El tao de Warren Buffett
Mary Buffett cuenta que se repetía las palabras de Warren Buffett cuando una subida de precios la animaba a comprar. El entusiasmo podía empujarla a entregar su dinero antes de examinar lo que recibiría a cambio. Al recordar lo que había escuchado, encontraba una razón para detenerse y volver sobre aquella compra, cuando aún estaba a tiempo de decidir qué hacer con sus ahorros.
Esas palabras procedían de conversaciones que había ido anotando durante los años en que estuvo casada con Peter Buffett. Las escuchaba en reuniones familiares y en otros encuentros, guardándolas para poder volver a ellas. En Omaha conoció a David Clark, que también tenía cuadernos con las palabras de Warren Buffett. Uno reunía frases breves a las que se podía regresar para seguir pensando, y Mary Buffett recuerda que era su preferido.
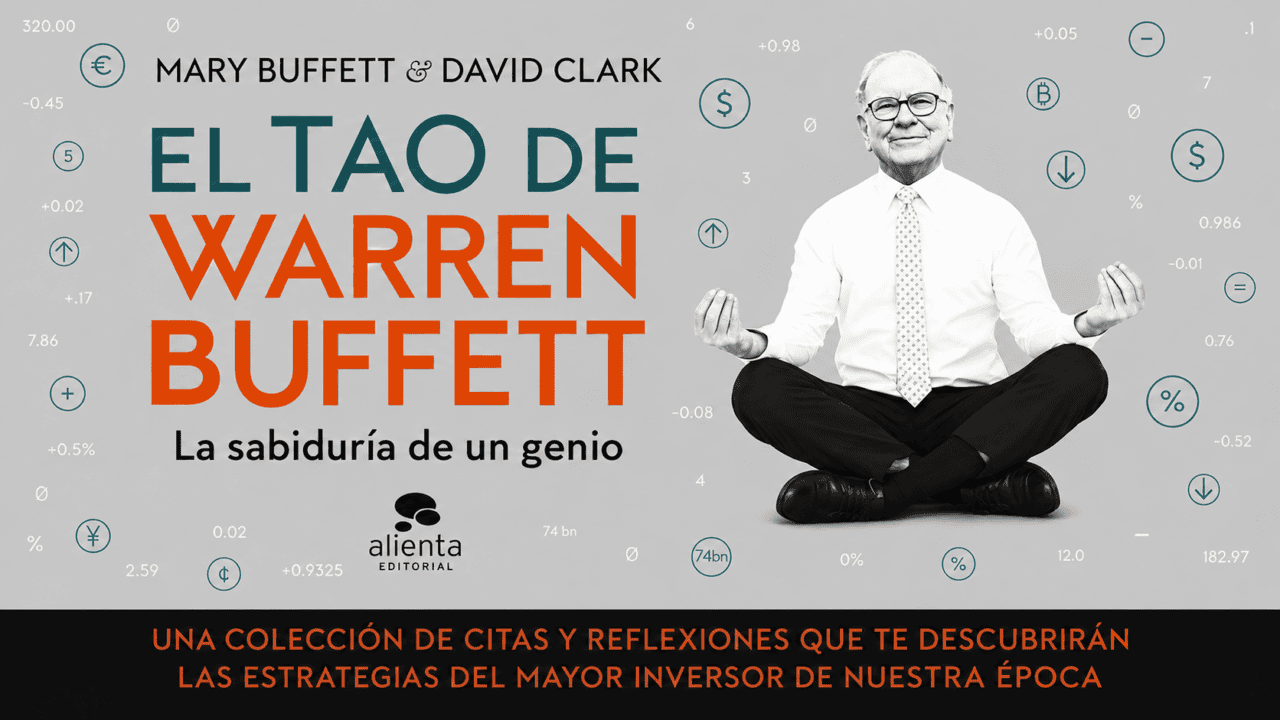
En El tao de Warren Buffett, Mary Buffett y David Clark reunieron ciento veinticinco citas y escribieron un comentario para cada una. Las decisiones que hay detrás de esas palabras permiten seguir lo que ocurrió cuando Warren Buffett compró, esperó o reconoció que se había equivocado. Al detenerse en cada caso, los autores explican qué estaba en juego antes de conocer el resultado, dejando al lector acompañar el razonamiento en vez de quedarse únicamente con una frase para repetir.
Ficha técnica del libro
| Campo | Datos de la edición |
| Título | El tao de Warren Buffett |
| Subtítulo | La sabiduría de un genio |
| Autores | Mary Buffett y David Clark |
| Título original | The Tao of Warren Buffett |
| Edición de referencia | Alienta, enero de 2021. Obra original publicada en 2006 |
| Editorial | Alienta Editorial |
| Traducción | Eurolink, S. L. |
| ISBN | 978-84-1344-054-5 |
| Extensión | 192 páginas |
| Tema | Inversión y decisiones empresariales a través de las experiencias de Warren Buffett |
| Materias | Inversión en valor, análisis de empresas, contabilidad, precio y valor, paciencia, aprendizaje, gestión empresarial, negociación, reputación, confianza, costes, ventaja competitiva, delegación y toma de decisiones |
| Enlace de compra | https://link.amazon/B01heziaq |
¿Qué asumimos al comprometernos con una decisión?
¿Qué ocurre cuando vendemos en cuanto recuperamos lo perdido?
Cuando Cities Service llegó a cuarenta dólares por acción, Warren Buffett pudo recuperar el dinero que había puesto en ella. Vendió sus tres títulos y ganó dos dólares por cada uno. Para un comprador que había visto caer el precio hasta veintisiete, la operación acababa dejando una cantidad mayor que la entregada al principio.
Mary Buffett y David Clark recuerdan que Warren Buffett hizo aquella compra con once años. Pagó treinta y ocho dólares por título y, después de la caída, vendió a cuarenta. Más tarde el precio alcanzó los doscientos. Los autores usan la historia para explicar una primera experiencia con la paciencia. La cuentan sabiendo cómo continuó el precio, mientras que el niño tuvo que decidir antes de conocer ese final. Mantener esa diferencia permite estudiar su decisión sin atribuirle una información de la que carecía cuando vendió.
El dinero de la compra se convierte con facilidad en una referencia al seguir una inversión. Si se han pagado treinta y ocho dólares y el precio baja, esa cifra señala cuánto habría que recuperar para dejar de perder. Cuando el precio vuelve a ella, parece que una parte del problema se ha arreglado. La cuenta puede estar bien hecha y seguir respondiendo a una pregunta limitada. Explica qué ha ocurrido con el dinero de ese comprador desde el día de la compra. Para saber qué conserva al mantener las acciones necesita mirar también la empresa a la que pertenecen.
Una acción permite participar en un negocio. El precio al que se puede vender cambia las condiciones para salir de esa participación, pero una subida por encima del precio pagado apenas cuenta, por sí sola, qué ocurre dentro del negocio. Puede haber cambiado su actividad, lo que gana o lo que necesita gastar para seguir trabajando. Examinar esa parte exige una información distinta de la necesaria para restar treinta y ocho de cuarenta. En la historia, la venta quedó decidida cuando la cifra que ofrecía el mercado ya permitía recuperar el dinero y añadir una pequeña ganancia.
La cotización posterior muestra una oportunidad que Warren Buffett dejó pasar. Para convertirla en un aprendizaje útil hace falta conservar el momento en que se tomó la decisión. Con los doscientos a la vista resulta sencillo calcular cuánto habría recibido por las tres acciones. Antes de esa subida quedaban incertidumbres. La paciencia que describen los autores necesita ir acompañada de una razón para mantener la participación. Esperar supone seguir expuesto a lo que le ocurra al negocio y al precio al que otros quieran comprar sus títulos.
Esta distinción importa también al reconocer una pérdida. El dinero que se entregó al principio sigue siendo parte de la cuenta personal, incluso si la empresa ha cambiado. Si el comprador solo se fija en recuperar aquella cantidad, puede dejar sin mirar una dificultad del negocio que necesitaría comprender. Si vende únicamente porque vuelve a ver su precio de entrada, puede terminar la participación sin haber valorado qué razones existen para conservarla. Ambos recorridos parten de la misma referencia, la cantidad que le gustaría volver a tener.
Al mirar de nuevo los cuarenta dólares de la venta, se pueden hacer dos comprobaciones distintas. Una compara lo recibido con los treinta y ocho de la compra y reconoce la ganancia de dos. Otra busca qué razones había para quedarse con la participación o entregarla en aquel momento. El precio de entrada resuelve la primera cuenta. La segunda necesita información que siga teniendo sentido para quien va a conservar los títulos después de la venta, con el dinero ya entregado y el negocio aún en marcha.
¿Cuándo conviene dejar una negociación abierta?
Capital Cities tenía que decidir cuántas acciones estaba dispuesta a entregar para contar con el dinero de Warren Buffett. Cada título que cediera formaría parte de la participación que conservaría él después del acuerdo. La negociación trataba sobre una aportación concreta y sobre lo que recibiría a cambio. Mientras ambas cantidades siguieran sin encajar para las dos partes, el deseo de cerrar la operación dejaba una decisión pendiente.
El caso aparece en el comentario de Mary Buffett y David Clark sobre los precios que se piden al vender y los que se ofrecen al comprar. Está relacionado con la operación de Capital Cities y ABC. Conviene conservar esa relación al contarlo. Warren Buffett estaba negociando una inversión vinculada a aquella operación y quería más acciones por su dinero. Capital Cities mantuvo una oferta que él consideraba insuficiente, Warren Buffett se retiró y la compañía aceptó sus condiciones al día siguiente.
El número de títulos permite entender por qué el desacuerdo podía tener importancia incluso si la suma de dinero seguía siendo la misma. Una acción es una parte de la empresa. Recibir más o menos cambia la porción que queda en manos del comprador. La cifra entregada al principio puede parecer idéntica en dos ofertas y dar lugar a participaciones diferentes. Para comparar esas ofertas hace falta mirar las dos cantidades juntas. La negociación perdería esa relación si se diera por suficiente saber que el negocio interesa y que se dispone del dinero solicitado.
También hay un tiempo dedicado al trato que ya se ha gastado cuando llega ese desacuerdo. Se han reunido datos, se han discutido condiciones y las partes conocen mejor lo que quieren. Ese trabajo permite decidir con más información, aunque apenas sirve para justificar por sí solo una concesión. Si Warren Buffett aceptaba menos acciones para terminar la conversación, la participación recibida seguiría siendo menor cuando hubiera pasado la satisfacción de cerrar. Lo que le correspondiera después dependería de lo firmado.
Al retirarse, dejó que Capital Cities resolviera qué valor tenía para ella aquella aportación. La compañía podía aceptar lo que pedía, buscar otro acuerdo o seguir otra vía. El libro cuenta cuál fue la respuesta en ese caso, pero el orden de los hechos conserva una incertidumbre que formaba parte de la decisión. Warren Buffett se retiró antes de que la compañía aceptara. Su conducta exigía estar dispuesto a terminar sin la inversión que le interesaba si las condiciones seguían como estaban.
Esa posibilidad ayuda a distinguir una posición de negociación de una fórmula que siempre obtiene una mejora. La retirada de esta historia acabó con una nueva respuesta favorable. Otras negociaciones pueden terminar en ese mismo punto. El motivo por el que tiene sentido mantenerse fuera debe poder examinarse incluso cuando la otra parte sigue con su primera oferta. Aquí la cuestión era la relación entre el dinero aportado y las acciones recibidas. Mantenerla permitía a Warren Buffett decidir lo que estaba dispuesto a entregar, conservando sus recursos si el acuerdo quedaba sin hacer.
El día siguiente cambió lo que podía recibir, mientras la cantidad que estaba dispuesto a poner seguía ligada a la propuesta que había defendido. Por eso pudo retomar el trato sin rehacer la razón por la que había llegado a él. Capital Cities había revisado su lado de la oferta. La negociación continuó desde esa nueva coincidencia, con una participación que Warren Buffett ya había considerado suficiente a cambio de su aportación. La espera tuvo valor dentro de ese acuerdo porque dio lugar a unas condiciones distintas. El dinero seguía en sus manos mientras la otra parte decidía si podía aceptarlas.
¿Qué precio podemos defender antes de escuchar la primera oferta?
En la negociación de Capital Cities, Warren Buffett quería recibir una participación mayor por el dinero que iba a aportar. Esa relación le daba una razón para detener el acuerdo. El número de acciones seguía teniendo importancia después de escuchar que la otra parte estaba dispuesta a cerrar.
Daniel Kahneman explica en Pensar rápido, pensar despacio cómo una cifra recibida antes puede orientar nuestra valoración. En Rompe la barrera del no, Chris Voss y Tahl Raz llevan la atención a lo que cada parte necesita y puede cumplir. La conversación puede aportar información para cambiar una oferta, mientras la cifra inicial sigue necesitando razones.
| Al hablar del precio | El tao de Warren Buffett | Pensar rápido, pensar despacio | Rompe la barrera del no |
| Antes de responder | Comparar dinero aportado y participación recibida. | Reconocer la influencia de la primera cifra. | Conocer necesidades, límites y alternativas. |
| Si aparece una rebaja | Revisar lo que se obtiene por el dinero. | Volver a los datos usados para valorar. | Preguntar qué cambia en la propuesta. |
| Al llegar al acuerdo | Aceptar condiciones que encajen con el criterio propio. | Distinguir la comparación con la primera cifra del valor estimado. | Comprobar qué se promete y cómo podrá cumplirse. |
El vendedor puede bajar su primera cifra y seguir pidiendo más de lo que el comprador está en condiciones de pagar. También puede haber una diferencia de precio que corresponda a un servicio que antes quedaba fuera. Conocer ese cambio permite revisar el acuerdo por lo que contiene.
La decisión de Warren Buffett conservaba una referencia sobre la participación que quería adquirir. Al trasladar esa atención a una compra corriente, la conversación tiene que permitir volver a los datos con los que se preparó el límite. Si cambian esos datos, cambia la cuenta que merece hacerse.
¿Qué cambia cuando el precio vuelve a la mesa?
Imaginemos que dos socios están valorando una máquina usada para su taller. Quieren utilizarla en un encargo que tienen para el lunes y han calculado cuánto pueden pagar después de contar el transporte y la revisión. La vendedora les ofrece una rebaja respecto al precio que anunció al principio.
—Ha bajado bastante —dice uno—. Podríamos quedárnosla hoy.
—En la cuenta que hicimos faltaba traerla hasta aquí —responde su compañera—. El precio nuevo sigue dejando ese gasto a nuestro cargo.
—Voy a preguntarle cuánto costaría que la entregara revisada.
La pregunta conserva la compra sobre la que los dos habían trabajado. Si la respuesta incluye una entrega y una revisión, podrán comparar esa oferta con el gasto que antes tendrían que asumir por separado. Si solo cambia el número anunciado, los demás costes siguen en su cuenta.
¿Qué pregunta permite conocer lo que incluye la rebaja?
Con la misma máquina delante, la atención que Chris Voss y Tahl Raz prestan al cumplimiento abre otra parte de la conversación. A los socios les interesa saber cuándo podrían utilizarla, porque ya tienen trabajo preparado para ella.
—¿Qué tendría que quedar hecho antes de que la recojamos? —pregunta la compradora.
—El mecánico tiene que comprobar el motor —contesta la vendedora—. Puede venir la semana que viene.
—Nosotros tenemos un encargo para el lunes. ¿Cuándo sabríamos el resultado de esa revisión?
El precio puede seguir interesándoles y la fecha dejar de servirles. La respuesta de la vendedora les permitirá decidir si esperan, buscan otra máquina o preparan el encargo con los medios que ya tienen. La reducción de precio se valora junto al trabajo que podrán hacer después de pagar.
¿Qué seguimos necesitando después de comprar un negocio?
Rose Blumkin se marchó de Nebraska Furniture Mart y abrió una tienda de muebles enfrente. Había vendido el primer negocio a Warren Buffett unos años antes, pero seguía conservando su conocimiento del oficio. Las personas que compraban muebles podían encontrarla trabajando en el nuevo establecimiento. La capacidad que había hecho crecer una empresa estaba ahora ayudando a competir con ella.
Mary Buffett y David Clark sitúan este episodio junto a la necesidad de pensar las condiciones de un acuerdo antes de firmarlo. Warren Buffett había comprado Nebraska Furniture Mart cuando Rose Blumkin tenía ochenta y nueve años. En aquel primer contrato faltaba una condición de no competencia. Los autores señalan esa ausencia porque permite seguir el problema hasta la tienda nueva y hasta la segunda compra. Warren Buffett terminó pagando cinco millones de dólares por el establecimiento rival e incluyó una condición de no competencia en ese acuerdo.
La compra había cambiado quién era dueño de la empresa. Para entender lo que seguía abierto hace falta distinguir esa propiedad del trabajo que las personas saben hacer. Una tienda puede conservar el nombre, las existencias y los medios para vender. Quien ha pasado años atendiendo compradores conserva también un conocimiento que apenas cabe en una lista de bienes. Sabe qué buscan los clientes y conoce la manera en que funciona aquel negocio. Si sigue ejerciendo por su cuenta, una parte de esa capacidad puede actuar fuera de la propiedad que se ha vendido.
El libro cuenta que Rose Blumkin se disgustó con el rumbo de Nebraska Furniture Mart y se marchó. Después, la tienda de enfrente quitó ventas al negocio anterior. La ruptura tuvo efectos comerciales que se podían observar. Haber comprado la empresa dejaba pendiente la relación con alguien cuya manera de trabajar seguía teniendo valor para los compradores.
Pensar en esa relación antes de pagar exige ir más allá del momento de la entrega. Interesa saber qué necesita continuar para que el establecimiento siga funcionando y qué personas permiten esa continuidad. En una compra se pueden examinar las tareas que seguirán haciendo, la forma en que participarán y las condiciones que conocen ambas partes. El episodio muestra lo que ocurre cuando una posibilidad relevante queda abierta. El relato posterior permite identificarla con facilidad porque ya se ha convertido en una tienda que compite por los mismos compradores.
La condición añadida en el segundo contrato pertenece a aquella respuesta concreta. Su alcance dependía de lo que se hubiera pactado, por lo que el aprendizaje del caso puede formularse sin convertir una cláusula en solución para cualquier compraventa. Los acuerdos necesitan atender las circunstancias del negocio y de las personas que participan. Aquí la persona que vendía había demostrado que podía crear otro establecimiento capaz de quitar ventas al anterior. Para Warren Buffett, volver a comprar implicaba examinar también esa capacidad de seguir compitiendo después de la firma.
Los años transcurridos entre las dos compras permiten ver el coste de resolver después una dificultad. Durante ese tiempo, Nebraska Furniture Mart tuvo enfrente una alternativa a la que podían acudir sus clientes. La segunda operación obligó a dedicar más dinero a un negocio relacionado con el primero. La condición nueva intentaba dar respuesta a la posibilidad que ya se había materializado. Mary Buffett y David Clark relacionan ese gasto con lo que había quedado abierto antes de la primera firma. La continuidad de las ventas dependía de una capacidad que podía seguir funcionando fuera del negocio comprado.
Esa pregunta conserva su sentido cuando cambia la edad de la persona o la confianza que se tenga en ella. En esta historia, los ochenta y nueve años de Rose Blumkin al vender el negocio apenas describían su edad. Su capacidad para vender muebles continuó después, fuera del establecimiento anterior. Al observar los dos negocios juntos, se entiende por qué Warren Buffett tuvo que valorar en la segunda compra tanto la tienda nueva como el trabajo que Rose Blumkin podía seguir haciendo.
¿Qué compromisos hay que entender antes de cerrar un acuerdo?
Rose Blumkin pudo abrir otra tienda después de vender Nebraska Furniture Mart porque el primer acuerdo había dejado esa posibilidad abierta. Al revisar lo ocurrido interesa mirar qué había supuesto cada parte sobre la relación que continuaría después de la venta.
Mikael Krogerus y Roman Tschäppeler estudian en El pequeño libro de las grandes decisiones cómo una decisión temprana puede afectar a tareas que aún quedan por hacer. Con más información será más fácil reconocer una dificultad, pero parte del trabajo ya estará organizada alrededor de lo acordado.
¿Qué espera cada persona para el día siguiente?
Pensemos en un obrador que va a compartir un horno con otro profesional. Uno cree que las mañanas quedarán para su pan y el otro entiende que podrá utilizar cualquier hueco libre. Antes de comprar material, hablan de la primera semana.
—Yo necesito tener el horno caliente a las seis —dice quien prepara el pan.
—A esa hora quería empezar las galletas —responde su compañero—. Como termino pronto, pensé que podrías entrar después.
—Para entregar a las nueve necesito hacer dos hornadas. Podemos poner las horas que necesita cada uno y ver si caben.
Las dos personas querían compartir el horno. Al hablar de lo que harán el primer día han encontrado una diferencia que afectaba a los pedidos de ambas. Ahora pueden decidir qué trabajo aceptarán contando con las horas que de verdad tendrán disponibles.
| Momento del acuerdo | El tao de Warren Buffett | El pequeño libro de las grandes decisiones |
| Lo que se acepta al principio | Unas condiciones que dejan abiertas o cierran posibilidades futuras. | Una decisión desde la que otras personas preparan su trabajo. |
| Lo que aparece después | Una posibilidad que una parte había pasado por alto. | Información nueva cuando ya se han hecho preparativos. |
| Lo que necesita revisión | El alcance de lo que cada parte había entendido. | Las tareas que cambiarían y el coste de volver sobre ellas. |
| Qué conviene preguntar antes | Qué podrá hacer cada persona tras el acuerdo. | Quién depende de la decisión y qué necesita saber. |
¿Qué cambia si el trabajo ya se ha preparado?
Volvamos al mismo obrador después de que uno haya prometido una entrega de pan y el otro haya aceptado un pedido de galletas. La pregunta de Mikael Krogerus y Roman Tschäppeler sobre las consecuencias permite seguir hasta dónde llega el problema del horario.
—El cliente ya cuenta con las galletas para las ocho —explica uno.
—Y yo tengo dos hornadas preparadas para la entrega de las nueve —responde el otro—. Antes de moverlas tengo que saber qué pedidos cambiarían.
—Podemos llamar a los dos clientes y preguntar qué hora necesitan. Luego veremos si alguna entrega admite el cambio.
La conversación sigue buscando una organización posible, pero ahora incluye compromisos con otras personas. Si el acuerdo sobre el horno cambia, alguien tendrá que comunicar las nuevas horas antes de que los clientes sigan organizándose con las anteriores. Si las dos entregas necesitan las mismas horas, tendrán que decir qué pedido pueden mantener antes de seguir preparando ambos como si el horario alcanzara.
En los dos libros, entender la propuesta exige seguirla hasta lo que ocurrirá cuando empiece a utilizarse. La confianza entre las personas puede facilitar esa conversación. Si una entiende que seguirá libre para realizar una actividad y la otra cuenta con lo contrario, ambas estarán preparando planes distintos sobre el mismo acuerdo.
¿Cuánto puede costar el atajo de una sola persona?
Durante la crisis de Salomon Brothers había operaciones pendientes que seguían necesitando atención. La empresa tenía que responder por las actuaciones ilegales de un empleado y, al mismo tiempo, conservar la posibilidad de continuar con su actividad. Quienes se hacían cargo encontraban esos dos trabajos abiertos.
El comentario de Mary Buffett y David Clark sitúa a Warren Buffett ante unos setecientos millones de dólares invertidos en Salomon. También enumera las salidas de directivos y otros trabajadores relevantes, junto con los gastos en abogados, pleitos y sanciones. Esas consecuencias permiten estudiar el coste por partes. La operación irregular tenía una ganancia como objetivo. La crisis que dejó obligó a emplear recursos en resolver un problema que alcanzaba al negocio entero.
Una empresa que actúa en un mercado necesita poder seguir realizando sus operaciones habituales. Para valorar la gravedad de esta historia interesa conservar esa dependencia. Las actividades de Salomon requerían unas condiciones de funcionamiento. Cuando las autoridades podían impedir que continuara, quedaba en riesgo lo que la empresa esperaba hacer al día siguiente. La pérdida posible dejaba de limitarse a una cantidad obtenida en una operación anterior. Podía afectar a la fuente de la que procedían otros ingresos.
Los gastos de la respuesta también tenían tiempos distintos. Una sanción exige un pago. Un procedimiento necesita atención, trabajo y defensa. Sustituir a quienes salen de la dirección requiere que otras personas se hagan cargo de responsabilidades que seguían existiendo durante la crisis. Aunque todas esas tareas lleguen después del mismo hecho, cada una utiliza recursos de una manera. Sumarlas ayuda a entender por qué resolver un problema puede resultar mucho más costoso que la ganancia que se buscaba al entrar en él.
En ese punto, la inversión de Warren Buffett permite seguir otra consecuencia. Un accionista tiene una parte de la empresa y participa en lo que le ocurre. Puede haber estudiado la actividad y considerado que valía la pena entrar. Si una conducta interna amenaza la posibilidad de continuar, su participación queda expuesta también a esa amenaza. El control de lo que hacen las personas forma parte de la conservación del negocio en el que ha invertido, incluso si la actuación que inicia la crisis le es ajena.
Antes de la operación ya existían unos límites para quien podía realizarla. Conocerlos y respetarlos habría dejado fuera la ganancia obtenida de aquella manera, junto con la amenaza que después alcanzó a todos. El libro contrapone ese momento con el trabajo necesario para resolver la crisis. Al llegar a esa segunda etapa, ya había consecuencias que necesitaban una respuesta. Parte del dinero y del tiempo de la empresa quedaba comprometida en atenderlas, incluso cuando cambiaban las personas responsables.
En su carta de 1991 a los accionistas, Warren Buffett cuenta otra parte del coste. Aceptó la presidencia interina de Salomon y tuvo que reducir mucho el tiempo que dedicaba a Berkshire Hathaway. Podía hacerlo porque los responsables de los negocios de Berkshire se ocupaban de sus operaciones. La crisis de una firma pasaba así a utilizar también las horas de una persona que ya tenía responsabilidades en otra. Haber repartido bien ese trabajo anterior le permitió acudir a reparar el problema nuevo.
Examinar esa cuenta requiere mantener presentes a quienes siguen trabajando después de la actuación. La empresa tiene compromisos que atender y otras personas dependen de ella. Durante la crisis, hacer frente a los gastos necesarios para seguir consume dinero y tiempo que ya formaban parte del negocio. Las salidas de directivos tampoco borran las obligaciones de la firma. Quienes los sustituyen encuentran una actividad pendiente de continuidad y una respuesta a las autoridades que sigue necesitando trabajo.
Mary Buffett y David Clark recuerdan el episodio como una experiencia de Warren Buffett con el coste de salir de una dificultad que se podría haber evitado. El relato permite seguir cómo la posible ganancia de una operación terminó ligada a la continuidad de Salomon. Al llegar a ese extremo, hasta una respuesta que evitara el cierre tendría un coste. La empresa necesitaría pagar y reorganizarse para conservar la posibilidad de seguir trabajando, mientras Warren Buffett continuaba teniendo parte de su dinero dentro de ella.
¿Qué estamos conservando cuando mantenemos una inversión?
Warren Buffett compró una parte de la empresa que publicaba el Washington Post y la mantuvo durante más de tres décadas. La compra se hizo en 1973. Los periódicos siguieron publicándose mientras los títulos permanecían en sus manos, de modo que su inversión continuaba vinculada al trabajo de aquella compañía.
Mary Buffett y David Clark vuelven sobre esa participación treinta y tres años después de la compra. Warren Buffett había puesto unos once millones de dólares. La valoración que anotan entonces llega a unos mil quinientos millones. El episodio aparece junto a la necesidad de examinar un negocio antes de decidir que se quiere conservar durante mucho tiempo. La espera mantiene el dinero ligado a la empresa, con los cambios que esta pueda experimentar mientras sigue trabajando.
Una carta de Warren Buffett de 1985 permite seguir una parte de lo que ocurrió entre esas fechas. Explica que, al terminar 1974, los títulos que había comprado valían menos que cuando entró, mientras el negocio seguía funcionando bien. La cifra por la que se podían vender y la situación de la compañía estaban diciendo cosas diferentes. Había que examinar la actividad para decidir qué significado dar al precio que aparecía en el mercado.
Esa distinción cambia lo que se está conservando. Si se miran solo las cantidades de la compraventa, tener las acciones significa esperar a que otro comprador ofrezca más. Al estudiar la empresa aparece un trabajo que continúa mientras tanto. El periódico necesita lectores, ingresos y medios para publicarse. Su evolución tiene que ver con lo que pueda conseguir mediante esa actividad y con lo que deba gastar para mantenerla. La participación de Warren Buffett seguía ligada a ese trabajo después de cualquier jornada en la que el precio bajara.
En la misma carta, Warren Buffett explica que la compañía recompró parte de sus propias acciones bajo la dirección de Katharine Graham. Para comprenderlo se puede seguir lo que ocurre con las partes de la empresa. Al comprar y retirar títulos, quedan menos acciones entre los propietarios. Quien conserva las suyas puede tener una porción mayor del conjunto sin añadir otro título a su cuenta. Warren Buffett mantenía una participación que cambiaba también por las decisiones de la empresa, además de por los compradores que acudieran al mercado.
La recompra tenía un coste y necesitaba examinar el precio pagado por los títulos retirados. La carta relaciona esas compras con precios que Warren Buffett consideraba favorables para la compañía. La operación permite entender por qué una bajada del precio puede tener efectos distintos para quienes participan. Quien necesita vender puede recibir menos. Una empresa que dispone de recursos para recomprar debe estudiar qué obtiene al gastarlos en sus propias acciones. Para valorar el resultado hay que conservar ambas partes de la cuenta, el dinero utilizado y la porción que queda para los propietarios que continúan.
Warren Buffett también señala el crecimiento del negocio. Así, durante la permanencia podían cambiar tanto lo que hacía la empresa como la participación que representaban los títulos conservados. La espera daba tiempo a que esos cambios alcanzaran al propietario, pero cada uno necesitaba tener lugar. Pasar los años con las acciones en la cuenta dejaba abierta esa posibilidad, junto con los problemas que pudieran aparecer. Los hechos intermedios ayudan a explicar el recorrido mejor que la duración por sí sola.
La valoración histórica de Mary Buffett y David Clark recoge ese recorrido al cabo de treinta y tres años. Los mil quinientos millones describen el valor que asignan a la participación en ese momento. Para que ese valor se convirtiera en dinero recibido haría falta una venta, que terminaría la relación de propiedad en las condiciones acordadas. Al conservar los títulos, Warren Buffett seguía participando en la empresa. Su decisión mantenía unidos el dinero entregado en 1973, las acciones que permanecían en sus manos y el trabajo que la compañía continuaba haciendo.
¿Cómo sabe un equipo qué puede arriesgar para ganar dinero?
Los responsables de las empresas de Berkshire Hathaway recibían un mensaje de Warren Buffett sobre las pérdidas de dinero. El grupo podía soportarlas, incluso cuando fueran importantes. Quien dirigía un negocio sabía así que había margen para asumir un resultado económico adverso.
En esa misma comunicación, Warren Buffett señalaba algo para lo que apenas daba margen, el daño a la reputación de Berkshire Hathaway. Mary Buffett y David Clark recuerdan el mensaje al comentar el escándalo de AIG y las investigaciones del sector asegurador. Era una advertencia que Warren Buffett hacía llegar a sus gestores con la memoria anual. Al recuperarla en aquel contexto, les pedía que miraran también de qué manera estaban consiguiendo sus resultados.
Esa confianza se comprende mejor al seguir a quien tiene que decidir si trata con una compañía. Puede haber trabajado antes con ella, haber recibido lo acordado y contar con una experiencia que le permite volver. La reputación reúne también lo que otras personas han observado y transmitido. En ambos casos hay una expectativa sobre lo que ocurrirá cuando se entregue dinero, se asuma un compromiso o se dependa del trabajo de la empresa. Si una actuación pone esa expectativa en duda, el efecto puede llegar a operaciones que aún se estaban por negociar.
La ganancia de un trato tiene un límite que se puede señalar. Se obtiene en unas condiciones y durante un período. La desconfianza que provoque puede acompañar a la empresa más allá de ese trato. Quien necesita su colaboración en una operación posterior se encontrará con preguntas nuevas. Tendrá que averiguar qué puede creer y cuánto apoyo necesita antes de comprometerse. La dificultad se desplaza hacia el futuro, incluso si el dinero que inició el problema ya figura en los resultados de un año anterior.
Por esa razón, un mensaje a los gestores necesita decir algo sobre cómo se gana el dinero. Las personas pueden recibir una meta de resultados y dedicar su esfuerzo a alcanzarla. Si lo que se quiere proteger queda sin nombrar, cada una tendrá que decidir por su cuenta qué consecuencias considera aceptables. Warren Buffett hacía explícito que la reputación del grupo estaba dentro de aquello por lo que debían responder. La cifra conseguida en una operación debía poder examinarse junto con sus efectos sobre el nombre con el que seguirían trabajando.
En una comunicación a sus directivos incluida en el informe de 2010, posterior a la publicación original del libro, Warren Buffett volvió a aquella responsabilidad y explicó qué esperaba que hicieran al encontrarse con un problema. Les pedía que lo llamaran si una actuación les hacía dudar de su corrección y que le comunicaran pronto cualquier mala noticia importante. Un directivo podía tener una duda antes de saber hasta dónde llegaría lo ocurrido. La llamada permitía ponerla en conocimiento de quien necesitaba intervenir mientras se averiguaba el resto.
Avisar pronto también dejaba menos tiempo para que otras personas siguieran actuando con datos equivocados. Si quien dirige espera a tener una explicación que le resulte más fácil dar, sus compañeros pueden continuar preparando operaciones sin conocer el problema. Cuando por fin lo saben, hay más trabajo pendiente de revisar. Warren Buffett relacionaba en aquella comunicación la demora en afrontar una mala noticia con la gravedad que había alcanzado el caso de Salomon Brothers.
La comunicación posterior daba al responsable una manera de actuar ante el problema, avisar en cuanto reconociera que necesitaba atención. Después haría falta conocer lo ocurrido, corregir lo que procediera y responder ante quienes se hubieran visto afectados. La primera información permitía empezar ese trabajo en el momento en que alguien reconocía que algo merecía atención.
¿Qué necesita oír quien comunica un error?
Un trabajador puede descubrir una operación que necesita revisarse y preguntarse qué le ocurrirá al contarlo. El mensaje de Warren Buffett a los responsables da importancia a conservar la reputación. Para que ese cuidado alcance el trabajo diario, las dificultades tienen que poder llegar a quien dispone de medios para atenderlas.
| Al conocer una dificultad | El tao de Warren Buffett | Los líderes comen al final |
| Responsabilidad de quien dirige | Cuidar la conducta de la empresa incluso cuando hay dinero en juego. | Preparar un trato que permita comunicar problemas. |
| Lo que necesita quien avisa | Saber que la reputación cuenta al decidir. | Poder explicar lo ocurrido sin gastar la conversación en protegerse. |
| Después del aviso | Examinar qué se ha hecho y cómo responder por ello. | Mantener el apoyo necesario para investigar y corregir. |
Simon Sinek vincula en Los líderes comen al final la confianza con la respuesta que recibe quien expone una dificultad. Si un responsable pide sinceridad y después castiga a quien trae una noticia incómoda antes de escucharla, el siguiente aviso encontrará un obstáculo que él mismo ha añadido.
El cuidado de la reputación exige averiguar qué ocurrió. Puede haber una conducta que corregir, una instrucción mal entendida o un procedimiento que facilite repetir el fallo. La persona que acaba de avisar conoce una parte de esa historia y necesita tiempo para contarla.
Después tendrá que saber qué hacer con las operaciones que siguen pendientes. Mientras se aclara lo anterior, otros compañeros pueden encontrarse con la misma dificultad. La respuesta de quien dirige llega hasta ellos cuando explica qué se ha detenido, qué pueden continuar y a quién acudir si vuelve a aparecer el problema.
¿Cómo aprendemos a reconocer lo que estamos haciendo?
¿Qué hace falta aprender para entender las cuentas de un negocio?
Una empresa puede mostrar que ha vendido más que el año anterior y necesitar, al mismo tiempo, más dinero para continuar. Para entender cómo pueden darse ambas cosas, quien lee sus cuentas necesita distinguir el ingreso de las cantidades que la actividad exige gastar o dejar comprometidas. La cifra de ventas inicia una comprobación que requiere saber qué se está contando en las demás partes del documento.
La recomendación de Warren Buffett a la hija de uno de sus socios ayuda a entender por dónde empieza ese aprendizaje. Cuando la joven le preguntó qué debería estudiar, él respondió que contabilidad. Mary Buffett y David Clark recogen el episodio porque el conocimiento de las cuentas permite examinar lo que ocurre en una empresa. La conversación aporta el nombre de la materia. El trabajo que hay detrás consiste en aprender a leer cantidades que se refieren a cosas distintas y que necesitan conservar su significado al compararse.
Una venta permite registrar un ingreso de acuerdo con las condiciones que se hayan cumplido. Para producir aquello que se vende hay costes. También puede haber pagos que se hacen en momentos distintos de la venta o cantidades que quedan por cobrar. Conocer esas diferencias impide tomar todas las cifras como si representaran dinero disponible en el mismo día. La lectura empieza a servir cuando permite relacionar cada partida con lo que ha ocurrido en la actividad y con el período al que pertenece.
Esa relación requiere conservar la pregunta que se está intentando responder. Para saber cuánto ha vendido la empresa se mirará una parte de las cuentas. Para saber qué ha ganado después de atender los gastos hará falta seguir el recorrido. Para examinar qué tiene y qué debe se necesitará otra información. El documento puede incluir todas esas cantidades y dejar al lector perdido si desconoce qué cuenta cada una. Aprender contabilidad le permite mantenerlas separadas mientras averigua cómo se relacionan.
El consejo tampoco convierte una cifra bien leída en una explicación completa de la empresa. Una cantidad puede aumentar por motivos que exigen más información. Si las ventas suben, interesa saber qué ha permitido vender más y cuánto ha requerido conseguirlo. Si los beneficios cambian, conviene entender qué ingresos y gastos forman la diferencia. La lectura de las cuentas ofrece un lugar desde el que preguntar. La actividad del negocio da a esas preguntas una materia que puede estudiarse con más detalle.
Cuando Mary Buffett y David Clark señalan la contabilidad como idioma de los negocios, la comparación se entiende por ese acceso. Quien aprende un idioma puede seguir algo que ya estaba escrito y que antes apenas conseguía descifrar. En las cuentas sucede con los nombres de las partidas y con las relaciones entre ellas. Aprender a interpretarlas permite volver al documento sin depender por completo de la explicación que otra persona haya elegido ofrecer. El lector puede localizar una cantidad, averiguar qué significa y preguntar por la diferencia que encuentra.
El trabajo se vuelve más exigente cuando se comparan empresas o años distintos. Dos cifras pueden parecerse y pertenecer a circunstancias diferentes. Una puede reflejar una actividad que se repite y otra, algo que ocurrió una sola vez. Para interpretar el cambio, hace falta conservar qué representa cada cantidad. El conocimiento que Warren Buffett recomendaba permite empezar esa comprobación sin confundir un parecido en los números con una igualdad en el trabajo que hay detrás.
La joven preguntaba por una decisión sobre su formación. La respuesta la dirigía a aprender algo que podría usar después al estudiar una empresa. Ante unas cuentas, la utilidad de aquel estudio aparecería al reconocer qué podía afirmar con las cifras disponibles y qué necesitaba seguir preguntando. Un documento que antes solo mostraba cantidades pasaría a contar ventas, gastos, cobros y obligaciones con significados distintos. Leerlos de esa manera permite continuar la investigación del negocio sin dar por explicada toda su actividad al encontrar una sola cifra favorable.
¿Qué cambia cuando aprendemos de alguien que ya ha hecho el trabajo?
Warren Buffett acudió al curso de Benjamin Graham en Columbia para aprender cómo estudiaba una empresa antes de comprar sus acciones. Su profesor llevaba años haciendo ese trabajo. Al escucharlo, podía seguir las preguntas que utilizaba para averiguar qué recibía a cambio del dinero que le pedían.
El libro presenta a Benjamin Graham como el maestro del que Warren Buffett recibió una base para su trabajo. Lo que se aprende de alguien así incluye las preguntas que hace antes de llegar a una conclusión. Ante una acción, que representa una pequeña parte de una empresa, interesa saber qué hace ese negocio, qué tiene y qué dinero produce. El precio de mercado puede verse en una cifra. Para relacionarlo con esas otras cosas hay que leer y decidir qué datos ayudan a entenderlas. Ese recorrido era parte de lo que Benjamin Graham había desarrollado al estudiar la inversión basada en el valor.
Un alumno puede aprender de memoria una conclusión y quedarse sin saber cuándo volver a usarla. Para reconocer las condiciones de una compra distinta necesita comprender cómo se llegó a ella. Si un dato servía porque la empresa podía seguir obteniendo ciertos ingresos, habrá que examinar si la siguiente cuenta con esa posibilidad. El nombre del profesor puede dar un motivo para escuchar. El razonamiento que el alumno alcanza a seguir es lo que le permite continuar cuando el profesor deja de estar delante.
Tras el curso, Warren Buffett trabajó en la empresa de Benjamin Graham. Mary Buffett y David Clark sitúan ese paso después del aprendizaje en Columbia. El trabajo prolongaba la relación con el maestro en un lugar donde las decisiones tenían que concretarse. Estudiar una empresa llevaba a dedicarle dinero o a dejarla pasar. La tarea obligaba a conservar las condiciones en las que se había pensado la compra, porque una empresa podía parecerse a otra en un dato y diferenciarse mucho en el resto.
Para entender lo que aporta esa continuidad, pensemos en una persona que aprende a leer las cuentas de un negocio junto a quien lleva años revisándolas. Puede reconocer una partida de gastos sin saber aún qué trabajo hay dentro. Si su maestro vuelve sobre ella y pregunta qué se ha tenido que pagar para conseguir los ingresos, le muestra una relación que podrá buscar en otras cuentas. El alumno necesita hacer ese recorrido por su cuenta y comprobar si sabe explicar por qué ha juntado unas cifras con otras. Ahí empieza a poder utilizar lo que ha aprendido.
También hay una parte del trabajo que sigue perteneciendo a quien aprende. Puede haber entendido el método y encontrarse con una empresa para la que le falte información. En ese punto, tener una respuesta de su maestro para un caso anterior deja abierta la pregunta actual. Tendrá que averiguar qué condición era necesaria en aquel caso y si se cumple en el que ahora tiene delante. Conservar esa pregunta protege el aprendizaje de convertirse en la repetición de una respuesta que funcionó en otras circunstancias.
Cuando le tocara estudiar una empresa por su cuenta, Warren Buffett tendría que elegir qué datos buscar antes de decidir. Un dato favorable podía ser el principio de la investigación. Si recordaba qué condiciones había examinado Benjamin Graham al utilizarlo en otro caso, podría comprobar si también se daban en la empresa nueva. Allí donde encontrara una diferencia, el aprendizaje continuaría con una pregunta que aún necesitaba respuesta. Su relación con el maestro le había dado una manera de reconocer dónde quedaba trabajo por hacer.
¿Qué se aprende de alguien que puede examinar nuestro trabajo?
Warren Buffett acudió a las clases de Benjamin Graham y después trabajó con él. Entre ambos momentos hubo ocasiones de estudiar una idea y de ver qué exigía utilizarla. La relación con el maestro podía continuar en preguntas sobre decisiones que había que tomar.
En El coach de Silicon Valley, Eric Schmidt, Jonathan Rosenberg y Alan Eagle cuentan cómo Bill Campbell ayudaba a personas que ya dirigían empresas. El conocimiento de quien recibía la ayuda formaba parte de la conversación. Para examinar una dificultad, Bill Campbell necesitaba que le explicaran el trabajo.
Una explicación se puede reconocer al leerla y seguir resultando difícil de utilizar. Si el alumno presenta sus razones para elegir una empresa, el maestro puede encontrar el dato que falta o la relación que se ha dado por supuesta. Esa revisión muestra dónde necesita aprender más.
| Dentro de la relación de aprendizaje | El tao de Warren Buffett | El coach de Silicon Valley |
| Qué aporta la otra persona | Una manera de estudiar un negocio y valorar su precio. | Preguntas y observaciones sobre el trabajo que se está realizando. |
| Qué hace quien aprende | Comprender el razonamiento y utilizarlo al examinar casos. | Explicar qué ocurre, escuchar y probar un cambio. |
| Qué permite continuar | Volver a las razones cuando aparece otra decisión. | Contar qué ocurrió después de intentar lo hablado. |
La decisión conserva las circunstancias de quien tiene que tomarla. Al encontrar después un negocio distinto, Warren Buffett necesitaría examinarlo con los datos de ese negocio. El aprendizaje adquirido le serviría al reconocer qué merece comprobar, antes de dar por repetido un resultado que pertenecía a otra empresa.
¿Qué gastos conviene mirar mientras el negocio va bien?
Un pago que la empresa puede hacer sin dificultad sigue saliendo de su dinero cada vez que vence. Mientras las ventas lo cubren, puede pasar mucho tiempo antes de que alguien vuelva a preguntar para qué sirve. Warren Buffett daba importancia a esa pregunta durante los años buenos, cuando aún era posible examinar un gasto sin tener encima la urgencia de dejar de pagarlo.
Mary Buffett y David Clark cuentan que la sede de Berkshire Hathaway tenía diecisiete empleados. Es una cifra de la época descrita en el libro y corresponde a la oficina central. Las empresas que formaban parte del grupo tenían sus propias plantillas y trabajos. Mantener esa distinción permite entender qué se estaba administrando. La oficina central tenía que cumplir sus funciones sin añadir por costumbre una estructura que luego todos los negocios hubieran de sostener con sus resultados.
Para mirar el gasto hace falta empezar por el trabajo. Una persona puede ocuparse de una tarea que se ve poco y de la que dependen varias personas. Si al reducir ese coste se retrasa lo que los demás necesitan para continuar, la cuenta cambia. Puede haberse reducido un pago en la sede y haberse creado una dificultad que cuesta dinero en otra parte. Conocer el trabajo que se hace permite examinar lo que se ganaría y lo que habría que preparar antes de cambiarlo.
El libro utiliza la sede pequeña para mostrar una práctica mantenida. Por eso importa cuándo se toma la decisión. Si se deja pasar el tiempo hasta que la empresa tiene problemas para pagar, quienes revisan los gastos disponen de menos margen. Necesitan una reducción rápida y pueden encontrarse con contratos, tareas o compromisos que exigen un tiempo para modificarse. Haber mirado antes la utilidad de cada pago permite conocer esos plazos mientras aún se pueden organizar los cambios.
Pensemos en un negocio que paga por una ayuda que necesita solo durante una parte del año. Antes de retirar ese gasto, tendría que averiguar qué hace esa ayuda en los meses de más trabajo y cómo podría atenderse la misma tarea. Puede que el pago regular sea la manera de contar con alguien cuando llega ese momento. También puede haberse conservado un servicio que dejó de hacer falta al cambiar la forma de trabajar. Las dos situaciones pueden parecer iguales al leer el recibo, y cada una exige conocer qué ocurre durante el año entero.
Al relacionar el pago con su utilidad se puede decidir sobre algo más que la cantidad. Una tarea que sigue haciendo falta puede necesitar menos tiempo, otras herramientas o un reparto distinto. Si el trabajo aumenta, habrá una razón para dedicarle más recursos. El control de los gastos que se desprende del ejemplo consiste en seguir esas necesidades y conservar una explicación de lo que cuesta atenderlas. La cifra de empleados por sí sola carece de información suficiente para saber si otra sede podría trabajar con el mismo equipo.
El dinero que se sigue pagando también deja de estar disponible para lo que aparezca después. Si se estrecha el margen entre lo que entra y lo que sale, la empresa puede tener que aplazar un trabajo que le habría permitido responder a una dificultad. Los gastos admitidos en los años anteriores pasan a formar parte de esa decisión, porque ya ocupan una parte del dinero que se podría utilizar.
Cuando una actividad nueva llega a la sede, alguien tiene que decidir qué hace falta para atenderla. Puede requerir más tiempo de quienes ya están allí o necesitar a otra persona. Antes de comprometer ese gasto conviene saber qué trabajo se espera de ella y durante cuánto tiempo. Al contar con ese coste desde el comienzo, la empresa puede mirar de nuevo si la actividad que quiere añadir permite sostenerlo. Esa cuenta conserva su utilidad cuando haya que revisarla, porque deja a la vista para qué se comprometió el dinero.
¿Qué trabajo queda cuando se retira un trámite?
Los pocos empleados de la oficina central que describe el libro atendían un grupo de empresas mucho mayor que aquella oficina. Para entender ese tamaño hay que mirar qué tareas realizaban allí y cuáles seguían en manos de quienes dirigían cada negocio.
Greg McKeown propone en Esencialismo localizar el obstáculo que frena una actividad elegida. Al retirar un paso, interesa seguir la tarea hasta la persona que debe continuar. Una firma puede retrasar un pedido y también estar resolviendo una comprobación que alguien necesita hacer.
| Al reducir pasos | El tao de Warren Buffett | Esencialismo |
| Qué se observa | El trabajo de la central y el que realizan las empresas. | El paso que impide avanzar en lo elegido. |
| Qué se mantiene cerca de la tarea | Conocimiento y responsabilidad de quienes llevan cada negocio. | La información que permite continuar al retirar el obstáculo. |
Imaginemos que un pequeño almacén espera la firma del responsable para reponer material conocido. Si quien prepara el pedido sabe qué cantidad se utiliza y qué presupuesto está disponible, el grupo puede estudiar qué decisiones podría asumir. Para los gastos que cambian mucho o los productos nuevos quizá siga haciendo falta una consulta.
La reducción se puede comprobar al mirar los pedidos siguientes. Si salen antes y la persona que los prepara puede explicar qué ha comprado, el trabajo ha encontrado una forma de continuar. Si todo termina esperando una consulta por teléfono, la autorización habrá cambiado de sitio mientras la demora sigue presente.
El tamaño de una oficina ofrece una cifra. Para valorar su trabajo hacen falta también las decisiones que resuelve y las que permite tomar a otros. Esa observación conserva la relación entre el ahorro y el servicio que el resto del grupo sigue necesitando.
¿Por qué revisar una apuesta aunque sea de poco dinero?
Warren Buffett conocía las dudas que tenía sobre su juego de golf cuando le proponían una apuesta de dos dólares. Mary Buffett y David Clark cuentan que las tenía en cuenta al rechazarla. Perder ese dinero podía afectarle poco, pero para aceptarla quería una razón que se apoyara en lo que era capaz de hacer en el campo.
El relato dice que Warren Buffett había rechazado apuestas de dos dólares porque tenía dudas sobre sus posibilidades. El golf le permitía mirar una parte del trato que conocía de cerca, su propio juego. La apuesta exigía poner dinero detrás de lo que esperaba hacer en el campo. Cambiar la cantidad podía reducir el daño si se equivocaba, pero dejaba por averiguar si había razones para confiar en el resultado.
En esa separación caben dos decisiones distintas. Una se refiere a si las condiciones merecen ser aceptadas. La otra se refiere a cuánto se puede comprometer sin poner en peligro cosas que hacen falta. Una cantidad pequeña puede ayudar con la segunda y aportar muy poca información para la primera. Si se utilizan los dos dólares como respuesta a todas las dudas, la capacidad de pagar una pérdida se convierte en un sustituto del examen del trato.
Los autores incluyen esta costumbre en el capítulo dedicado a la disciplina, la prudencia y la paciencia. Al hablar de disciplina se refieren a conservar una forma de decidir cuando surge la tentación de hacer una excepción. Para Warren Buffett, la excepción aparecía en una actividad en la que podía reconocer sus límites. Podía seguir disfrutando del golf y dejar fuera el compromiso de dinero. Pasar la apuesta preservaba la diferencia entre querer que un golpe saliera bien y tener razones para apostar por él.
Una excepción también puede cambiar lo que se hace la vez siguiente. Si alguien empieza a aceptar cualquier propuesta de poco dinero, deja de practicar la pregunta que antes hacía. Puede repetir decisiones que por separado parecen baratas y dedicarles, entre todas, una cantidad mayor. Para saber si se conserva el criterio, interesa volver a lo que se examinó antes de aceptar cada una. Una pérdida pequeña deja información sobre lo que ocurrió, pero esa información será difícil de utilizar si antes nunca se precisó qué se esperaba y por qué.
Pensemos en alguien que paga una cantidad pequeña para probar un servicio. Puede hacerlo porque quiere comprobar una función que necesita. En ese caso, sabe qué espera averiguar y qué hará con la respuesta. También podría pagar porque el precio le resulta tan bajo que prefiere probar sin pensar más. Al llegar el siguiente pago tendría que decidir de nuevo, esta vez con un servicio que ya ha utilizado. El mismo precio bajo acompaña dos decisiones con trabajos pendientes distintos, y conocer cuál se tomó permite valorar si conviene continuar.
El ejemplo del golf conserva una limitación que ayuda a entenderlo. Rechazar una apuesta de dos dólares carece de capacidad para garantizar el resultado de otra decisión mayor. Lo que se puede reconocer es una práctica, volver a las razones antes de comprometer dinero. Quien hace ese trabajo puede equivocarse porque desconoce algo o porque las cosas suceden de otra manera. Podrá al menos volver a la razón que lo llevó a entrar y examinar qué parte de lo que esperaba dependía de una suposición.
Warren Buffett tenía las dudas sobre su juego antes de que la apuesta se resolviera. Ese era el momento en que aún podía utilizar esa información. Cuando la partida terminara, ya habría un resultado y sería fácil explicar la apuesta mirando solo quién había ganado. La decisión de dejarla pasar había tenido que hacerse con lo que sabía de sí mismo al empezar a jugar.
¿Cómo se cumple una regla cuando la excepción parece pequeña?
La apuesta de dos dólares en el campo de golf ofrecía una excepción barata. Warren Buffett ya disponía de una regla y mantuvo su respuesta cuando el dinero parecía demasiado escaso para darle importancia. El precio de aquella ocasión podía hacer más fácil dejar la regla a un lado.
James Clear estudia en Hábitos atómicos cómo las condiciones de una situación facilitan repetir una conducta. Pensar de antemano qué se hará al aparecer una señal permite reconocer el momento de actuar sin tener que elegir la norma otra vez.
| Cuando aparece la ocasión | El tao de Warren Buffett | Hábitos atómicos |
| Qué se conserva | Un criterio que se aplica también cuando la cantidad es pequeña. | Una conducta cuyo comienzo y condiciones se han preparado. |
| Dónde se encuentra la dificultad | La excepción parece poco costosa. | El entorno facilita otra respuesta. |
| Qué se puede observar | Si la regla sigue guiando la elección. | Si la conducta prevista llega a realizarse. |
En el juego, la pequeña cantidad permite pensar que da igual decidir de otro modo. En una rutina puede ocurrir algo parecido cuando una interrupción parece breve. Antes de responder, conviene reconocer qué condición ha cambiado y si ese cambio afecta a la razón por la que se había preparado la regla.
Una norma también puede necesitar revisión. Para revisarla hace falta volver a su motivo y a lo que ha ocurrido al utilizarla. Si se cambia cada vez que resulta incómoda, se pierde la posibilidad de saber cómo habría funcionado al mantenerla. La respuesta de Warren Buffett en el campo de golf permite seguir una ocasión en la que decidió conservarla.
¿Cómo saber si los demás entenderán lo que queremos explicar?
Warren Buffett preparaba la carta anual de Berkshire Hathaway para personas que habían puesto dinero en la empresa sin participar en sus decisiones diarias. Al abrirla, un accionista podía encontrar por primera vez las cifras que él llevaba tiempo estudiando. La explicación debía permitirle seguir qué había ocurrido con su dinero antes de pedirle que valorase el resultado.
Mary Buffett y David Clark describen una preparación que empezaba después de Año Nuevo en Laguna Beach. Warren Buffett escribía a mano y enviaba el texto a Carol Loomis, de la revista Fortune. La carta pasaba por una profesional de la escritura antes de llegar a los accionistas. El dato permite ver que conocer el negocio y preparar una explicación legible eran partes del trabajo que requerían atención propia.
La primera dificultad al explicar algo conocido es reconocer qué sabe quien va a leerlo. Una persona que ha pasado meses examinando un asunto puede ver la relación entre dos cifras en cuanto las encuentra. Para el accionista, esas cifras podrían ser nuevas. Si solo recibe el resultado, tendrá que averiguar por su cuenta qué se comparó, qué cambió y por qué la dirección tomó una decisión en aquel momento. El escrito tiene que darle los antecedentes antes de pedirle que entienda sus consecuencias.
Esa relación también cambia según el año que se cuenta. Puede haber un gasto que aumente porque se ha hecho más trabajo, o porque el mismo trabajo cuesta más. La cifra que sube se ve en ambos casos. Para explicar qué sucedió hace falta conservar lo que ocurrió en la actividad de la empresa. Una explicación que ofrece ese paso permite al lector utilizar el dato al comparar los resultados con los de otro año. Sin él, solo podría reconocer que las cantidades son distintas.
La lectura de otra persona ayuda a localizar lo que el escritor lleva en la cabeza y ha dejado fuera del papel. Carol Loomis recibía el texto después de la escritura de Warren Buffett. La colaboración permitía que otra persona recorriera la explicación a partir de lo que había quedado escrito. Para comprender su utilidad se puede pensar en el momento en que cualquier lector se pregunta por qué una decisión aparece después de otra. Quien participó en ambas puede recordar la respuesta de inmediato. La carta necesita incluirla para quienes únicamente dispondrán de la explicación escrita.
También conviene conservar la distancia entre lo que se sabía al decidir y lo que después ocurrió. Si se cuenta el año empezando por su resultado final, puede parecer que la elección anterior ya contaba con esa información. Reconstruir las condiciones de aquel momento permite entender por qué se destinó dinero a una parte del negocio. Después se puede explicar qué ocurrió y qué cambió respecto a lo esperado. El accionista podrá examinar tanto el resultado como las razones con las que se llegó a él.
Ese trabajo pide palabras que el destinatario pueda relacionar con la actividad. Un término del oficio puede ser necesario, pero necesita su explicación cuando el lector lo encuentra por primera vez. Una cantidad puede ser exacta y exigir que se diga a qué periodo pertenece. Cada precisión cumple su función allí donde hace falta para continuar la lectura. Al revisar el texto desde quien lo recibe, es posible encontrar el lugar en que una palabra conocida por el escritor deja una pregunta abierta para el destinatario.
La preparación de la carta terminaba llevando a los accionistas una explicación que Warren Buffett había escrito y puesto en manos de otra lectora. La colaboración con Carol Loomis le ofrecía esa distancia respecto a sus propias palabras. Quien recibiera después la carta tendría el mismo papel desde el que examinar las decisiones del año, pudiendo volver a los hechos que se habían contado cuando necesitara entender una cifra o preguntar por su relación con lo ocurrido en el negocio.
¿Cómo sabemos qué oportunidades podemos dejar pasar?
Ted Williams tenía que elegir qué lanzamientos intentaba golpear con el bate. Al ver acercarse la pelota, buscaba reconocer si podía responder bien a ella o si convenía dejarla pasar. Esa espera tenía un límite dentro de cada turno, de modo que elegir una pelota mejor también exigía conocer cuántas oportunidades conservaba para golpear.
Warren Buffett encontró en The Science of Hitting, el libro de Ted Williams, una comparación para explicar la selección de inversiones. Mary Buffett y David Clark recuerdan ese vínculo al hablar de la paciencia. La utilidad de esperar depende de que quien espera sepa qué está buscando y pueda reconocer alguna diferencia entre las oportunidades que se le ofrecen. Una espera vacía deja pasar el tiempo. El trabajo de estudiar negocios puede continuar mientras aún se decide dónde comprometer dinero.
En béisbol, un lanzamiento que entra en la zona válida puede contar como strike cuando el bateador lo deja pasar. El tercero acaba su turno. Eso obliga a Ted Williams a elegir dentro de unas condiciones que la actividad le impone. En la comparación de Warren Buffett, dejar pasar una compra carece de esa penalización por turno. Puede examinar otra empresa después sin haber perdido por ello un derecho a seguir eligiendo. La diferencia entre ambos casos forma parte del razonamiento, porque permite entender qué clase de presión procede de la actividad y cuál se añade al verla como una carrera para actuar.
El siguiente trabajo es averiguar qué hace reconocible una oportunidad. En el libro, Warren Buffett se fija en empresas cuyas operaciones y resultados puede estudiar. Si una compañía ha ganado dinero durante años, hay algo que investigar. Se puede mirar de dónde procedían esos ingresos y qué necesitaba para conseguirlos. Ese examen deja preguntas para el futuro, ya que las condiciones pueden cambiar. El historial aporta información sobre lo que ocurrió. La compra exige decidir hasta dónde ayuda a comprender lo que podría seguir ocurriendo.
Una empresa que aún espera conseguir sus primeros ingresos plantea otra dificultad. Puede tener una idea atractiva y seguir dejando sin comprobar cómo pagará los gastos necesarios para llevarla adelante. La comparación del libro se detiene ahí, en la falta de información para hacer una estimación que Warren Buffett pueda sostener. Decir que deja pasar esa propuesta describe los límites de su trabajo. Otras personas pueden conocer mejor aquella actividad y estar dispuestas a examinarla desde otros datos. La información que uno necesita conserva su importancia incluso cuando otros deciden entrar.
En su carta a los accionistas de 1996, Warren Buffett explicó que podía escoger empresas cuyo funcionamiento entendiera y dejar fuera las demás. Le interesaba conocer dónde terminaba ese conocimiento. Si para estimar lo que vendría después le faltaba entender una parte del negocio, el hecho de haber estudiado otras empresas seguía dejándolo con esa dificultad. La comparación con Ted Williams ayuda a reconocer ese punto antes de comprometer el dinero.
El precio pide una comprobación propia. Entender el negocio permite estudiar cuánto dinero podría producir, pero la cantidad que se paga determina qué se entrega a cambio de esa posibilidad. La empresa puede resultarle conocida a Warren Buffett y venderse por una cantidad que deja muy poco margen si sus previsiones fallan. Esperar seguía teniendo una función en ese caso. Permitía conservar el dinero mientras se examinaba si otra oferta podía reunir las condiciones que él buscaba.
El béisbol ayuda a ver por qué conviene conocer la tarea antes de imitar una decisión. La paciencia de Ted Williams tenía que convivir con el tercer strike. Warren Buffett destacaba la posibilidad de seguir examinando ofertas sin una obligación equivalente de comprar al llegar a cierto número. Aplicar la misma espera a cualquier actividad exigiría comprobar si tiene un plazo, un coste o una oportunidad que puede desaparecer. Esas condiciones forman parte de lo que se decide al pasar.
Cuando Warren Buffett dejaba una propuesta sin aceptar, conservaba tanto el dinero como las preguntas que la empresa había dejado abiertas. Si volvía a estudiarla más adelante, tendría que mirar qué había cambiado en esas respuestas y en el precio. La duración de la espera podía ser la misma y la decisión resultar distinta al aparecer información que antes faltaba.
¿Qué podemos cambiar cuando el trabajo deja de funcionar?
¿Qué cambia al reconocer que una compra fue un error?
Warren Buffett reconoció que se había equivocado con una inversión en el aluminio y decidió retirarse. Mary Buffett y David Clark sitúan la compra a principios de los años ochenta. Cuando llegó el momento de salir, el dinero que había entregado seguía formando parte de sus cuentas, pero aún podía decidir qué hacer con la cantidad que lograra recuperar.
El episodio es breve y permite seguir un cambio de decisión. Warren Buffett había encontrado motivos para entrar en aquella industria y más adelante consideró equivocada la inversión. Los autores centran la explicación en lo que hizo después. En ese punto, continuar requería una razón que pudiera sostenerse con lo que ahora sabía. El deseo de que la primera decisión terminara bien seguía perteneciendo a la historia de la compra, mientras la decisión siguiente tenía consecuencias sobre el dinero que aún podía conservar.
Para separar ambas cosas, interesa reconocer qué pregunta responde cada cifra. El precio pagado permite saber cuánto se entregó al principio. Lo que se podría recuperar al salir indica qué quedaría disponible en ese momento. Lo que el negocio pudiera producir en el futuro exige estudiar su actividad y sus condiciones. Las tres cantidades tienen relación, pero una puede conocerse con exactitud y otra depender de una estimación. Conservar esa diferencia impide utilizar el dato más seguro, el precio pasado, como si también describiera lo que cabe esperar después.
Una pérdida en el precio tampoco demuestra por sí sola que la compra fuera un error. Puede haber cambiado lo que otras personas están dispuestas a pagar sin que la empresa haya perdido capacidad para hacer su trabajo. En el caso del aluminio, los autores dicen que Warren Buffett consideró equivocada la inversión. Esa valoración pertenece al relato y es el antecedente de su salida. Al utilizar el episodio para pensar en otra compra habría que examinar qué información permite llegar a una conclusión semejante, antes de imitar la respuesta.
La dificultad para retirarse puede crecer cuando la decisión ha recibido mucho tiempo y dinero. Una persona puede tener que explicar a otros por qué cambia de parecer después de haber defendido la compra. Si dedica la siguiente cantidad a evitar esa conversación, el dinero nuevo se compromete sin haber resuelto la duda sobre el negocio. Reconocer qué información ha cambiado permite hablar de la compra sin pedirle al resultado futuro que oculte lo que ahora se sabe. Al hablar de una decisión en esas condiciones, separar lo aprendido de lo que se quería conseguir permite explicar por qué cambia el paso siguiente.
También hace falta mirar qué implica salir. Puede haber un coste, un plazo o una forma concreta de recuperar el dinero. Decidir que la compra fue equivocada deja pendiente organizar ese paso con la información de la que se disponga. Los autores cuentan que Warren Buffett salió de la inversión, sin detallar en este episodio las condiciones de cada venta. El aprendizaje que se puede seguir desde ahí es la interrupción del compromiso. Lo que se invirtiera después tendría que volver a justificarse con sus propias posibilidades.
Seguir con una compra puede tener sentido si la investigación nueva sostiene sus razones. Salir puede tenerlo si esas razones han dejado de mantenerse. En ambos casos interesa poder explicar qué se sabe ahora sobre lo que vendrá. La compra anterior tendrá que contabilizarse y podrá estudiarse después para entender el error. Mantenerla abierta solo para llegar otra vez al precio que se pagó deja la decisión pendiente de una cifra que el negocio puede tardar mucho en alcanzar, o que puede quedarse fuera de sus posibilidades.
Al contar la retirada del aluminio, Mary Buffett y David Clark ponen el siguiente paso en manos de quien reconoce la equivocación. El dinero ya entregado seguirá siendo un dato al mirar atrás. La decisión que se tome ahora determinará cuánto más se compromete a partir de lo que se ha aprendido desde entonces.
¿Qué podemos aprender de un intento que ha salido mal?
Seymour Cray seguía experimentando después de varios fallos en el desarrollo de sus superordenadores. Cuando le preguntaron qué lo distinguía de otros ingenieros, explicó que estaba dispuesto a continuar cuando ellos habrían abandonado. Mary Buffett y David Clark recogen esa respuesta al hablar de la dificultad de decidir sabiendo que una parte de los intentos saldrá mal.
La respuesta de Seymour Cray lleva la atención al trabajo que queda después de una prueba fallida. El ordenador aún necesita una solución y el equipo dispone de un resultado que antes desconocía. Para aprovecharlo, tiene que volver a lo que pretendía comprobar, reconocer qué ha ocurrido y decidir qué información le falta para preparar el siguiente intento. Continuar empieza por ese examen de lo que acaba de pasar.
Para entender esa persistencia conviene seguir lo que ocurre entre dos pruebas. La primera se prepara para comprobar algo. Al hacerla se observa un resultado y se compara con lo que se esperaba. Si aparecen diferencias, el equipo tiene que decidir cuáles necesita investigar antes de continuar. Ese trabajo permite que el intento siguiente parta de algo que ya se ha visto. Puede dirigirse a una parte menor del problema, para averiguar de dónde viene la dificultad que se encontró en el ensayo anterior.
El resultado que parece malo puede ser útil si permite distinguir entre posibilidades que antes seguían abiertas. Si se pensaba que una pieza podía fallar de dos maneras y la prueba permite reconocer una de ellas, hay una pregunta que ya ha avanzado. El ordenador seguirá necesitando un arreglo, pero la persona que lo prepare cuenta con una observación más. En este ejemplo posible de un trabajo experimental, lo importante es conservar la relación entre lo que se quiso probar y lo que se llegó a ver.
La repetición pierde parte de su utilidad si se modifica tanto el intento que resulta difícil compararlo con el anterior. También puede ocurrir que se conserve todo sin saber qué se espera averiguar al repetir. El trabajo de preparar la prueba siguiente exige decidir qué se mantiene y qué se cambia, de acuerdo con la duda que haya quedado. Quienes participan necesitan saber qué parte del resultado podrán utilizar después para valorar ese cambio. La paciencia que se dedica a las pruebas incluye ese cuidado al organizarlas.
Hay un momento en que también debe examinarse la dirección del trabajo. Varios fallos pueden haber aportado información y dejar abierta la pregunta de si el objetivo sigue siendo posible con los medios disponibles. Continuar tiene un coste y necesita poder explicarse desde lo aprendido. La respuesta de Seymour Cray muestra su disposición a convivir con muchos errores. Trasladarla a otro trabajo exige mirar si los intentos están permitiendo aprender algo que acerque al objetivo y si quedan recursos para hacer el ensayo que ahora tendría sentido.
En el capítulo, la dificultad de decidir aparece junto a la posibilidad de equivocarse. Una persona puede aplazar una prueba para evitar un mal resultado y quedarse también sin la información que habría producido. Al reconocer una pregunta que se puede examinar, el equipo tiene un trabajo que preparar. Después podrá valorar el resultado y elegir el paso siguiente desde lo que haya observado. Eso mantiene distintas la decisión de probar, la observación obtenida y la valoración de si conviene seguir.
Seymour Cray hablaba de su forma de continuar cuando encontraba fallos durante el desarrollo. A quien vuelve a un ensayo que ha salido mal le queda reconstruir ese paso con el que empieza la investigación siguiente. Necesita saber qué ocurrió, qué se conoce ahora y qué queda por comprobar para poder avanzar. Al conservar la respuesta por escrito, quienes retomen la tarea pueden partir de la dificultad que ya se encontró en vez de gastar el siguiente intento en descubrirla otra vez.
¿Qué debe poder cambiar después de una prueba?
Seymour Cray aceptaba que algunas pruebas salieran mal durante el desarrollo de un ordenador. El intento dejaba información sobre una parte que necesitaba resolverse. Para que ese error ayudara al trabajo, la siguiente prueba tenía que aprovechar lo aprendido.
Adam Grant examina en Piénsalo otra vez qué hacemos con la información que contradice una idea propia. Una prueba puede prepararse para descubrir una dificultad o para buscar únicamente señales de que todo va bien. La diferencia se aprecia después, al comprobar qué decisión cambia por lo observado.
| Al examinar el intento | El tao de Warren Buffett | Piénsalo otra vez |
| Lo que necesita conocer el equipo | Qué parte del desarrollo funcionó y cuál falló. | Qué dato sostiene o contradice la explicación anterior. |
| Cómo se aprovecha el resultado | Preparando un cambio que se pueda volver a probar. | Revisando la idea que guiaba la decisión. |
| Qué deja el trabajo detenido | Repetir el mismo intento sin atender al fallo. | Aceptar solo los datos favorables. |
| Qué sigue abierto | Cómo responderá el nuevo intento. | Qué información podrá obligar a revisar otra vez. |
Pensemos en un envase que se abre durante el transporte. El equipo puede reforzar una esquina y repetir la prueba conservando las demás condiciones. Si el problema vuelve a aparecer en el mismo lugar, ya tiene una razón para revisar qué estaba atribuyendo a esa esquina.
Conservar los intentos anteriores permite seguir la investigación. Si cada prueba cambia el material, el tamaño y la forma de cerrar a la vez, será más difícil saber qué modificación produjo la diferencia. El resultado sigue siendo útil, pero hará falta más trabajo para entender de qué depende. En el envase se puede limitar la prueba a unas pocas unidades antes de utilizarlo en todos los pedidos. Así el intento permite aprender sin hacer que todos los clientes dependan de una solución que aún se está comprobando.
El permiso para equivocarse necesita llegar hasta esa revisión. Quien detectó la abertura tiene que poder contar cómo fue la prueba, también si el resultado obliga a cambiar una solución en la que el equipo había trabajado mucho.
¿Cuándo deja de servir el esfuerzo que ponemos en un negocio?
Al decidir si seguía poniendo dinero en las fábricas textiles, Warren Buffett tenía delante algo más que el resultado del último pedido. Una nueva cantidad permitiría continuar el trabajo durante un tiempo. La pregunta era qué ocurriría después con los tejidos fabricados y cuánto de ese dinero podría volver a la empresa al venderlos.
Mary Buffett y David Clark explican que Berkshire se enfrentaba a competidores capaces de producir más barato en otros países. Esa diferencia afectaba a lo que se podía conseguir por los tejidos. Un comprador podía mirar las ofertas que recibía y elegir. A la fábrica le quedaba el trabajo de producir con un coste que permitiera vender en esas condiciones. Si el precio que se aceptaba apenas cubría el gasto, fabricar otro pedido mantenía ocupados los medios de la empresa y dejaba poco con lo que preparar el siguiente.
Desde dentro, una mejora podía parecer necesaria. Una máquina más eficaz podía permitir que una parte del proceso costara menos. Para saber si convenía comprarla hacía falta seguir la cuenta hasta la venta. Había que mirar cuánto se ahorraría al producir, cuánto se había pagado por conseguir ese ahorro y qué cantidad podría conservarse después. Si el precio de los tejidos seguía bajando por la competencia, parte del ahorro acabaría sirviendo para aceptar un precio menor. La fábrica habría mejorado y podría continuar con la misma dificultad para recuperar lo que acababa de gastar.
Esa es una diferencia que se pierde al valorar solo si el equipo trabaja bien. Las personas pueden aprender a sacar más producción de una máquina y conocer cada vez mejor el oficio. Para la empresa, esa capacidad necesita encontrar una salida que pague el trabajo y permita mantenerlo. Si el dinero vuelve a salir entero para seguir compitiendo, la mejora de la tarea y la mejora de lo que recibe el dueño se separan. Se puede reconocer el trabajo de quienes fabrican y examinar al mismo tiempo si el negocio les permite sostenerlo. Con cada cantidad nueva, Warren Buffett tenía que mirar hacia lo que aún podía cambiar. El dinero ya invertido explicaba cómo había llegado Berkshire a ese momento. A partir de ahí, seguir abierto requería utilizar recursos que aún estaban disponibles. La esperanza de recuperar lo gastado podía hacer atractivo otro intento, pero ese intento necesitaba una explicación propia. Si el mercado seguía permitiendo a otros fabricar por menos, entregar más dinero dejaba pendiente la misma dificultad después de la mejora. Para decidir, importaba cuánto podía recuperar ese gasto futuro en aquellas condiciones.
Cerrar también tenía un coste para la actividad que ya estaba en marcha. El libro recoge el pesar de Warren Buffett al explicar que había tenido que terminar con el negocio textil. Mantenerlo durante más tiempo habría conservado el trabajo de aquel periodo, con la necesidad de volver a financiarlo después. La decisión exigía comparar ese tiempo añadido con las posibilidades de sostener la actividad cuando se agotara el dinero nuevo. La continuidad de un negocio acaba dependiendo de lo que sus clientes están dispuestos a pagar, junto a lo que cuesta atenderlos.
Los autores sitúan la lección en esa relación entre esfuerzo y condiciones del negocio. En Berkshire se había trabajado para mejorar la producción y se habían destinado recursos a continuar. Lo que seguía fallando era la capacidad de competir con los precios de quienes fabricaban fuera. Al cerrar, Warren Buffett dejó de destinar recursos a fabricar nuevos pedidos. Seguía teniendo que hacerse cargo de lo que exigiera terminar la actividad, mientras podía reservar para otros trabajos el dinero que habría vuelto a poner en otra ronda de producción y venta.
¿Qué estamos eligiendo al volver a gastar en lo que ya tenemos?
El dinero dedicado a las fábricas textiles seguía formando parte de la historia de Berkshire cuando Warren Buffett tenía que decidir el siguiente gasto. Las máquinas anteriores podían explicar cómo se había llegado hasta allí. Para valorar otra compra hacía falta mirar qué cambiaría en el negocio al hacerla.
Annie Duke dirige esa misma atención hacia los recursos que aún podemos elegir en ¡Abandona!. La inversión anterior puede hacer difícil retirarse. El dinero y el tiempo que se utilizarán a continuación siguen pidiendo una decisión sobre lo que podrán aportar desde ahora.
| Al considerar otro gasto | El tao de Warren Buffett | ¡Abandona! |
| Lo que se ha hecho | Se ha comprado equipo y se ha mantenido un negocio. | Ya se ha dedicado esfuerzo a una actividad. |
| La pregunta sobre continuar | Si el siguiente gasto cambia la situación del negocio. | Si compensa emplear más recursos con lo aprendido. |
| La información que hace falta | Precios, costes y posibilidades de competir después del gasto. | Resultados que justificarían seguir y condiciones para retirarse. |
Continuar puede exigir más recursos y retirarse también puede tener costes. Para entender la decisión de Warren Buffett, las dos posibilidades tienen que examinarse con las obligaciones que seguían pendientes. La máquina ya comprada y la siguiente pertenecen a decisiones tomadas en momentos diferentes.
¿Qué tendría que cambiar para seguir trabajando?
Imaginemos una imprenta que estudia comprar otra máquina después de varios años con pocos encargos. La responsable de producción conoce bien el tiempo que se pierde con la antigua. Su socio necesita saber si la compra resolverá también la falta de pedidos.
—La nueva terminaría el trabajo en menos horas —explica ella.
—¿Cuántos encargos hemos perdido por tardar demasiado? —pregunta él.
—Tengo que separar esos de los que se fueron por precio. Si solo recuperamos los primeros, podría quedar parte de la máquina sin usar.
La pregunta sigue el gasto hasta lo que cambiaría al utilizarlo. Una máquina más rápida puede aportar una mejora y dejar fuera la causa principal de que falte trabajo. Antes de comprarla, los dos necesitan conocer qué dificultad esperan resolver con ella.
¿Con qué señal volveremos a decidir?
Los mismos socios pueden utilizar la pregunta de Annie Duke para preparar una revisión antes de comprometerse con la compra. Les interesa averiguar si hay pedidos suficientes para sostener el trabajo que esperan hacer.
—Podemos hablar con los clientes a los que les falló el plazo —propone la responsable—. Les preguntaré qué encargos siguen teniendo y qué fecha necesitan.
—Anotemos cuáles se pueden confirmar —responde su socio—. Si solo recibimos interés sin pedidos, tendremos que volver a la cuenta antes de comprar.
—Y miraremos cuánto cuesta atender los que sí lleguen con la máquina que ya tenemos.
Las respuestas pueden apoyar una compra, pedir otra prueba o mostrar que conviene parar. Haber hablado antes de las señales permite volver a ellas cuando llegue una noticia favorable, conservando también los gastos que esa noticia tendrá que cubrir.
¿Quién debe decidir una compra para la empresa?
Grady Rosier llamó a Warren Buffett para consultar la compra de un par de aviones para McLane. Era él quien dirigía la compañía, pero quiso llevar aquella decisión al propietario antes de dar el paso. La llamada dejaba una pregunta pendiente entre los dos, quién debía estudiar el gasto y hacerse responsable de decidirlo.
Mary Buffett y David Clark utilizan esa llamada para explicar cómo se repartía el trabajo dentro de Berkshire. Warren Buffett había comprado un negocio que contaba con alguien capaz de dirigirlo. Al hacerse dueño, adquiría interés en lo que la empresa consiguiera, mientras la experiencia diaria sobre sus necesidades seguía en manos del directivo. Grady Rosier podía conocer los desplazamientos que hacía falta resolver y lo que esos aviones permitirían hacer. Warren Buffett podía reconocer su capacidad para dirigir sin tener por ello el mismo conocimiento de cada compra que se planteara en McLane.
La respuesta de Warren Buffett mantuvo la decisión en manos de Grady Rosier. Le recordó que era él quien llevaba el negocio. Esa devolución de la autoridad también conservaba la obligación de examinar la compra. Si se necesitaban los aviones, el directivo tendría que poder relacionarlos con una necesidad de la compañía y estudiar qué costaría atenderla. Si encontraba otra manera de resolverla, también podía considerarla desde el conocimiento del trabajo. La propiedad de Berkshire daba a Warren Buffett la posibilidad de intervenir. La forma de dirigir que había elegido le llevaba a dejar esa tarea en McLane.
La diferencia se aprecia siguiendo lo que habría que averiguar antes de comprar. Para estudiar un gasto hacen falta datos sobre su uso, los recursos que pide y las otras necesidades entre las que habrá que repartir el dinero. Parte de esa información la conocen quienes trabajan en el negocio. Llevar la última palabra a alguien más alejado puede obligar a reunirla de nuevo para que decida. La persona que debe explicar el uso del avión puede acabar haciendo casi toda la investigación y seguir esperando a que el propietario diga si se compra. El dinero continúa siendo una responsabilidad compartida, pero el lugar desde el que se examina la necesidad cambia.
También cambia la manera de pedir cuentas después. Si el directivo decide, puede explicar qué esperaba conseguir y qué ha ocurrido. Si la compra llega impuesta desde fuera, el resultado mezcla lo que él ha hecho con una elección que tomó otra persona. Reconocer quién tiene autoridad permite seguir ese recorrido. A quien dirige le corresponde utilizar la información disponible y responder por sus decisiones dentro del trabajo que se le ha confiado. Para quien ha delegado, queda el trabajo de comprobar que sigue contando con una persona capaz de hacerlo.
La confianza de Warren Buffett se apoyaba en una elección anterior. El libro insiste en comprar negocios con una dirección competente y permitir que esas personas continúen trabajando. Ese criterio exige mirar a quién se entrega la responsabilidad antes de recibir la llamada sobre un gasto. Conservar a un directivo y consultar después cada movimiento acabaría cambiando la función que se le había pedido desempeñar. La autoridad que recibió tendría poco alcance si todas las decisiones importantes debieran rehacerse en la sede. Grady Rosier conservó el trabajo de decidir si esos aparatos servían a McLane. La necesidad de los aviones seguía teniendo que explicarse con lo que ocurría en la compañía y con los recursos que costaría utilizarlos. Al devolverle la decisión, Warren Buffett mantuvo la autoridad junto a la persona que conocía la actividad. Cuando hubiera que examinar el efecto de gastar aquel dinero, Grady Rosier podría volver a los usos que había previsto para los aparatos y a la necesidad que lo había llevado a plantear la compra.
¿Qué cambia cuando una empresa cobra menos de lo que le cuesta cumplir?
Una compañía de seguros puede cobrar hoy por daños que tendrá que atender mucho después. Entre la entrada del dinero y el momento de pagar cabe un periodo en el que la venta parece acabada. La obligación de cumplir el seguro sigue abierta durante el tiempo que se haya acordado.
GEICO había conseguido una posición valiosa al ofrecer seguros de automóvil con costes bajos. Mary Buffett y David Clark explican que, al intentar crecer, la compañía fue aceptando riesgos sin cobrar lo necesario para compensarlos. Ese cambio afectaba a la relación que mantenía entre el dinero recibido y las obligaciones contraídas. Un precio puede atraer a otro conductor y seguir resultando insuficiente para el conjunto de pagos que cabe esperar de contratos parecidos. Cuantos más acuerdos se firmen en esas condiciones, más crece el compromiso que cuesta atender.
Para entender el problema conviene distinguir dos clases de gasto. La aseguradora tiene costes por hacer funcionar su actividad. También tiene que pagar los daños cubiertos cuando ocurren. Conseguir que la primera parte cueste poco ayuda, pero la segunda depende de los riesgos que se hayan aceptado. Si una compañía calcula bien lo que le cuesta tramitar una póliza y calcula mal lo que puede pagar por los accidentes, puede perder dinero en un seguro que parecía barato de gestionar. La ventaja en una parte del trabajo convive con la dificultad que se ha creado en la otra.
En la crisis que describe el libro, Warren Buffett examinó si GEICO podía corregir ese error. Le interesaba que la capacidad de trabajar con costes bajos seguía teniendo valor. Había que recuperar el cuidado al elegir qué riesgos se cubrían y a cambio de qué cantidades. La diferencia importaba porque dejaba dos explicaciones posibles para una empresa en dificultades. Una actividad puede haber perdido la razón por la que los clientes la elegían. También puede conservar esa capacidad y estar utilizándola en contratos cuyas condiciones la perjudican. Averiguar en cuál se está exige conocer qué está causando las pérdidas.
La corrección tiene que recorrer el mismo tiempo que separa cobrar de cumplir. Cambiar la forma de aceptar contratos nuevos afecta a las obligaciones que se sumen después. Los anteriores siguen vivos hasta terminar el periodo al que pertenecen. Si parte del dinero cobrado por ellos ya se ha gastado y llegan pagos mayores, la compañía necesita recursos para atenderlos. Recuperar una buena manera de trabajar y disponer de dinero suficiente para aguantar mientras produce efecto son dos asuntos relacionados. El primero explica cómo podría mejorar el negocio. El segundo afecta a que pueda seguir funcionando hasta llegar allí.
El libro presenta la recuperación de GEICO como un caso en el que Warren Buffett reconoció un error corregible y participó en la empresa durante la crisis. Los autores cuentan el resultado desde lo que ya había ocurrido. Al estudiar el razonamiento, importa conservar lo que tenía que averiguarse antes de conocer ese desenlace. La continuidad de los clientes, el coste de atenderlos y la posibilidad de cambiar las condiciones formaban parte del examen. El aumento posterior del valor de su inversión pertenece al resultado de aquella operación, con las circunstancias que lo hicieron posible.
La cuestión pendiente en cada contrato volvía a ser cuánto recibía la compañía por lo que se comprometía a cubrir. Recuperar el control sobre esa relación permitía que las ventas nuevas contribuyeran a sostener el servicio. El dinero entrante tendría que atender gastos y daños antes de convertirse en una ganancia disponible. Seguir ese recorrido ayuda a entender cómo GEICO pudo vender más seguros y acercarse a la falta de dinero, y qué parte del trabajo necesitaba cambiar para empezar a salir de ella.
¿De dónde sale lo que un negocio puede seguir aportando?
¿Cómo puede una tienda bajar el precio y seguir ganando dinero?
Antes de vender un mueble, Nebraska Furniture Mart ya había pagado por tenerlo disponible. Una parte del dinero de la empresa estaba puesta en mercancía que esperaba comprador. El precio al que hubiera conseguido esa mercancía acompañaría cada venta hasta saber cuánto quedaba después de atender los gastos.
Mary Buffett y David Clark describen una manera de comprar que empezaba con pedidos grandes y pagos al contado. La tienda reunía cantidades que podían llegar al equivalente de un mes de fabricación. Al mayorista le ofrecía una venta importante y el cobro inmediato. Esas condiciones permitían negociar un precio inferior al que obtenían competidores que compraban a crédito. Para entender por qué la tienda podía cobrar menos al cliente, había que volver primero a ese trato con quien le suministraba los productos. La diferencia dejaba espacio para dos decisiones. Nebraska Furniture Mart podía destinar una parte del ahorro a rebajar el precio de venta y conservar otra para sostener la tienda. Si el cliente encontraba el mismo tipo de producto más barato, tenía una razón para comprar allí. La empresa podía atender esa venta sin renunciar por completo al dinero que necesitaba recibir a cambio de su trabajo. Rebajar el precio dependía de lo que le había costado poner el producto a disposición del comprador. La cuenta empezaba antes de colgar la etiqueta.
Ese margen tiene que cubrir más cosas que la mercancía. La tienda necesita un lugar para guardar y mostrar lo que vende, personas que atiendan y medios para hacer llegar el producto a quien lo compra. La cantidad que queda entre el coste de compra y el precio cobrado aún tiene que pagar esa actividad. Al comparar dos formas de vender, interesa averiguar cuánto pide cada una para funcionar. Una tienda puede cobrar menos y conservar dinero si también consigue atender sus ventas con un coste que encaje dentro de lo que recibe.
El pago al contado introduce otra necesidad. Para hacer el pedido hay que disponer del dinero antes de vender las unidades que llegan. Comprar mucho puede ayudar a negociar y dejar una cantidad considerable reunida en el almacén. Mientras esa mercancía siga allí, el dinero permanece ocupado en ella. Si tarda más de lo esperado en salir, la tienda puede tener existencias y encontrarse con menos efectivo para pagar otro gasto. La ventaja al comprar tiene que convivir con la capacidad de ir vendiendo lo que se ha adquirido.
Por eso la relación entre compras y ventas continúa después del primer pedido. Cuando se vende un artículo, se recupera una parte del dinero entregado al mayorista. Las ventas siguientes van devolviendo el resto, junto con lo que quede una vez pagado el trabajo de atenderlas. Esa salida permite preparar otra compra. Un precio que atrae clientes puede ayudar a completar el recorrido, pero hace falta que los productos comprados sean los que esos clientes quieren llevarse. Conseguir algo muy barato dejaría de ayudar si el almacén se llenara de mercancía que permanece sin vender.
El ejemplo de Nebraska Furniture Mart muestra una ventaja que la tienda podía construir antes de competir por la venta. El volumen del pedido y la forma de pago cambiaban el coste del que partía. Después debía conservar la relación entre lo que reunía y lo que encontraba salida. Los autores explican el precio económico que veía el comprador siguiendo ese camino de vuelta. Parte de la rebaja que encontraba al llegar a la tienda había empezado en el momento en que otra persona negoció cuánto costaría traer la mercancía.
¿Cuándo sirve un descuento para conseguir lo que hace falta?
Comprar una cantidad grande de muebles permitía a Nebraska Furniture Mart conseguir un precio menor. Después había que vender esos muebles a clientes que los quisieran. El ahorro de la compra seguía unido al trabajo de darles salida.
En Moneyball, Michael Lewis sigue la elección de Jeremy Brown. Oakland acordó pagar al jugador por su incorporación una cantidad inferior a la habitual en aquella zona del proceso de selección. Ese dinero recibe el nombre de prima de firma. El club quería al jugador por lo que había hecho en el campo y conservaba dinero para otras incorporaciones al pagar aquella cantidad.
| Al comprar por menos | El tao de Warren Buffett | Moneyball |
| Qué se quiere conseguir | Muebles que el comercio pueda ofrecer a sus compradores. | Un jugador que aporte al equipo durante su desarrollo. |
| Dónde aparece el ahorro | En el precio de comprar una cantidad mayor. | En la prima de incorporación acordada. |
| Qué se necesita después | Mantener la relación entre existencias, ventas y gastos. | Entrenar al jugador y observar su aportación. |
| Qué queda pendiente | Cuándo se venderán los muebles comprados. | Cómo rendirá ante nuevas exigencias. |
El precio permite empezar la operación. La ayuda que se espera obtener llegará después y requiere un trabajo distinto en cada caso. Los muebles ocupan espacio mientras esperan comprador. El jugador necesita preparación y ocasiones para mostrar lo que puede hacer.
En ambos casos, el dinero que se conserva puede servir a otras necesidades. Su utilidad depende de que la primera compra atienda una necesidad que se ha estudiado. Acumular existencias difíciles de vender o contratar a una persona que el equipo apenas sabe utilizar seguiría ocupando recursos después de aprovechar el descuento.
¿Qué trabajo se ahorra una empresa cuando su producto sigue sirviendo?
Wrigley podía vender chicles cuyo uso seguía siendo reconocible muchos años después de haber empezado a fabricarlos. Warren Buffett se fijaba en esa continuidad al pensar qué podía esperar del negocio. Un cliente que volvía a comprar encontraba un producto que la empresa sabía producir y que seguía sirviéndole para lo mismo.
Mary Buffett y David Clark relacionan esa permanencia con el dinero que la empresa necesita volver a poner en el trabajo. Hay una parte de los ingresos que debe dedicarse a fabricar y vender las unidades siguientes. También puede haber gastos para sustituir medios o rehacer el producto con el fin de que conserve su lugar entre los compradores. Si esa segunda parte exige cantidades grandes una y otra vez, buena parte del dinero obtenido vuelve a quedar comprometida en mantener el negocio. Lo que aparece como ganancia necesita examinarse junto a lo que habrá que gastar después para continuar.
La continuidad del chicle ofrecía a Warren Buffett una manera de hacerse preguntas sobre esos gastos. Le interesaba que el uso básico pudiera mantenerse durante años. Eso podía permitir que una parte del conocimiento y de los medios de fabricación siguiera sirviendo. Cada venta nueva podía apoyarse en trabajo que la empresa ya había hecho. Para entender el dinero que queda disponible, conviene ver cuánto de aquel trabajo sigue siendo útil y qué parte debe hacerse de nuevo antes de volver a vender.
Mantener algo útil también exige cuidarlo. Las máquinas se desgastan, la mercancía tiene que producirse y los clientes necesitan encontrarla. El ejemplo de Wrigley permite estudiar la menor necesidad de rehacer por completo el producto que se ofrece. Esa posibilidad deja preguntas abiertas sobre el gasto de mantener las instalaciones y de llegar a los compradores. Una cuenta que olvidara esas necesidades exageraría el dinero que la empresa puede utilizar libremente. La estabilidad del uso ayuda a pensar el trabajo futuro, con los gastos que siguen perteneciendo a ese trabajo.
La marca añade una relación con el comprador. Una persona puede seguir queriendo mascar chicle y elegir otro paquete al llegar a la tienda. Conservar la demanda del producto y conservar la preferencia por una marca son asuntos distintos. Para estudiar Wrigley, el uso que permanece sirve como primer apoyo. Después hace falta entender por qué las ventas seguirían llegando a esa empresa y qué tendría que hacer para atenderlas. La costumbre del cliente puede ayudar a repetir la compra, mientras la presencia de competidores mantiene abierta la necesidad de que siga eligiendo.
Warren Buffett utilizaba el ejemplo al hablar de negocios que podía imaginar dentro de diez o quince años. El plazo lleva la atención más allá de una temporada buena. Si se espera que el producto siga sirviendo, todavía hay que mirar a qué precio puede venderse y qué recursos serán necesarios para producirlo en ese futuro. La facilidad para reconocer el uso permite empezar ese examen. Los resultados seguirán dependiendo de que las personas compren y de que la empresa pueda atenderlas en condiciones que dejen dinero después del trabajo.
En el argumento de los autores, una parte de la ventaja de Wrigley estaba en aprovechar durante mucho tiempo lo que ya había construido. El dinero empleado en desarrollar una forma útil de hacer el producto podía seguir sirviendo a las ventas posteriores. La pregunta por los beneficios lleva así a revisar lo que necesitará gastarse para mantenerlos. Solo después de reservar los recursos que exige continuar se puede examinar qué cantidad queda para ampliar la actividad, devolver dinero a sus dueños o emplearlo en otro trabajo.
¿Qué puede conservarse cuando cambia la forma de servir al cliente?
El ejemplo de Wrigley permite a Mary Buffett y David Clark examinar una necesidad que Warren Buffett entendía bien. El producto se seguía comprando y su uso resultaba reconocible. Conocer ese uso ayudaba a pensar qué tendría que cambiar para que dejara de interesar a sus compradores.
Alexander Osterwalder, Yves Pigneur, Alan Smith y Fred Etiemble distinguen en La empresa invencible el cuidado de los negocios actuales de las pruebas para preparar otros. Una necesidad que permanece puede atenderse de una manera distinta, y ese cambio exige trabajo antes de saber si funcionará.
En el paso de Hilti hacia contratos de gestión de herramientas, los clientes seguían necesitando equipos para sus obras. Cambiaba la responsabilidad sobre las reparaciones y el dinero que la empresa debía adelantar antes de recuperar los cobros. La continuidad de la necesidad convivía con una organización nueva.
| Al observar la continuidad | El tao de Warren Buffett | La empresa invencible |
| Qué se estudia | La permanencia de la necesidad y las características del negocio. | La relación entre lo que busca el cliente y la forma de atenderlo. |
| Qué puede cambiar | Los costes y las condiciones con los que se sostiene la venta. | El producto, la entrega o la manera de cobrar. |
| Qué hay que conservar a la vista | Lo que permite al negocio seguir siendo comprensible. | Lo que el comprador sigue necesitando mientras cambia el servicio. |
¿Qué siguen buscando las personas que compran?
Veamos una tienda de calzado que considera ofrecer un servicio de recogida y reparación. Sus clientes siguen queriendo utilizar los zapatos que tienen. La dueña conoce las compras que hacen y necesita enterarse de lo que hacen cuando un par se estropea.
—Algunos vuelven a comprar porque se les ha soltado una suela —cuenta el dependiente.
—Preguntemos si querían cambiarlos o si buscaban cómo repararlos —responde ella—. Para decidir el servicio necesitamos saber qué estaban intentando resolver.
—También podemos anotar cuántos preguntan por el arreglo antes de comprar otro par.
La observación conserva la atención que Warren Buffett presta a lo que el comprador seguirá necesitando. Si una parte del público quiere prolongar el uso, esa información permite estudiar la propuesta sin dar por hecho que toda compra nueva expresa el deseo de estrenar.
¿Qué trabajo exige atender esa necesidad de otra manera?
La misma tienda tendría que decidir después cómo prestará la reparación. Con las preguntas de La empresa invencible se puede seguir lo que ocurre entre recibir el calzado y devolvérselo al cliente.
—El reparador puede recoger los pares los martes —explica el dependiente—. Falta saber cuándo los devolverá.
—Y quién puede decir al cliente cuánto costará antes de dejarlos aquí —añade la dueña.
—Podríamos empezar por los arreglos para los que ya tiene un precio y un plazo.
Con esa primera prueba, la tienda podrá observar cuántas personas entregan los zapatos y si los reciben cuando se les prometió. La necesidad conocida da un motivo para investigar el servicio. Las recogidas, los precios y la devolución tienen que funcionar para que el cliente pueda servirse de él.
¿Qué pasa cuando los clientes dejan de necesitar lo que vendemos?
Los comercios que utilizaban los sellos de Blue Chip Stamps ofrecían a sus clientes una recompensa por seguir comprando. Al reunir sellos, el comprador podía cambiarlos por productos del catálogo. Para la empresa que organizaba ese servicio, la demanda empezaba cuando un comercio quería formar parte del sistema y compraba sellos para entregarlos.
Mary Buffett y David Clark recuerdan Blue Chip Stamps entre los negocios en los que Warren Buffett invirtió y que perdieron casi toda su actividad al cambiar su entorno. El caso permite volver sobre una pregunta que se puede olvidar mientras llegan pedidos. Conviene saber para qué se está pagando por el servicio y qué otras maneras tiene el cliente de conseguir lo que busca. La experiencia de atender las ventas de hoy puede convivir con un cambio en la razón por la que alguien querrá seguir comprando mañana.
Los documentos de la propia compañía permiten seguir ese cambio con más detalle. En su informe de 1978, Blue Chip Stamps explicó que numerosos supermercados habían reducido o abandonado los sellos al pasar a vender con descuentos. También señaló que muchas gasolineras dejaron de ofrecerlos después de la escasez de gasolina de 1973. Los clientes empresariales del servicio estaban cambiando su manera de atraer al comprador o las condiciones en las que trabajaban. Esa decisión cortaba la llegada de sellos a los consumidores, aunque la empresa siguiera siendo capaz de suministrarlos y atender los canjes.
El recorrido se puede seguir desde una de esas tiendas. Si decide competir mediante descuentos, parte de la ventaja que ofrece aparece directamente en el precio. Con los sellos, el comprador tenía que reunirlos y esperar a tener los necesarios para obtener una recompensa. El comercio podía valorar qué forma de atraerlo encajaba mejor con su nueva manera de vender. Para Blue Chip Stamps, atender con eficacia el sistema de recompensas dejaba por resolver si las tiendas querían seguir utilizándolo. Hacer mejor aquel trabajo y recuperar la demanda que lo sostenía eran problemas diferentes.
La reducción también se veía en los medios necesarios para funcionar. La compañía mantenía lugares en los que se recogían los regalos. El informe de 1978 comparaba sus noventa establecimientos de canje de 1970 con los cuarenta y uno que quedaban ocho años después. Era una adaptación a un volumen de actividad mucho menor. Una empresa puede ajustar su tamaño a los pedidos que siguen llegando. Eso ayuda a entender qué puede sostener, con la necesidad de revisar los gastos cuando parte de la actividad que los pagaba ya ha desaparecido.
Para quien examina el negocio, el historial de ventas sirve para reconocer lo que se ha perdido. A continuación hace falta mirar lo que cambió en las decisiones del cliente. Si un supermercado ha encontrado otra manera de ofrecer un ahorro, conseguir que compre sellos otra vez exige que vea una razón para recuperar ese sistema. La capacidad de imprimirlos o distribuirlos sigue siendo necesaria mientras los utilice alguien. Es una capacidad cuyo valor depende del servicio que el comercio quiera ofrecer a sus compradores.
Warren Buffett conservó en Berkshire el recuerdo de aquella disminución. En su carta de 1991 comparó las ventas de sellos de 1972 con las de ese año, que se habían reducido a una parte pequeña. Los datos prolongan el caso que los autores recogen en el libro. El negocio había tenido compradores y había sabido atenderlos. Para decidir cuánto trabajo podía seguir sosteniendo, resultaba necesario volver a los comercios que aún elegían los sellos y a la cantidad que estaban dispuestos a comprar.
¿Qué descubrimos al escribir por qué queremos comprar?
La prueba de la página escrita que propone Warren Buffett empieza antes de entregar el dinero. Quien quiere comprar tiene que contar qué espera obtener y por qué cree que la empresa puede dárselo. Una marca conocida puede servir para empezar a hablar. Al escribir, queda por explicar qué parte de ese conocimiento sostiene el precio que se quiere pagar.
Mary Buffett y David Clark recogen la pregunta sobre Coca-Cola como un ejercicio. Se plantea comprar la compañía entera por una cantidad muy grande y explicar los motivos. Eso obliga a mirar la actividad de la que saldría el dinero esperado. Que la bebida sea conocida y se venda en muchos lugares puede formar parte de la explicación. A partir de ahí hace falta relacionar esas ventas con lo que cuesta producir, repartir y mantener el negocio. La página necesita ese recorrido para que se entienda por qué una cantidad de ventas puede dejar una cantidad distinta a disposición del dueño.
La diferencia entre reconocer el producto y entender la compra aparece en el precio. La misma empresa puede resultar atractiva y costar una cantidad que requiera un futuro muy favorable para recuperarla. Para explicar por qué se pagaría ese dinero, la persona tendría que decir qué espera que suceda y durante cuánto tiempo. Puede apoyarse en datos que conoce y hacer estimaciones sobre lo que viene después. Al escribir, conviene conservar esa diferencia. Un dato sobre ventas pasadas cuenta algo que ocurrió. Una expectativa sobre los años siguientes depende de condiciones que habrá que examinar.
La página puede revelar qué condiciones sostienen varias partes de la decisión. Si se espera vender más, hay que mirar cómo se conseguirán esas ventas. Para atenderlas puede hacer falta aumentar la producción, llegar a otros lugares o dedicar más recursos a distribuir. Esos gastos forman parte de lo que se pretende ganar al crecer. Una explicación que salte desde vender más hasta disponer de más dinero dejaría fuera el trabajo que une ambas cosas. Al seguirlo por escrito, se puede descubrir si los dos motivos que parecían separados descansaban sobre la misma suposición acerca del coste.
También ayuda a reconocer lo que falta. Hay razones que empiezan siendo fáciles de decir y se detienen cuando toca aportar un dato. La persona puede dejar escrita la pregunta y averiguar qué información necesita para continuar. Si al buscarla encuentra algo distinto de lo que esperaba, tendrá ocasión de revisar lo que había puesto antes. El papel conserva la relación entre esa primera idea y lo que se ha averiguado después. Una duda que se reconoce antes de comprar permite examinar qué parte de la decisión depende de su respuesta.
El ejercicio admite el error. Warren Buffett explica que podría equivocarse y, aun así, sabría por qué había decidido actuar. Esa diferencia permite utilizar la página cuando la empresa cambia o el resultado se aparta de lo esperado. Se puede volver a la razón que se escribió, localizar el dato que la sostenía y mirar qué ha sucedido con él. También puede encontrarse una condición que se había dado por segura y que era menos estable de lo que parecía. La explicación deja un lugar al que regresar para seguir esa revisión.
Antes de entregar la cantidad por Coca-Cola, la página tendría que explicar cuánto se paga por la empresa y qué actividad permitiría recuperar ese dinero. Llenarla pide desarrollar las relaciones necesarias para que otro pueda seguirlas. Si la explicación queda detenida en una parte, el trabajo pendiente puede identificarse antes de comprometer la cantidad que depende de ella. Quien ha escrito sabrá qué tenía que averiguar y podrá volver a ese punto con la respuesta, conservando delante las razones que había desarrollado hasta allí.