La ganancia es primero
Mike Michalowicz se echó a llorar delante de su familia. Cuando pudo hablar, les dijo que había perdido todo el dinero que había ganado. Sus hijos se quedaron mirándolo mientras él se hundía en la silla. Le daba vergüenza levantar la vista. Había ganado aquel dinero pensando en mantener a su familia y ahora le tocaba contarle cuánto le quedaba.
Adayla, que tenía nueve años, se levantó de la mesa y corrió a su cuarto. Su padre tenía ganas de salir corriendo también, pero se quedó sentado hasta que la vio volver con la hucha que le habían regalado al nacer. La niña había cerrado la tapa con cinta adhesiva y gomas del pelo para que costara sacar el dinero. Puso la hucha sobre la mesa y la empujó hacia él para ofrecerle lo que había dentro.
Antes de que Adayla le acercara la hucha, Mike Michalowicz ya sabía cuánto dinero le faltaba. Aquella mañana, el contable le había llamado para decirle que debía 28.000 dólares de impuestos. De todo lo que había ganado al vender sus empresas, a Mike Michalowicz le quedaban 10.000. Llevaba tiempo usando ese dinero para pagar gastos de los negocios en los que había invertido. Ahora le faltaban 18.000 dólares solo para cubrir los impuestos y todavía tenía por delante la hipoteca del mes siguiente.
En La ganancia es primero, Mike Michalowicz lleva al negocio la costumbre de guardar dinero en el momento en que llega. Propone apartar una parte de cada cobro para la ganancia y reservar por separado lo que hará falta para otros pagos. Quien tenga que comprar material podrá mirar cuánto quedó para los gastos del negocio. Si el proveedor le ofrece un lote más grande del que pensaba comprar, sabrá con qué dinero cuenta para decidir y cuánto necesitará conservar para las facturas que ya tiene pendientes.
Ficha técnica
| Título | La ganancia es primero |
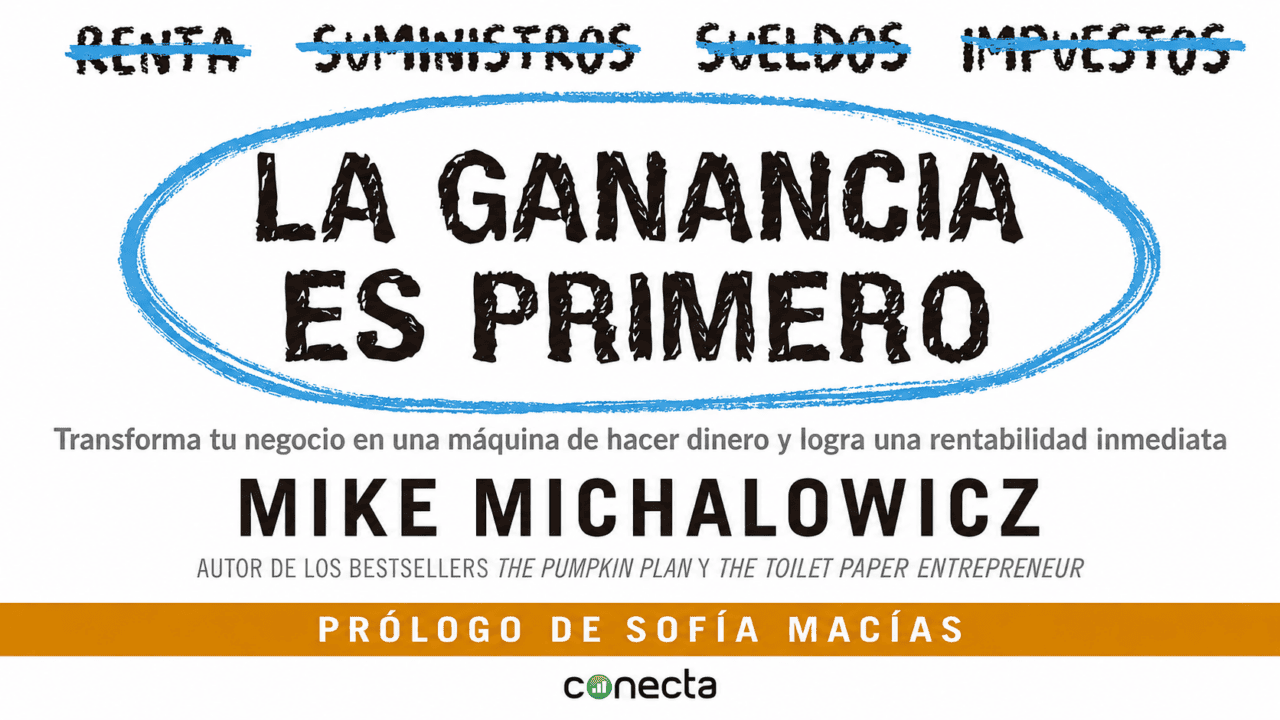
| Subtítulo de la edición de 2017 | Transforma tu negocio en una máquina de hacer dinero y logra una rentabilidad inmediata |
| Título original | Profit First: Transform Your Business from a Cash-Eating Monster to a Money-Making Machine |
| Autor | Mike Michalowicz |
| Traducción | María Andrea Giovine |
| Prólogo de la edición de 2017 | Sofía Macías |
| Edición | Marzo de 2024, edición española de bolsillo |
| Editorial | Debolsillo (Penguin Random House Grupo Editorial) |
| ISBN | 978-84-663-7194-0 |
| Extensión | 280 páginas |
| Tipo de contenido | Manual de gestión del dinero para pequeños negocios |
| Tema | Reparto de los cobros, dinero disponible para gastar, beneficio, sueldo del dueño, impuestos y gastos del negocio |
| Materias | Tesorería, flujo de caja, rentabilidad, beneficio contable, cuentas bancarias, costes fijos, costes variables, remuneración del propietario, financiación, deuda empresarial, reservas, pagos a proveedores, cobro de facturas, presupuestos y planificación de gastos |
| Enlace de compra | https://link.amazon/B0c2wYf3L |
¿Qué dinero queda disponible después de cobrar?
¿Qué cuenta de tu negocio el dinero que sacas de casa?
Cuando el dueño pone dinero de su casa para pagar una factura de la empresa, hace posible que el negocio siga abierto. Quien entra al día siguiente ve la tienda en marcha. La persona que puso el dinero ve otra cosa al volver a casa, porque de la misma cuenta tienen que salir los recibos de su familia.
Mike Michalowicz dice que conoce a propietarios que han llegado a poner hasta el último dinero que tenían en sus negocios y que, mientras tanto, amueblan sus casas con muebles usados. El precio de los muebles deja ver qué ha pasado con el dinero en dos sitios distintos. Dentro de la empresa ha servido para atender un pago que de otro modo quedaba en el aire. En casa, ha dejado de estar disponible. Para saber cuánto ha costado mantener la empresa abierta conviene mirar lo que está ocurriendo en los dos sitios.
Una aportación del dueño puede tener un principio y un final fáciles de seguir. Supongamos que una pequeña tienda ha vendido a un cliente que paga el viernes y necesita pagar el martes a un proveedor. Si la persona que dirige la tienda adelanta dinero y el viernes la tienda puede devolvérselo, es posible seguir lo que ocurrió de martes a viernes. El problema era de fechas. Se sabía qué cobro faltaba, cuánto iba a entrar y qué parte quedaría libre para devolver la ayuda. La cosa cambia si llega el viernes, entra el cobro y ese dinero se necesita entero para otras facturas. En el banco se ve un ingreso y la tienda tiene con qué pagar algo que le urgía. La aportación del martes, en cambio, sigue allí. Si al martes siguiente la dueña tiene que volver a poner dinero, hay dos aportaciones pendientes. La primera todavía está sosteniendo el negocio cuando llega la segunda.
Al ver una detrás de otra, la dueña puede preguntarse qué parte de los pagos salen del dinero que deja el trabajo y qué parte se apoya en ella. Para hacer esa cuenta necesita distinguir los cobros de los clientes de los ingresos que ella misma ha hecho. También necesita saber cuánto queda por pagar por los trabajos de los que proceden esos cobros. Un pedido puede estar cobrado y tener todavía pendiente la factura del material con el que se hizo.
Ahí se entiende por qué Mike Michalowicz se detiene en el tamaño. Una tienda más grande puede tener más pedidos y pedir más ayuda a su dueña. Si esa ayuda cubre siempre la diferencia, el crecimiento y las dificultades en casa pueden avanzar al mismo tiempo. También puede ocurrir lo contrario. Si los pedidos dejan suficiente para pagar el trabajo, la empresa puede devolver lo adelantado y dejar dinero para quien trabaja en ella. La cantidad de gente que entra por la puerta dice poco de esa diferencia si se mira por separado.
En el sistema de Mike Michalowicz, reservar una parte de lo cobrado ayuda a ver con qué dinero se pretende sostener el negocio. El dinero que alguien pone de su bolsillo tiene otro origen y conviene poder reconocerlo cuando se repasa el resultado. La transferencia a una cuenta de reserva tampoco vuelve rentable una actividad que pierde dinero al trabajar. Para entender qué está pasando hacen falta las cifras de los cobros y de los costes, además del movimiento que se ve en el banco.
La persona de la tienda puede acordarse de cuándo hizo la primera aportación porque aquella vez esperaba recuperarla el viernes. Al volver a las cuentas meses después, esa fecha le sirve para seguir qué pasó con cada ingreso. Con esa información puede saber cuándo el negocio empezó a necesitar una ayuda continuada y por cuánto dinero. Cuando esa cifra está a la vista, se entiende también cuánto ha estado pagando la casa por que la tienda siguiera abierta.
¿Qué dinero puede usar un negocio para probar algo nuevo?
Una venta que acaba de cobrarse deja dinero en la cuenta y trabajo que sostener. Una panadería puede tener pagados los pedidos de la semana y seguir necesitando harina para prepararlos. Si el dueño mira la cifra del banco cuando decide si compra una amasadora más grande, le conviene saber qué parte de esa cifra ya está comprometida. La pregunta de Mike Michalowicz nace de esa diferencia. Al separar el dinero por su uso, el dueño puede ver cuánto le queda para tomar otra decisión.
En La empresa invencible, Alexander Osterwalder, Yves Pigneur, Alan Smith y Fred Etiemble distinguen el trabajo que ya sostiene el negocio del que intenta encontrar una manera nueva de vender. La amasadora podría servir para una prueba, pero antes hay que conocer qué se quiere averiguar. Si la duda es si hay gente dispuesta a comprar pan de molde cada semana, se puede saber algo preparando unas pocas piezas con la máquina que ya tienen. La prueba cambia el tipo de gasto que necesita la tienda.
| Qué se examina | La ganancia es primero | La empresa invencible |
| Lo que se quiere conocer | Qué parte del dinero queda libre tras reconocer su destino. | Qué merece comprobarse antes de dedicar recursos a un negocio nuevo. |
| Trabajo que sigue en marcha | Atender los pagos y demás destinos del dinero cobrado. | Mantener los productos y servicios que ya compran los clientes. |
| Qué permite decidir el siguiente gasto | Saber si hay dinero que puede dedicarse a ese fin. | Observar qué hace la gente cuando puede probar la oferta. |
| Qué sigue pendiente | La respuesta de quien recibiría el producto nuevo. | Cuánto dinero puede sostener la prueba mientras se atienden los pedidos. |
Antes de preparar las primeras piezas, la panadería puede comprobar cuántas le caben en el horno sin retrasar el pan que ya tiene encargado. Si hornea el lote de prueba en un rato que estaba vacío, tendrá que contar con los ingredientes y la mano de obra. Si el horno está ocupado, puede ofrecer la prueba otro día o en otra cantidad. En los dos casos, la primera compra depende de lo que la tienda puede hacer sin dejar una promesa a medias.
Las cuentas permiten ver si ese esfuerzo tiene sitio hoy. Las ventas de la prueba dirán después si los clientes vuelven a pedir el pan. Puede ocurrir que se agote la primera hornada y que la segunda se quede a medias. Si la panadería observa lo que sucede cuando ofrece el producto otro día, gana información antes de pensar en una máquina que tendrá que pagar incluso durante las semanas en que nadie lo pida.
¿Qué puede salir a la luz en una pausa después de diez años de trabajo?
El dinero de un encargo puede entrar meses después de que la empresa haya pagado los materiales. Quien abre el banco el día del cobro ve una cifra nueva. Para saber cuánto le ha dejado ese trabajo necesita volver a la factura de los materiales y mirar las dos cantidades juntas.
La prueba que Mike Michalowicz acababa de enseñar en creativeLive reúne en un mismo lugar varios importes que un dueño suele mirar en días diferentes. Quien dirige una empresa puede saber cuánto ha cobrado porque acaba de mirar el banco. Para saber cuánto pagó para hacer los trabajos, quizá tenga que volver a unas facturas que vio semanas atrás. Lo que recibió por trabajar en la empresa puede estar anotado en otro sitio. Juntar esas cifras cambia la pregunta que puede hacerse con ellas. Ahora tiene delante lo que entró y lo que salió durante el mismo periodo, y puede empezar a entender cómo se relacionan.
Durante un descanso de la charla, Debbie Horovitch le pidió a Mike Michalowicz que la ayudara a hacer la prueba con su empresa. Llevaba alrededor de diez años intentando mantenerla a flote. Al mirar las cifras juntas, dice Mike Michalowicz, vio hasta qué punto aquella lucha estaba consumiendo el negocio y afectando a su vida. Una revisión que mira un año le permitió saber en qué estado estaba una empresa a la que había dedicado mucho más tiempo. Cada vez que terminaba uno, ya tenía otra cosa en la que pensar.
Podemos ver cómo se pierde esa perspectiva sin imaginar detalles de su empresa. Una profesional cobra un trabajo el día en que lo entrega. La semana anterior había pagado parte del material y, unas semanas más tarde, paga a quien la ayudó a terminarlo. Al mirar el banco el día del cobro, ve la cantidad entera entrar. Si vuelve al banco el día en que paga a su ayudante, lo que ve es una salida y quizá ya esté pensando en el trabajo siguiente. Para saber qué le dejó el primero tiene que reunir las cifras que vio por separado.
Con varios trabajos pasa algo parecido. Un cobro grande puede llegar en un mes en que se pagan poco a poco las cuentas del anterior. El día en que llega, es razonable que dé alivio. Cuando se revisa lo ocurrido durante varios meses, importa averiguar cuánto de ese dinero quedó después de pagar las obligaciones que había ido generando el trabajo. Si al final hay poco para pagar a la persona que lo dirige, saberlo le permite ponerle una cifra a algo que antes solo conocía por lo cansada que llegaba a casa.
Por eso, en la evaluación de Mike Michalowicz interesa ver también cuánto del dinero del negocio ha recibido su dueño y cuánto queda comprometido. El dueño puede haber trabajado todos los días y haberse pagado únicamente cuando sobraba algo. Si se coloca lo que recibió al lado de las demás cifras del mismo periodo, ya se puede ver qué lugar ha tenido su pago en las cuentas. Eso abre preguntas concretas sobre el precio del trabajo, su coste y la cantidad de trabajo que cabe hacer sin que el sueldo dependa siempre del siguiente cobro.
El diagnóstico inicial del libro da un sitio por donde empezar a mirar. A partir de ahí quedan las facturas, los pagos pendientes y los cobros que todavía se esperan. La primera cuenta puede mostrar que hay poco dinero para pagar a la dueña. Seguir esas cifras permite saber si faltaba cobrar trabajos, si costaron más de lo previsto o si el precio dejaba poco margen incluso cuando todo salía según lo planeado.
Cuando Mike Michalowicz recuerda aquel descanso, cuenta cuánto le afectó oír a Debbie Horovitch hablarse con dureza. Él conocía el peso de revisar su propia empresa después de años de esfuerzo. La conversación muestra cuánto cuesta detenerse a hacer una cuenta que puede dar una mala noticia. También muestra qué cambia al tenerla hecha. Debbie Horovitch salió de aquella pausa sabiendo qué le estaba pasando a la empresa que llevaba tanto tiempo intentando sostener.
¿Qué falta por saber al mirar el saldo del banco?
Una persona puede abrir la cuenta del negocio y encontrar una cifra que le permite pagar una factura. Para saber qué ocurre después de pagarla, necesita mirar lo que ya se ha comprometido a hacer con ese dinero. Mike Michalowicz empieza su evaluación del negocio preguntando qué ha entrado y qué uso ha tenido. Pasar del saldo a lo que se hizo con los cobros permite ver pagos que una visita rápida al banco deja fuera.
| Qué se examina | La ganancia es primero | Todo lo que he aprendido con la psicología económica |
| Qué recibe un nombre | Las partes de un cobro que tienen usos distintos. | Las cantidades que una persona agrupa según para qué las guarda. |
| Qué cambia al ponerlo aparte | Se puede ver qué importe queda para pagar una factura del negocio. | Cambia el permiso que la persona siente que tiene para gastar ese dinero. |
| Quién puede cambiar el destino | Hay que distinguir una decisión propia de un pago que ya se debe. | Una persona puede revisar la regla que puso a sus propios ahorros. |
| Qué falta cuando cambia una fecha | Conocer cuándo vence la obligación y qué dinero estará disponible. | Saber qué se perdería al emplear en otra cosa la cantidad que se guardó. |
Richard H. Thaler estudia en Todo lo que he aprendido con la psicología económica por qué una persona trata de manera distinta dos cantidades que servirían para pagar la misma compra. Poner un nombre al dinero ayuda a recordar qué quería hacer con él. Si lo guardó para reparar el coche, puede decidir gastarlo antes cuando se avería la caldera. Para saber qué cambia al hacerlo, necesita pensar cuándo volverá a disponer de dinero para el coche.
Mike Michalowicz lleva esa diferencia al negocio al distinguir un dinero que todavía puede destinarse a varias cosas de un pago que ya se debe. El dueño puede aplazar una mejora del local si cambia lo que necesita. Si ha utilizado una cantidad que debía entregar más adelante, cambiarle el nombre en el banco deja pendiente el pago. La diferencia aparece al abrir la cuenta y mirar una cifra que, por sí misma, apenas dice a quién hay que pagar ni cuándo.
Una factura urgente ayuda a ver el límite de la comparación. Los dos libros permiten entender por qué tener el dinero separado cambia lo que hacemos al verlo. Quien dirige un negocio necesita conocer también de dónde procede el cobro y qué condiciones lo acompañan. Si la cuenta para gastos se queda corta, ese es el hueco que conviene estudiar. La cantidad reservada puede seguir a la vista y continuar fuera del dinero que la empresa tiene libre para decidir.
En la peluquería, cambiar el destino del dinero para una mejora que la dueña puede aplazar es una decisión que le corresponde a ella. El impuesto, en cambio, seguirá teniendo fecha aunque ella decida usar antes ese dinero para pagar las toallas. La observación de Richard H. Thaler permite entender por qué las dos cantidades se ven distintas en el banco. Para seguir el efecto que señala Mike Michalowicz, conviene mirar a quién deja esperando cada traslado y si el negocio tendrá tiempo de reponer lo que use.
¿Qué ocurre cuando llega una factura antes que el siguiente cobro?
Imaginemos que Carmen está abriendo su peluquería cuando recibe un aviso del proveedor de toallas. Ha llegado la factura del mes. Lleva cuatro días con la lavadora estropeada y, si el proveedor corta el reparto, al día siguiente tendría que pedir a las clientas que cambiaran sus citas.
—En el banco sale dinero —le dice Luis, su hermano, cuando se acerca al mostrador con el teléfono en la mano—. Paga y les confirmo el reparto.
Carmen se seca las manos y abre la carpeta de los cobros. Una parte del dinero de las citas está anotada para el pago de los impuestos que vence la semana siguiente. La cantidad destinada a la ropa limpia es más pequeña que la factura.
—Si pago desde la cuenta que estás viendo, el reparto viene mañana —dice—. El lunes tendría que volver a encontrar el dinero de la otra parte.
Luis mira la agenda. La lavadora podría estar reparada el jueves. Llama al proveedor para preguntar si pueden pagar hoy un reparto más pequeño y revisar el resto cuando sepan qué les dice el técnico.
—Puedo enviaros dos sacos —le dice el proveedor—. El reparto grande saldría el viernes. Avísame el jueves por la tarde si ya tenéis la lavadora.
Carmen cuenta las citas de los dos días y comprueba que los sacos le sirven. Paga ese reparto con el dinero que tenía para la ropa. Antes de cerrar la carpeta le pide a Luis que deje anotada la llamada del jueves junto al teléfono del técnico.
—Si el jueves sigue parada, ¿qué hacemos con el pedido del viernes? —pregunta Luis.
—Le pedimos otros dos sacos y contamos lo que queda para la semana. Deja el aviso de los impuestos aquí, que el lunes lo tengo que pagar.
El jueves por la tarde, Luis pone en marcha la lavadora con las toallas que quedan en el cesto. Espera a que empiece a girar antes de llamar al proveedor y cancelar el siguiente envío. El lunes, cuando Carmen abre el banco para pagar los impuestos, encuentra en la cuenta lo que había dejado reservado.
¿Qué sucede con la oficina cuando dejas de vender como antes?
Una empresa puede pagar una oficina con los cobros de un buen mes. Si la ha alquilado por un año, también tendrá que pagarla los meses en que entren menos pedidos. Antes de decidir dónde va a trabajar, quien la lleva necesita saber cuánto suele cobrar en un mes flojo y qué otros pagos ya tiene comprometidos.
Cuando el negocio de redes informáticas de Mike Michalowicz empezó a crecer, pasó de trabajar en un sótano a tener una oficina mejor. El espacio era una parte de lo que quería cambiar. También buscó equipos mejores y contrató a más gente para que hiciera parte del trabajo. Así él tendría más tiempo para vender. Vista desde el día en que se toma, cada decisión responde a una necesidad comprensible. Con más encargos hay que tener dónde atenderlos, con qué hacerlos y quién se ocupe de ellos. Para saber qué carga deja ese cambio conviene mirar cuánto de lo que se paga ese día habrá que seguir pagándolo después.
La diferencia aparece entre dos gastos que parecen igual de razonables cuando llega trabajo. Pagar los materiales de un encargo suele depender de que haya un encargo que hacer. Una oficina que se alquila durante todo el año cuesta dinero incluso cuando en ese mes entran pocos pedidos. Puede ser imprescindible para atenderlos, y se podrá juzgar mejor cuánto pesa si se mira cuánto tiene que cobrar el negocio en un mes corriente para mantenerla. El mes de más ventas cuenta solo una parte de la historia.
Mike Michalowicz volvió más tarde a la forma en que se habían movido sus ventas y sus gastos. En la gráfica del libro aparecen tres momentos. Primero llegan los ingresos de una etapa mejor y los gastos que ya existían todavía se pueden pagar con holgura. Después sube lo que cuesta hacer funcionar la empresa y se estrecha ese espacio. Cuando las ventas se paran o bajan, varios de los pagos se mantienen. Es ahí donde lo que empezó como un mes con más dinero puede acabar en una empresa con menos margen para aguantar un mes malo.
Una parte de ese problema tiene que ver con el tiempo que tarda en cambiar cada cosa. Un cliente puede dejar un pedido para más adelante con una llamada. Reducir un gasto al que ya se ha comprometido la empresa exige saber qué se ha firmado y cuándo puede cambiarse. En ese tiempo el negocio sigue abierto y debe seguir atendiendo los trabajos que sí llegan. De ahí que dos decisiones que parecían ir al mismo paso cuando subían las ventas puedan separarse con tanta facilidad cuando bajan.
También importa qué puede hacer el negocio gracias a lo que ha añadido. Una máquina que acorta un trabajo puede liberar horas que ya se sabe cómo emplear. Un local que permite atender a clientes que antes se quedaban fuera puede tener un uso parecido. En ambos casos se puede mirar qué trabajo permite hacer, cuántas veces se espera que ocurra y cuánto deja ese trabajo después de pagarlo. Si el pago dura un año, mirar el año entero ayuda a entender cuándo podría compensar lo que cuesta. Que una compra se pueda pagar el día en que se hace deja todavía por contestar esa pregunta.
El sistema de Mike Michalowicz lleva esa cuenta a la cantidad de dinero que se deja disponible para los gastos del negocio. Cuando una parte de lo cobrado queda reservada para otros fines, se ve antes si los nuevos pagos caben en el dinero con el que hay que seguir trabajando. Esa separación da información sobre el efectivo. Para saber si el gasto ha merecido la pena hay que ver también qué ha permitido hacer y qué le ha quedado al negocio por hacerlo.
Al volver sobre la empresa que había nacido en aquel sótano, Mike Michalowicz vio que sus gastos habían ido alcanzando a sus ventas. Poner las dos cifras en una misma gráfica le permitió reconocer un momento que se le había escapado cuando estaba tomando cada decisión. Había cambiado lo que le costaba mantener el negocio abierto, justo cuando un aumento de ingresos le hacía pensar que tenía dinero de sobra para pagarlo.
¿Cuánto sitio ocupa un gasto después de haberlo aceptado?
Una furgoneta que se alquila durante un mes puede ayudar a entregar unos pedidos que han llegado juntos. Si la empresa se compromete durante varios años, necesitará pagarla también cuando esos pedidos se hayan terminado. Mike Michalowicz vio qué ocurría con los costes de su empresa cuando volvía a vender menos. Las ventas podían bajar antes de que bajaran las cantidades que el negocio se había comprometido a pagar.
Greg McKeown examina en Esencialismo lo que pasa con el tiempo al decir que sí. Una tarde aceptada queda fuera de lo que podemos ofrecer a otra persona. Si lo que se acepta ocupa todas las tardes del mes, la decisión seguirá reduciendo el tiempo que queda cuando aparezca una tarea distinta. El dinero y las horas muestran el mismo problema cuando el compromiso dura más que la necesidad por la que se tomó.
| Qué se examina | La ganancia es primero | Esencialismo |
| Qué se ocupa al aceptar | Una parte de los cobros futuros cuando el gasto sigue venciendo. | Un rato que deja de poder dedicarse a otro trabajo. |
| Qué conviene conocer | Hasta cuándo dura el pago y en qué condiciones puede terminar. | Qué tarea merece ese tiempo y cuál perderá sitio. |
| Qué puede ocurrir después | Los pedidos disminuyen y el gasto continúa. | Llega una petición importante con el calendario ya lleno. |
| Qué permite ajustar | El gasto de duración corta se puede volver a decidir cuando termina. | Un compromiso acotado deja una fecha para revisar el tiempo que necesita. |
Una empresa que recibe un pedido especial puede conocer el día de entrega antes de saber si habrá otro igual. Si alquila la furgoneta para esa semana, puede devolverla cuando deje el último paquete. Si le cobran más por cada día suelto que por cada día dentro de un contrato largo, todavía tiene que averiguar cuántos días va a utilizarla. El precio de una mañana le dice cuánto cuesta atender el pedido de ahora. El contrato le dice cuánto tendría que pagar incluso si el siguiente pedido no llega.
El calendario de quien tiene que conducir permite hacer otra comprobación. Aunque la empresa pueda pagar el vehículo, puede faltarle una persona que salga a repartir cada tarde sin abandonar el trabajo del taller. Los libros permiten ver qué se está comprometiendo al tomar una decisión que, de entrada, parecía referirse solo a un precio. Con ese dato, el taller puede hablar de cuántos días de reparto está en condiciones de ofrecer.
¿Quién entrega los pedidos cuando la persona del taller tiene que salir?
En un taller de cerámica, Iván deja las cajas de un hotel junto a la puerta. El cliente ha pedido otras doce cajas y quiere que se las lleven en dos días. La furgoneta que usaron para el primer viaje era prestada. Iván se sienta con Nuria a mirar los precios que les han enviado para alquilar una.
—Si la cogemos por un año, cada semana sale más barata —dice Iván.
—Esta semana la usaríamos dos veces. ¿Qué tenemos apuntado para la siguiente?
Nuria acerca el calendario. Hay dos hornadas previstas y una visita para reparar el horno. La persona que hace las entregas es también la que sabe apagarlo cuando empieza a fallar. Iván señala el día de la visita del técnico y ve que coincide con la segunda entrega.
—Puedo llevar las cajas el jueves por la mañana —dice—. Si quieren recibirlas después de comer, tendré que estar fuera mientras viene el técnico.
Llaman al hotel. La encargada les pide que lleven primero la mitad porque el almacén está lleno. Les ofrece recibir la otra mitad cuando el montador haya retirado la vajilla antigua. Los dos anotan la fecha y comprueban qué mañanas pueden mover.
Nuria abre la propuesta de alquiler corto. Les cuesta más cada viaje. También les deja devolver la furgoneta al bajar la última caja. Iván reserva los dos días y deja anotado cuánto tardó cada entrega. Cuando el hotel pregunta el mes siguiente por otra remesa, los dos pueden preparar un precio contando con el tiempo que ya saben que necesita el reparto.
¿Cómo cambia el gasto cuando separas el dinero?
¿Qué vio Mike Michalowicz en un plato pequeño?
El día que un cliente paga un pedido grande, puede parecer que hay dinero para encargar material. Si parte del cobro ya tiene otro destino, quien decide la compra necesita saber cuánto puede dedicarle después de apartar lo demás. Mike Michalowicz propone que esa cantidad se vea en una cuenta propia, antes de que llegue el momento de hacer el pedido.
La idea le vino al ver por televisión lo que cambia cuando te sirves la comida en un plato pequeño. Mientras haya sitio, es fácil echar otra cucharada. Si lo que ya te has puesto ocupa casi todo el plato, antes de echarla tienes que decidir si de verdad la quieres. Mike Michalowicz reconoció ahí lo que le ocurría cuando miraba el dinero que acababa de cobrar. Cuanto más veía, más fácil le resultaba encontrarle un gasto.
Para ver qué cambia, pensemos en una pequeña imprenta. Entra un cobro grande y la persona que la lleva mira cuánto dinero hay. Tiene pendiente pagar papel para un pedido y está pensando en encargar cajas nuevas. Cada compra, vista de una en una, cabe en lo que acaba de entrar. La situación se ve de otra manera si aquel cobro debe servir para varios fines y en la cuenta de gastos solo queda la cantidad que se ha reservado para trabajar. Entonces puede ver qué tendría que dejar para otro día si compra las cajas hoy.
Eso explica por qué en el libro la cuenta que recibe el dinero sirve de paso hacia las demás. Al repartirlo, se reserva una parte para la ganancia, otra para pagar al dueño por su trabajo y otra para los impuestos. También se deja una parte para que la empresa pague sus gastos. La persona de la imprenta podrá ver lo que hay disponible para el papel y las cajas sin tener que recordar cada vez cuánto de lo que ve pertenece al pago de los otros compromisos.
La cifra que queda para gastos puede revelar dos cosas distintas. Puede mostrar que una compra tiene una fecha que se puede mover. Quien lleva la imprenta puede usar las cajas que tiene esta semana y saber el viernes si la cantidad de pedidos justifica comprar más. En otros casos muestra que el trabajo exige dinero antes de dejarlo. Si el proveedor cobra el papel hoy y el cliente paga cuando recoge el pedido, interesa saber si hay suficiente para cubrir ese intervalo. Poner un límite a la vista ayuda a encontrar el momento exacto en que faltaría dinero.
Esa diferencia importa porque hay gastos que mantienen el trabajo en marcha. La idea del plato pequeño permite ver lo que cuestan antes de comprometerse. Para entender lo que significa el límite, hay que mirar también qué pagos están pendientes y qué cobros se esperan. Si lo que queda para gastos es demasiado poco para cumplir con los trabajos que la empresa ya tiene, el saldo está señalando un problema que merece una cuenta más completa. Mover dinero entre cuentas, por sí solo, deja intacto el coste del papel.
La propuesta de Mike Michalowicz aprovecha una costumbre que él reconocía bien. Al mirar el banco, la cifra que veía le servía de medida para decidir. Cambiando cuál era esa cifra, podía cambiar lo primero que se preguntaba al encontrarse con una factura. El dueño que lleva la imprenta sigue teniendo que saber cuánto cuesta imprimir. Si sabe desde el principio cuánto dinero hay para hacerlo, también puede ver si la compra que está pensando afecta al pedido que tiene pendiente.
La comparación con el plato sirve hasta ese punto. La comida de la fuente sigue siendo la misma cuando se sirve en un plato más pequeño. En la empresa tampoco aparece más dinero por el hecho de separarlo. Lo que cambia es qué parte se ve cuando toca decidir un gasto, de modo que la pregunta por lo que puede pagarse llega mientras aún hay tiempo para pensarla.
¿Qué parte del trabajo queda por atender después de elegir?
Un negocio que mira todo su dinero antes de hacer una compra puede creer que dispone de la cantidad entera. Al separar lo que necesita para pagar otras cosas, cambia la pregunta que puede hacerse con la factura delante. Mike Michalowicz usa la imagen de un plato más pequeño para mostrar cómo una cantidad visible cambia lo que estamos dispuestos a ocupar.
| Qué se examina | La ganancia es primero | Moneyball |
| Qué se ve antes de decidir | El importe disponible para el gasto que toca atender. | El dinero que queda para cubrir todas las posiciones del equipo. |
| Qué se compara | Lo que cuesta una compra con los recursos de esa parte del negocio. | Lo que cuesta un jugador con lo que puede aportar y con lo que falta por cubrir. |
| Qué descubre el límite | Qué gasto obliga a buscar otra manera de hacer el trabajo. | Qué necesidad perdería sitio con una contratación cara. |
Michael Lewis sigue en Moneyball las decisiones de un club de béisbol cuyo presupuesto debía servir para formar una plantilla entera. Pagar a un jugador más de lo previsto dejaba menos dinero para las demás posiciones. Antes de aceptar un sueldo, el club necesitaba saber qué trabajo hacía bien ese jugador y en qué otros puestos aún tenía que buscar a alguien. El dinero disponible indicaba cuánto quedaba. El estudio de los partidos ayudaba a decidir a quién podía valer la pena pagárselo.
Si un taller necesita una máquina para preparar un pedido, separar lo que tiene para gastos le permite ver si puede afrontar la compra. La comparación con el club añade una pregunta sobre el uso que le dará. Puede que la máquina más cara corte y pula las piezas en un solo paso, mientras que una más sencilla solo corta. Si el taller puede pulir las piezas con la herramienta que ya tiene, necesita calcular si el tiempo que se ahorra con la primera vale la parte del dinero que tendría que quitar de otro trabajo.
Al llegar a esa pregunta, una compra que cabe en la cuenta puede dejar de interesar. Si se lleva el dinero que hacía falta para llevar las piezas al cliente, el taller tendría una máquina mejor y un pedido que aún tendría que entregar. Al mirar primero las tareas que siguen pendientes puede reservarles un sitio antes de volver a comparar las máquinas. Esa comparación le permite elegir por lo que obtiene en el conjunto del trabajo.
¿Qué puede hacer un taller con la máquina que ya tiene?
En un taller de encuadernación, Lucía prueba una cizalla con el cartón que ha traído el vendedor. La hoja baja suave y deja el borde derecho. Tiene un pedido de álbumes para el viernes y la cizalla del taller se atasca con el cartón grueso. Si compra la nueva, puede llevársela esa tarde.
—Corta hasta cuatro cartones de estos de una vez —le dice el vendedor, levantando la cuchilla para que pueda verlo.
—Con dos me bastaría —dice Lucía—. Voy a buscar el cartón que tenemos para el pedido.
Al volver, encuentra a Amalia contando las cajas en las que van a mandar los álbumes. Quedan seis. El cliente pidió doce. Lucía hace la cuenta de la cizalla y comprueba que pagándola tendría que dejar para más tarde la compra de las cajas.
—Con la vieja puedo cortar ese cartón si voy de uno en uno —dice Amalia—. Se atasca cuando intento meter dos.
Prueban con una pieza. Lucía tarda más que con la máquina nueva. Al levantarla comprueba que le sirve. Le quedan cuarenta piezas y puede hacer una parte esa tarde. Cuando el vendedor pregunta si se lleva la cizalla, Lucía le pide el precio por escrito para poder mirarlo después del pedido.
El jueves por la mañana han acabado de cortar. Amalia abre las seis cajas que faltaban y comprueba que el último álbum entra sin doblar las esquinas. Lucía anota cuánto tiempo les ha llevado el corte de una en una. La próxima vez que mire el precio de la cizalla sabrá qué trabajo les habría ahorrado y qué habría tenido que dejar fuera para llevársela aquel día.
¿Por qué apartar la reserva en otro banco?
La fecha de una factura puede llegar antes que la del impuesto para el que una empresa ya ha guardado dinero. Si toma parte de esa reserva para pagar al proveedor, el impuesto seguirá venciendo el mismo día. Para saber si puede devolver lo que saque, necesita ver cuándo espera cobrar y qué más queda por pagar con ese cobro.
En el sistema de Mike Michalowicz hay dos cantidades que aparta de los pagos del día a día. Una se guarda para la ganancia y la otra para los impuestos. En el banco habitual se hace el primer reparto. Desde allí se envían esas dos cantidades al segundo banco, de modo que dejan de verse junto al dinero con el que se pagan las facturas. La separación se puede entender siguiendo el recorrido de un cobro, desde que llega hasta que parte de él queda fuera de la cuenta desde la que se trabaja.
Lo que quiere evitar Mike Michalowicz es el traslado que se hace deprisa porque hay una factura que vence. La empresa puede tener dinero guardado para un pago que todavía está lejos y una obligación que vence esta semana. La urgencia de esta semana se siente más cerca. Si todo el dinero se ve y se mueve desde el mismo sitio, parece sencillo resolver el pago de hoy y confiar en que habrá tiempo para volver a guardar la cantidad.
Pensemos en una pequeña tienda que tiene que pagar a su proveedor el jueves. Esa mañana ve que le faltan cien. Si toma esos cien de lo que ha reservado para impuestos, la factura queda pagada y la obligación tributaria sigue pendiente. La dueña puede contar con un cobro el lunes para reponerlos. Le conviene saber cuánto llegará y qué otros pagos esperan ese mismo cobro. El lunes puede haber dinero suficiente para una cosa y poco para la otra. Separar las cuentas deja esa diferencia a la vista antes de haber movido nada.
Esa pausa también ayuda cuando el faltante se repite. En la primera semana puede haber habido un retraso de un cliente. Si en la tercera semana vuelve a ocurrir, cabe mirar qué facturas han entrado y cuánto dinero han dejado los últimos trabajos. Puede que falte efectivo solo mientras se espera un cobro. Puede también que, aun cobrando todo, el trabajo deje poco para sostener los gastos que se repiten. Si se cubren ambos casos con un traslado rápido, en el banco aparecen como el mismo movimiento. Cuando se miran los importes y las fechas se ve si son problemas distintos.
En el adelanto de los primeros capítulos, Mike Michalowicz explica por qué propone que el dinero reservado quede en una cuenta que se consulta con menos frecuencia. Al dejarlo fuera de la cuenta desde la que se hacen los pagos corrientes, el dueño puede mirar el saldo de esa segunda cuenta sabiendo a qué parte del dinero está mirando.
La propuesta añade pasos al acceso y por eso tiene sentido preguntar cuánto cuesta esa separación y cómo se recupera el dinero cuando llegue el día previsto. Un negocio que necesita muchas cuentas puede encontrarse con comisiones o con un saldo mínimo que inmoviliza parte del dinero. Mike Michalowicz trata esos costes al hablar de cómo poner en marcha el sistema. El objetivo es que la reserva quede fuera de la vista habitual y que siga siendo posible utilizarla para la finalidad para la que se guardó.
Hay además una diferencia entre la cantidad guardada para impuestos y la que habrá que pagar. La primera es una reserva de efectivo. La segunda depende de las obligaciones de cada empresa. Si la tienda ha guardado una cantidad durante varios meses, podrá usar sus cuentas y sus fechas para comprobar cuánto queda cubierto. El nombre de la cuenta le recuerda para qué apartó el dinero. Los importes pendientes le dicen cuánto de ese dinero sigue comprometido.
La dueña de la tienda que abre el banco un jueves quiere saber si puede pagar a su proveedor ese día. El sistema de Mike Michalowicz procura que lo primero que vea sea la cantidad que ha dejado para pagarle. Si le faltan cien, puede seguir los cobros y las facturas para averiguar por qué le faltan. Ese trabajo se puede hacer antes de ir al otro banco y decidir si se mueve dinero que ya tenía otro destino.
¿Qué cambia cuando el dinero reservado exige un paso más?
El dinero reservado sigue disponible para quien tiene acceso a la cuenta. Si puede pasarlo al momento a la cuenta de gastos, un pago que aparece de pronto puede llevarle a moverlo antes de volver a mirar para qué lo guardó. Mike Michalowicz propone que las cantidades protegidas queden aparte. Hacer que una transferencia requiera otro paso deja un rato para reconocer lo que se está cambiando.
James Clear estudia en Hábitos atómicos cómo el lugar donde están las cosas facilita unas acciones y retrasa otras. El trabajo que queremos repetir se hace más fácil cuando encontramos a mano lo que hace falta para empezarlo. Cambiar el acceso también puede dificultar que volvamos a una costumbre que queríamos abandonar. El paso que se añade tiene que estar donde empieza esa acción.
| Qué se examina | La ganancia es primero | Hábitos atómicos |
| Qué acción se quiere cambiar | Gastar desde la reserva cuando falta dinero para otro fin. | Repetir una conducta que el entorno facilita. |
| Qué se pone al alcance | La cuenta que se utiliza para atender los gastos corrientes. | Lo que ayuda a iniciar la acción que se quiere repetir. |
| Qué se deja un paso más lejos | El dinero que se separó para otro uso. | Lo que suele poner en marcha la conducta que se quiere evitar. |
| Qué debe seguir siendo posible | Recuperar la reserva cuando llega el gasto al que está destinada. | Reconocer qué se quiere hacer y encontrar lo necesario cuando corresponde. |
Una cuenta que resulta más difícil de abrir puede ayudar a frenar un gasto hecho con prisas. Para que ese cambio sirva al negocio, la persona que lleva los pagos necesita seguir encontrando a tiempo el dinero que reservó. Si hay que pedirle acceso a un compañero que está de viaje, puede descubrir el inconveniente el mismo día en que vence una factura importante. La distancia que ayuda a pensar antes de gastar necesita convivir con una manera de pagar cuando ha llegado el momento.
En una tienda, la persona que hace un pedido puede tener a mano una lista de lo que falta y el importe previsto para cubrirlo. Si la compra supera esa cantidad, antes de abrir la reserva puede volver a la lista y comprobar si ha contado dos veces una partida. El dinero sigue protegido, mientras la explicación de lo que cuesta hacer el pedido está donde se puede usar. Esa combinación permite detener un movimiento precipitado y facilita el trabajo que toca hacer antes de decidir.
¿Quién puede abrir la reserva cuando llega el pago previsto?
Para ver dónde importa el acceso, pensemos en una ferretería que aparta dinero cada mes para pagar el seguro del local. Al pedir herramientas para la tienda, Ana descubre que la caja de brocas que han elegido cuesta más de lo que habían previsto. En el ordenador tiene la hoja donde han anotado las dos cuentas. Desde la de gastos puede pagar al proveedor. Para mover el dinero del seguro tendría que abrir el otro banco y esperar a que Marta autorizara la transferencia.
—Podemos coger de la otra. El seguro se paga el mes que viene.
—El mes que viene es el martes —le dice Ana. Busca el aviso de la compañía y lo deja junto a la hoja del pedido.
En la hoja han pedido diez cajas de un tamaño que solo necesitan dos clientes. Marta llama a uno de ellos. Le dice que quiere una caja y que volverá a mirar lo que le queda cuando haya terminado el trabajo de esa semana. Ana modifica el pedido con el proveedor. Ahora puede pagarlo con el dinero que había previsto para reponer las herramientas.
Antes de cerrar comprueban qué tendrán que hacer el martes para pagar el seguro. Marta tiene una cita fuera del pueblo a primera hora, cuando Ana suele hacer los pagos. Acuerdan que Ana preparará la transferencia y que Marta la autorizará al salir de la cita. Dejan el aviso junto al teléfono para poder comprobar el importe y el destinatario.
El martes, Ana prepara el pago del seguro y avisa a Marta. Cuando esta termina su cita, revisa los datos y autoriza la transferencia. A su regreso, encuentra el justificante junto al aviso de la compañía y ve la caja de brocas que ya han colocado en el almacén.
¿Qué queda por pagar después de apartar la primera parte?
Para saber cuánto puede apartar una empresa de lo que cobra, primero hay que mirar cuánto le cuesta hacer el trabajo que ya tiene comprometido. El dinero que necesita para acabarlo y para pagar lo que debe le da una medida de lo que puede separar hoy. Esa cantidad puede cambiar cuando empiece a cobrar o a gastar de otra manera.
Para entender la diferencia entre la parte que se quiere apartar y la que se puede apartar hoy, basta con hacer dos cuentas. En una se mira adónde fue el dinero durante un periodo que ya pasó. Allí se ven los gastos de trabajar, lo que se pagó al dueño y lo que quedó para otros fines. En la otra se anota cuánto se pretende dedicar a cada cosa en adelante. Al ponerlas juntas puede aparecer una distancia grande entre el modo en que funciona la empresa y el modo en que se quiere que funcione.
Mike Michalowicz propone mirar esas dos medidas por separado. Los porcentajes actuales se calculan a partir de cómo se ha usado el dinero hasta ahora. Los porcentajes meta sirven para marcar hacia dónde se quiere ir. Mike Michalowicz ha visto a dueños que empezaron apartando veinte de cada cien. Esa proporción puede servir como ejemplo de un punto al que se aspira. Antes de usarla para repartir un cobro hay que saber cuánto dinero necesita hoy la empresa para pagar los compromisos que ha adquirido.
Pensemos en un taller que cobra mil por varios trabajos y, con ese dinero, tiene que pagar ochocientos cincuenta en facturas que vencen. Si aparta doscientos, quedan ochocientos disponibles y faltan cincuenta para las facturas. Las cifras sirven para seguir un caso imaginado, de modo que se vea dónde se produce el faltante. Si esos mismos trabajos solo dejan ciento cincuenta de efectivo una vez pagadas esas facturas, una separación de doscientos exige que haya dinero de otra parte o que cambie alguna de las condiciones con que se hicieron los trabajos.
Ahora bien, al taller puede faltarle dinero esa semana porque aún espera un cobro. En ese caso interesa saber de qué trabajo viene, cuándo llega y qué queda por pagar de ese trabajo. Si el dinero disponible resulta insuficiente incluso contando los cobros que corresponden al periodo, habrá que revisar el coste del trabajo o lo que se cobra por él. Las dos situaciones pueden dejar la misma cifra en el banco un viernes. Mirar lo que ocurrió antes de ese viernes ayuda a saber qué cambio se puede sostener.
Mike Michalowicz propone acercarse a la meta por pasos. La parte que separa el negocio se puede cambiar cuando su forma de trabajar permite sostener la nueva distribución. Si en el taller vence un alquiler de maquinaria y a partir de entonces se puede usar la máquina propia, la empresa tendrá un gasto distinto. Antes de apartar más dinero puede comprobar cuánto deja de pagar y qué otros gastos aparecen por usar esa máquina. A medida que entran nuevos cobros y se pagan nuevas facturas, se ve si la diferencia esperada está llegando de verdad.
También pueden cambiar las ventas sin que cambien los gastos. Un porcentaje baja en dinero cuando entra menos efectivo, de modo que usar una proporción acompaña en parte el movimiento de los cobros. Algunas facturas siguen costando lo mismo. Un reparto que cabía el mes pasado puede pedir otra revisión en un mes con menos trabajo. De ahí que el porcentaje se entienda mejor cuando se mira junto a las cifras de gastos y a sus fechas.
El negocio que se encuentra corto de dinero en su primer reparto acaba de ver la distancia entre lo que deseaba apartar y lo que sus pagos actuales le permiten guardar. El siguiente cambio puede ser más pequeño y tener una razón que se pueda comprobar en los papeles. Si ya sabe qué coste va a bajar o qué cobro queda libre, podrá volver a hacer la cuenta cuando se produzca el cambio y ver cuánto dinero más cabe separar.
¿Qué conviene mirar cuando dos cifras parecen decir lo mismo?
Dos empresas pueden apartar la misma cantidad de dinero y estar reservando partes distintas de lo que han cobrado. Para saber qué representa aquella cifra, Mike Michalowicz propone ponerla en relación con los ingresos que utiliza como base. Una cantidad escrita en euros permite ver cuánto hay en la cuenta. La proporción ayuda a entender qué parte de los cobros se ha podido separar.
En Tracción, Gino Wickman se ocupa de que una empresa pueda mirar sus cifras con regularidad y saber quién está en condiciones de explicar un cambio. Si las personas cuentan cosas distintas con el mismo nombre, comparar dos semanas puede llevarlas a buscar un problema donde solo ha cambiado la cuenta. Mantener la medida obliga a decidir qué se apunta y en qué momento se considera hecho.
| Qué se examina | La ganancia es primero | Tracción |
| Qué hay detrás de la cifra | Un importe reservado y la base con la que se lo compara. | Una operación que debe contarse del mismo modo cada semana. |
| Qué puede confundirse | Tener el mismo importe con poder separar la misma parte. | Un cambio de actividad con un cambio en la forma de contar. |
| Qué hace falta antes de corregir | Averiguar si la base y el periodo son comparables. | Preguntar a quien lleva el trabajo cómo se ha formado el dato. |
| Qué queda por saber | Por qué ha cambiado la proporción y qué compromiso explica la diferencia. | Qué decisión de trabajo puede mejorar lo que se está midiendo. |
En una empresa con cobros que llegan en meses distintos, comparar solo cuánto se ha apartado entre dos fechas puede ocultar algo importante. Si en una de ellas se cobró un encargo antiguo, habrá que recordar a qué trabajo pertenecía. Cuando el equipo revise la cifra puede poner al lado qué entró de verdad durante cada periodo y anotar el cobro que hace difícil compararlos. Así, la persona que pregunte por el cambio sabrá si tiene que mirar el precio de lo que están vendiendo o empezar por la fecha en que llegó un pago.
El método de Mike Michalowicz aporta una manera de ver qué parte pudo destinarse a cada uso. La revisión que propone Gino Wickman da una ocasión para preguntar por qué ocurrió. Si la misma persona sabe cuándo se entregó el encargo y cuándo se cobró, puede explicar por qué cambió una cifra sin atribuirlo enseguida a una mejora del negocio. El dato permite seguir esa conversación cuando conserva la forma en que se obtuvo.
También puede cambiar la pregunta cuando la empresa intenta pasar de lo que aparta ahora a lo que espera apartar más adelante. El porcentaje previsto permite medir a qué distancia queda el negocio. En la hoja que revisa el equipo puede quedar escrito qué pagos siguen siendo necesarios mientras intenta acercarse a esa cifra. Si el cambio exige pagar al proveedor en otra fecha o reducir un pedido, habrá una persona que pueda explicar si esa modificación es posible. La meta sirve para comprobar el avance a lo largo del tiempo cuando se conserva al lado de lo que realmente ha ocurrido.
¿Cuánto le queda a una agencia después de pagar a sus agentes?
Dos empresas que ingresan la misma cantidad pueden tener gastos pendientes muy distintos en cuanto cobran. En una agencia inmobiliaria, por ejemplo, parte de lo que entra puede corresponder al agente externo que hizo la operación. Ese dinero ha pasado por el banco de la agencia y tiene un destinatario que se conoce antes de mirar cuánto queda para trabajar.
En el ejemplo de Mike Michalowicz, entran cinco millones de dólares en un año y la agencia entrega cuatro millones en comisiones. Los cobros y los pagos pueden aparecer en días distintos. Un cliente paga y en el banco entra el total. La agencia puede enviar la comisión al agente más adelante. Si se consulta el saldo entre ambas fechas, allí se ve dinero que aún está en la cuenta y tiene un destino acordado. Al preparar los pagos de la empresa, conviene tener presente cuánto ha de salir para saber cuánto del saldo podrá usar la agencia.
En su método, Mike Michalowicz llama ingreso real a la base que queda tras descontar ciertas cantidades ligadas a los trabajos, entre ellas los pagos a personas subcontratadas en casos como el de la agencia. Usa esa cifra para hacer sus cálculos de reparto. El nombre sirve para seguir el método del libro. Una empresa puede presentar sus ingresos de otra forma en sus cuentas y atender a reglas distintas al preparar sus impuestos. El millón del ejemplo es una cifra de partida para el reparto que propone el autor.
También hace falta distinguir ese millón de lo que gana al final la agencia. Todavía se paga con él el trabajo de las personas que lleva en plantilla y los gastos de mantener el negocio abierto. Un millón disponible antes de esos pagos puede dar resultados muy distintos según lo que cueste atenderlos. Para conocer la ganancia, hay que seguir la cuenta hasta que también se han tenido en cuenta los demás costes.
Mike Michalowicz pone cerca del ejemplo de la agencia el de un estudio de arquitectura que factura dos millones de dólares y realiza casi todo el trabajo con su propio personal. Desde fuera parece menor que la agencia que ingresa cinco. En el cálculo del libro, la agencia parte del millón que queda después de las comisiones. El estudio parte de dos millones porque su plantilla se pagará entre los gastos de funcionamiento. Así se ve por qué el primer número que se oye sobre el tamaño de cada negocio es insuficiente para calcular cuánto queda.
En su hoja de evaluación inicial, Mike Michalowicz deja un renglón para la cifra total y otro para los materiales y los trabajos que se pagan a empresas externas. El resultado de restar esas cantidades se usa en su método para calcular el reparto. En la contabilidad siguen haciendo falta las facturas de la venta y las de quienes participaron en el trabajo.
La comparación también muestra hasta dónde sirve esa cifra. Si el estudio cuenta con un equipo grande, necesitará pagarle haya mucho o poco trabajo. La agencia entrega una comisión cuando se cumplen las condiciones para pagarla. Es posible que la primera tenga una cantidad de partida mayor y también unos pagos mensuales mayores. Para saber cuál se sostiene mejor, hace falta ver qué queda en cada una después de pagar su manera de trabajar y qué ocurre en una época con menos operaciones.
Quien lleva las cuentas de la agencia puede mirar la cifra de cinco millones y entender cómo de ocupados han estado sus agentes. Si quiere saber qué dinero dejó en la agencia esa actividad, necesita poner al lado las comisiones. Es una pregunta distinta de cuánto le costó pagar a su propia gente o cuánto le queda para el año siguiente. Para hacer esas otras cuentas, le resulta útil saber desde qué cifra empieza.
Cuando se cierra una operación hay dos cosas que la agencia puede conocer desde el principio. Sabe cuánto va a cobrar y qué parte del cobro tiene que entregar a quien la ha hecho. Cuando esa parte se apunta en el mismo momento que el cobro, el dinero disponible se puede ver antes de que salga de la cuenta. Si llega una factura mientras tanto, quien lleva el negocio puede decidir sobre lo que la operación deja, contando ya con el pago que tiene pendiente.
¿Qué cuentas necesita mirar quien trabaja en su negocio?
¿Cuánto te paga el negocio por el trabajo que haces?
Cuando el dueño de un negocio deja de atender a sus clientes, alguien tiene que ponerse a hacerlo. Si cada persona que entra sigue preguntando por él, puede que haya delegado la tarea en el papel y que el trabajo todavía vuelva a sus manos. Para saber cuánto cuesta cambiarlo de sitio, hace falta mirar cuánto tiempo ocupa en manos de quien lo hace ahora.
Mike Michalowicz habla de ese coste al contar una cena con Rodrigo. Su negocio ingresaba 350.000 dólares al año y él solía quedarse con unos 30.000. El autor probó en una servilleta una cuenta tomada de su tabla para hablar del sueldo de los dueños. Luego preguntó qué trabajo hacía cada socio. Uno se había marchado a un empleo fuera de la empresa. Rodrigo seguía dirigiendo al equipo. La cuenta inicial permitió empezar a hablar del dinero, mientras que la respuesta sobre el trabajo permitió saber quién estaba allí para ganarlo.
En el método de Mike Michalowicz, el dinero que recibe el dueño puede salir de dos sitios. Cobra por hacer un trabajo, que alguien tendría que seguir haciendo si él se marchara. También puede recibir una parte de los beneficios si la empresa los obtiene y hay condiciones para repartirlos. Una persona que es dueña de la mitad de una empresa puede tener derecho a una parte de esos beneficios. El sueldo por atender pedidos, dirigir a un equipo o reparar máquinas depende del trabajo que desempeñe. Aquel socio que se fue seguía siendo socio, según el caso, y había dejado de cobrar por trabajar allí.
La forma de repartir el sueldo permite volver a la pregunta que le hizo Mike Michalowicz a Rodrigo. Si se fueran los tres empleados, Rodrigo y su socio podrían regresar a las tareas que habían dejado en otras manos. Si eso ocurriera, cambiaría el trabajo que hacen, aunque siguieran teniendo las mismas participaciones. También cambiaría el número de personas que atienden a los clientes. Habría que ver cuánto pueden entregar entre los dos y qué encargos quedarían sin atender. La empresa puede necesitar a quienes hacen esas tareas, incluso si la cantidad que cobra el dueño parece pequeña.
Imaginemos un taller cuyo dueño ha contratado a otra persona para recibir las reparaciones. El empleado recoge las máquinas y toma nota de lo que dice el cliente, pero cada vez que alguien pide una fecha tiene que llamar al dueño. Para que pueda dar una respuesta, el dueño puede enseñarle a mirar qué trabajos están pendientes y cuáles requieren piezas que aún no han llegado. Cuando los dos tengan delante la misma lista y el empleado pueda usarla, se verá qué parte de las consultas deja de volver al dueño. Ese paso muestra un cambio en el trabajo que ahora es posible observar.
También se puede mirar qué cuesta ese cambio. El sueldo del empleado aparece en las cuentas desde el día en que empieza. Las horas que el dueño recupera solo aparecen cuando puede dedicarlas a otra cosa. Durante un tiempo tendrá que pagar el sueldo y seguir dejando un rato para enseñar. Si necesita echar mano de todo lo que él cobra para cubrir ese periodo, al final del mes tendrá una cifra menor en casa, aunque la empresa haya conseguido atender a más personas.
La pregunta de la servilleta ayuda a poner un valor al trabajo que seguía haciendo Rodrigo. Ese valor puede estimarse mirando cuánto costaría que otra persona lo hiciera y qué tareas acabarían quedándole al dueño. El porcentaje de la tabla orienta una conversación sobre el dinero que hay disponible. Para decidir cuánto puede pagar la empresa hace falta conocer sus compromisos, sus gastos y las horas que de verdad hacen falta para mantenerla abierta. Cuando esas horas quedan a la vista, resulta más fácil hablar del sueldo sin mezclarlo con el premio que podría llegar al repartir el beneficio.
¿Qué pueden hacer dos socios con el dinero que queda después de pagarse el sueldo?
Una empresa puede tener dinero suficiente para pagar el sueldo del mes y encontrarse con un gasto que tendrá que cubrir antes de la próxima entrada de dinero. Si sus dueños quieren llevarse algo más, les conviene saber qué parte del saldo sigue haciendo falta para mantener los compromisos que ya han adquirido. El número de la cuenta solo indica lo que hay ese día.
Jorge Morales y José Pain empezaron a separar una parte de los cobros de Specialized ECU Repair después de leer un libro anterior de Mike Michalowicz. Al principio pensaban que, para disfrutar de los frutos de la empresa, tendrían que subir el sueldo cada año. Unos años después ajustaban la parte que guardaban según cambiaba la actividad del taller. La plantilla creció y, en el relato del autor, pudieron seguir pagando lo que necesitaban para trabajar. Esos resultados corresponden a su caso. Su decisión permite ver qué cambia cuando una empresa puede distinguir un pago que se repite de una cantidad que solo distribuye cuando puede.
En el sistema que presenta Mike Michalowicz, el sueldo reconoce lo que los dueños hacen dentro del negocio. La ganancia que pueden repartir procede del resultado de la empresa y se revisa aparte. Esa separación sirve para examinar cuánto cuesta mantener el trabajo habitual. Si los dos socios cobran por encargarse de las reparaciones, atender pedidos y dirigir a quienes trabajan allí, la empresa tendrá que pagar por esas tareas incluso durante un mes de poco trabajo. Una subida de sueldo ocupa un lugar en esa cuenta desde que se acuerda.
La cantidad que se ha ido apartando para beneficio pide otra comprobación. Hay que ver qué facturas están pendientes, cuánto se necesitará para pagar impuestos y si el negocio conserva dinero suficiente para lo que venga. Si entra un cobro grande por un trabajo que aún falta por terminar, parte de ese dinero puede hacer falta para comprar materiales o pagar horas de trabajo. El dinero que aparece apartado permite ver cuánto se ha reservado. Para saber cuánto se puede repartir, hace falta entender qué queda por pagar y revisar el resultado real de la actividad.
Supongamos que la empresa necesita cambiar una máquina que ya da problemas. Los dueños pueden haber previsto gastar algo de su reserva y encontrar que el equipo les hace falta antes. Si la compra evita dejar sin atender reparaciones que tienen fecha de entrega, conviene ver cuánto costará y en qué día habrá que pagarla. Con esos datos pueden revisar cuánto dinero tiene sentido conservar en el negocio. Esa decisión es más fácil cuando el sueldo de los dos tiene su propio lugar y pueden ver qué parte del dinero se puede quedar para la máquina sin dejar a nadie sin cobrar.
También puede pasar que el taller empiece a necesitar a una persona más. En ese caso el gasto va a seguir cada mes, al igual que ocurre cuando se sube el sueldo de los dueños. La pregunta es qué trabajo asumirá la nueva persona y cuánto puede ingresar el taller al hacerlo con ella. Si hace falta contratar antes de saber si ese volumen de trabajo va a mantenerse, tendrán que calcular cuánto tiempo pueden sostener el gasto con los cobros que ya esperan. La parte que guardaban para beneficio puede variar durante ese periodo.
En el caso de Jorge Morales y José Pain, el viaje a Newark hizo visible que una cantidad separada podía servir para algo que terminaba allí. Su historia después del viaje ayuda a entender el otro lado del sistema. Un negocio que va cambiando vuelve a necesitar dinero para cosas que aún no tiene. Al revisar por separado lo que paga por el trabajo, lo que debe conservar y lo que puede repartir, los dueños pueden saber qué decisión seguirán pudiendo sostener cuando vuelvan a abrir el taller el mes siguiente.
¿Qué aparece cuando miras todas las facturas el mismo día?
Una factura que vence el día quince y un cobro que se espera para el día dieciocho pueden estar apuntados uno al lado del otro. Al sumar el mes entero, es posible que el importe del cobro cubra el de la factura. En los días que hay entre las dos fechas, el dinero que necesita el negocio tendrá que salir de lo que ya tenga disponible.
Debra Courtright le enseñó a Mike Michalowicz a revisar cobros y pagos los días diez y veinticinco. El autor cuenta que hasta entonces pagaba cuando tenía tiempo o cuando una persona le preguntaba por una factura. Al adoptar el calendario, podía poner en orden los depósitos de los días anteriores, repartirlos entre las cuentas y preparar lo que había que pagar. El interés de la cita era sentarse a mirar todo lo que iba a necesitar el mismo dinero, tanto si alguien había llamado por su factura como si seguía esperando la fecha que habían acordado.
Con las dos revisiones, podía preparar los pagos antes de que llegara su fecha. Un negocio puede tener sus pagos repartidos de otra manera. Si el alquiler vence el primer día y las nóminas se pagan antes del día veinticinco, esas obligaciones tienen que conservar su sitio. Conviene contar desde cada fecha hacia atrás y comprobar cuándo hay que ordenar el pago para que llegue a tiempo. Si el banco tarda en moverlo, el dinero tendrá que estar disponible antes del día en que lo cobre la otra persona.
Pensemos en un negocio que cobra una parte de sus trabajos con tarjeta y recibe el dinero en el banco al cabo de unos días. La máquina puede mostrar cuánto le han pagado desde el lunes. Al preparar un pago para el miércoles, el dueño tiene que mirar qué parte de esos cobros ya está en la cuenta. Si cuenta también con lo que va a llegar el jueves, podrá sumar un importe mayor del que puede usar ese día. Al poner la fecha de entrada junto a cada cifra, puede ver si tiene que conservar dinero de una semana a otra.
El reparto entre cuentas llega después de averiguar cuánto ha entrado de verdad. En la propuesta del autor se distingue la parte para gastos de la que corresponde a otros fines, como la remuneración del dueño o los impuestos. Si alguien se limita a sumar todos los saldos para ver si puede pagar una compra, vuelve a usar como disponible un dinero que ya tenía otra tarea. Durante la revisión, le conviene saber qué cantidad puede salir de la cuenta de gastos y qué pagos siguen pendientes antes de comprometerla con otra cosa.
Cuando una factura nueva llega entre las dos revisiones, puede guardarla con su fecha. Si es un importe que vence antes de la siguiente cita, tendrá que mirarlo en ese momento. Si vence más adelante, al volver a sentarse podrá verla junto a las demás. Así el calendario sirve para ordenar el trabajo y deja sitio para atender lo que de verdad tiene otro plazo. La persona que recibe la transferencia sigue contando con la fecha acordada, con independencia de cuándo prefiera sentarse a revisar quien paga.
El cambio que notó Liz Dobrinska ayuda a ver si el calendario estaba sirviendo. Ella cobraba sus facturas a tiempo, según cuenta Mike Michalowicz. El autor también descubrió que tenía muchos pagos a principios de mes, cuando los cobros seguían repartidos. Al poner ambas cosas en el mismo calendario, pudo entender qué dinero necesitaba conservar al final de una quincena para que alguien lo recibiera a tiempo en la siguiente. Tener una fecha para sentarse a mirar le dio una manera de anticipar un pago que, hasta entonces, le pedía atención al llegar.
¿Qué fecha manda cuando el pago está cerca?
Una revisión de los pagos permite saber qué puede esperar y qué vence antes de volver a mirar la cuenta. Mike Michalowicz propone repartir lo que entra en días fijados. Tener esas fechas ayuda a dejar de decidir cada vez que se abre el banco. La revisión sigue teniendo que recoger los pagos que ya se han acordado, incluso si vencen entre dos repartos.
Sergio Fernández aborda en Vivir sin jefe una decisión anterior. Al preparar el presupuesto, el profesional puede hablar con el cliente de cuándo se va a cobrar y de qué necesita para empezar. Dos personas pueden estar de acuerdo sobre el trabajo y esperar que el dinero llegue en momentos distintos. Hacer esa parte visible permite que cada una se organice antes de que la otra haya empezado a contar con sus recursos.
Para un instalador, esas dos fechas responden a preguntas que se cruzan. El proveedor puede pedirle que pague el material antes de recogerlo. El cliente puede contar con pagar al terminar. Si el instalador ve las dos cosas mientras prepara la oferta, puede hablar de qué tendría que estar pagado cuando haga el pedido. Si espera a mirarlo el día de repartir los cobros, encontrará una fecha que ya se comprometió a cumplir.
| Qué se examina | La ganancia es primero | Vivir sin jefe |
| Fecha que se fija | El día en que se revisan los cobros y se les asigna un uso. | El momento en que las partes acuerdan que se hará el pago. |
| Dinero que se mira | Lo que ha entrado de verdad hasta la fecha. | El importe aceptado que puede seguir pendiente de cobro. |
| Qué permite resolver | Qué cantidad puede atender cada obligación del negocio. | Quién puede preparar los recursos para realizar el encargo y cuándo. |
| Qué sigue marcando el calendario | El vencimiento del pago que ya existe. | La fecha en que hay que cumplir el trabajo prometido. |
Mirar juntas las dos fechas ayuda a saber si el problema está en el día de la revisión o en el acuerdo con el cliente. Si el dinero del material está separado y el proveedor cobra antes de la próxima revisión, hace falta que alguien vea el vencimiento y pueda atenderlo. Si ese dinero se espera de un cobro posterior, adelantar la revisión solo hará visible el hueco. Quien prepare el siguiente encargo ya tendrá una razón para hablar de las fechas al preparar el presupuesto, mientras los dos conservan margen para decidir cuándo se empieza.
¿Cuándo sale del almacén el material que hace falta para empezar?
En un taller de persianas, Julián tiene apuntado que el viernes debe instalar dos en una casa. Abre el correo del almacén al terminar otro trabajo y ve que el pedido está preparado. El proveedor quiere cobrar el jueves, cuando Julián vaya a recogerlo. Al lado de esa fecha, él había escrito que el cliente pagaría el viernes tras ver las persianas puestas.
—La próxima revisión es el lunes —le dice Alba al ver los dos días—. Ya habrá pasado la fecha de la instalación.
Julián busca la carpeta del encargo. El material cabe en la cantidad que guardaron para terminar trabajos ya aceptados. Le faltaba apuntar que debía pagar al recogerlo. Añade el jueves al calendario y le enseña a Alba el correo del proveedor para que pueda comprobar qué recoge y cuánto paga.
El viernes termina el trabajo y el cliente le pide precio para otra persiana de un tamaño poco corriente. El almacén se la hará a medida y exige que se pague antes de encargarla. Esta vez Julián abre la agenda antes de dar un día de instalación.
—Puedo pedirla cuando tengamos cubierto el coste del material —le explica al cliente—. Si te parece, te mando el presupuesto con las dos fechas.
El cliente le pide que le envíe primero la medida y el color para enseñárselos a su mujer. Julián vuelve al taller con la primera instalación cobrada. En el taller le queda por preparar el precio del nuevo encargo. Al lado de la medida ha anotado el día en que podría hacer el pedido. Cuando vuelvan a hablar sabrá qué fecha puede ofrecerle.
¿Qué pasa cuando el negocio tiene poco margen para pagar?
¿Qué dinero queda cuando el banco reclama lo que has usado?
Un cliente puede deberle a una empresa la misma cantidad que la empresa tiene que pagar al banco. Si el cliente paga el viernes y el banco le pide el dinero el miércoles, la cantidad pendiente de cobro sigue siendo la misma. Lo que cambia es cuánto dinero puede usar la empresa el día en que tiene que devolverlo.
En el caso de Pete, el plazo cambió por una llamada del banco. Mike Michalowicz cuenta que la entidad reclamó el dinero usado de una línea de crédito y que Pete tenía treinta días para devolverlo. Había utilizado un millón de dólares y su empresa carecía de una reserva disponible. Los detalles de una línea de crédito dependen del contrato. El interés de este relato está en comprobar qué compromiso tenía Pete si la entidad le pedía devolver lo dispuesto antes de lo que esperaba.
La primera comprobación en un caso así es la fecha en que el pago se hace exigible. También hace falta leer qué importe incluye el aviso y preguntar al banco por cualquier dato que falte. Una empresa puede estar haciendo el pago mensual que tenía previsto y, aun así, necesitar saber si el contrato permite reclamar una cantidad mayor. Leer las condiciones antes de comprometer ese dinero con otras compras permite valorar qué pasaría si cambia el plazo.
Con ese plazo delante, se puede volver a las cuentas de la empresa. Puede haber dinero en el banco que ya se necesite para los sueldos y recibos del mes. También puede haber encargos por cobrar cuya fecha cae después del vencimiento. Esas cifras merecen estar en la misma hoja, con el día que le corresponde a cada una. Quien mira la hoja puede distinguir qué dinero ya tiene, cuál espera y cuál tendría que conseguir de otra manera para llegar a tiempo. La cuenta empieza a servir cuando permite ver los días en que el problema se agrava.
En el libro, el autor explica que en la conversación con Pete también hablaron de la manera de trabajar que lo había llevado hasta allí. Un pago urgente exige ocuparse de esa fecha. Si la empresa sigue utilizando cada cobro para cubrir un gasto anterior, cualquier cambio en un plazo puede volver a dejarla en el mismo sitio. En otro momento, cuando pueda examinar cómo funciona con más calma, tendrá que distinguir qué actividades le permiten quedarse con dinero después de atender sus gastos y cuáles necesitan aportes continuos para seguir funcionando.
Imaginemos un taller que ha comprado equipo con crédito para preparar varios pedidos. Antes de aceptar otro, su dueño puede anotar cuánto falta por cobrar de los anteriores y qué pagos tendrá que hacer para terminarlos. Si la primera entrega se retrasa, tendrá una manera de calcular cuánto tiempo podría seguir pagando al equipo sin cobrar del cliente. Esa cuenta también le sirve al hablar con el banco, porque puede presentar fechas e importes concretos y pedir que le expliquen las alternativas disponibles en su situación.
Reservar dinero, en el método de Mike Michalowicz, busca que el negocio tenga una parte a la que acudir si algo se tuerce. La reserva solo sirve para un pago en la medida en que exista y esté disponible cuando haga falta. La línea de crédito puede cumplir otra función y sus condiciones se comprueban por separado. En el momento en que Pete habló con Mike Michalowicz, esa diferencia se vio en la distancia entre el importe que le reclamaban y el dinero que la empresa tenía para responder.
¿De qué dinero dispones si cambia el acuerdo con el banco?
Pete había utilizado todo el dinero que le permitía pedir su línea de crédito. Cuando el banco le comunicó que cerraba la línea, los pagos que esperaba seguir haciendo mes a mes dejaron de ser suficientes. Tenía treinta días para devolver el importe entero. Mike Michalowicz cuenta ese caso para mostrar lo que cambia cuando una empresa que había contado con pagar poco a poco tiene que reunir de golpe el dinero que ya ha utilizado.
En El libro negro del emprendedor, Fernando Trías de Bes mira ese problema desde la casa de quien empieza un negocio. Cuenta que se propuso tener guardado lo necesario para vivir dos años. Vendió su piso sin ganar dinero con la venta porque así dejaba de pagar la hipoteca. El plazo que se dio era suyo y respondía a sus gastos. Lo que permite comparar las dos historias es la pregunta por el tiempo que se puede sostener un pago si desaparece la entrada de dinero con la que se contaba.
| Qué cambia | La ganancia es primero | El libro negro del emprendedor |
| Qué dinero estaba disponible antes | El que la empresa ya había recibido prestado en las condiciones de la línea de crédito. | De los ahorros con los que una persona ha previsto cubrir sus gastos de casa. |
| Qué obliga a hacer cuentas | El plazo que el banco fija para devolver el dinero que la empresa ya ha utilizado. | Los meses en que la actividad recién iniciada todavía puede dejar al dueño sin sueldo. |
| Qué puede cubrir el dinero guardado | Los pagos del negocio para los que se ha formado esa reserva. | El tiempo que la familia puede sostener sus gastos mientras arranca el negocio. |
Si una carpintería tiene trabajo hasta octubre, puede saber cuántas puertas le han pedido y cuánto le pagarán por ellas. Para saber si puede encargar la madera el martes necesita además las fechas de cobro. Si el cliente paga al montar las puertas, pasarán varias semanas entre el día de comprar la madera y el día en que la venta deje dinero en la cuenta. En medio de esas semanas siguen llegando las facturas.
También importa a qué pagos se ha destinado cada reserva. El dinero con el que una persona ha previsto pagar la luz de casa no cubre a la vez la factura de madera. Si lo pasa de una cuenta a otra, habrá que mirar qué recibos quedan sin cubrir en la primera. Separar las dos cuentas permite ver ese cambio en el mismo momento en que se toma la decisión.
La puerta que faltaba montar
Algo parecido podría ocurrir en un taller como el de Raquel. El jueves por la mañana, recibió el aviso del banco mientras su hermano descargaba una hoja de roble. La línea con la que pensaban pagar el siguiente pedido de madera vencía a fin de mes y el banco les decía que no la renovaría. Raquel fue al fondo del taller a buscar el albarán de la madera. El proveedor tenía previsto traer el resto el martes.
—Si llamas a Elena, a lo mejor nos paga ya las puertas —dijo su hermano cuando ella volvió al banco de trabajo.
Raquel miró la puerta que tenían tendida sobre dos caballetes. Era la última del encargo de Elena. Habían quedado en que el pago final se haría al montarla y todavía faltaban las bisagras que esperaban del ferretero.
—Elena tendrá el dinero preparado para el día que vayamos. Primero tengo que saber cuándo podemos ir.
El ferretero le confirmó que el pedido salía esa tarde. Mientras hablaba con él, su hermano encontró los recibos de un pequeño fondo que habían formado con los cobros de invierno. Había dinero para pagar la madera que necesitaban el martes. Aún tenían que averiguar cómo atenderían lo que habían utilizado de la línea. Raquel anotó los dos importes en renglones distintos y llamó al proveedor.
—El martes tráeme solo las tablas que te pedí para el aparador. Las de la estantería déjalas allí hasta que te confirme cuándo empezamos.
El lunes montaron la última puerta. Elena la abrió dos veces, comprobó que no rozaba el suelo y les hizo la transferencia que habían acordado. De vuelta al taller, Raquel tachó el cobro en la agenda. Dejó a la vista la fecha de vencimiento del banco y el importe que seguía pendiente. Al día siguiente, cuando llegó el camión de la madera, sabía de qué cuenta iba a salir cada pago.
¿Qué puede hacer que apetezca volver a ahorrar?
Una persona puede decidir guardar una parte de su dinero para comprar una herramienta. Si la deja en la cuenta que usa para todo, al día siguiente puede seguir viendo la misma cifra y pensar que tiene dinero para otra cosa. Cuando conserva aquella parte en un sitio que puede reconocer, puede mirar cuánto le falta para comprar la herramienta sin depender de lo que recuerde haber apartado.
Suze Orman hablaba de la satisfacción de ahorrar en la charla que Mike Michalowicz vio por televisión. Él encontró allí una explicación para una dificultad que había observado. Una persona puede moverse deprisa cuando necesita salir de un apuro. Le cuesta más repetir ese esfuerzo al cabo de unas semanas si el apuro ya se ha alejado y, en su lugar, solo queda la obligación de seguir haciendo lo mismo. La propuesta del autor es encontrar algo que pueda apreciar cada vez que realiza la tarea.
Pensemos en una panadería que paga por un servicio que dejó de usar hace meses. Antes de cancelarlo, la dueña puede mirar cuánto paga y qué trabajo tendría que hacer si prescinde del servicio. Si comprueba que le seguirá atendiendo otra empresa o que ya tiene una forma de hacer ese trabajo, puede anotar en qué fecha terminará el cobro. En el día en que se habría pagado el recibo, puede revisar la cuenta y comprobar si ese dinero permanece disponible. La señal llega al cabo de unos días y le dice qué decisión lo dejó allí.
La panadera también puede descubrir que cancelar el servicio le obliga a asumir una tarea. Si dedica dos horas más a revisar sus pedidos, conviene contar ese tiempo antes de dar por buena la decisión. También puede ocurrir que el último cobro se haga por un mes que ya estaba contratado. Si mira lo que queda en la cuenta y ve menos de lo que esperaba, eso le permite averiguar por qué, en lugar de tomar la cifra como una señal de que ahorró poco. El resultado que merece reconocer es el que puede seguir viendo después de cubrir el trabajo que cambió.
En el sistema de Mike Michalowicz, parte del dinero se puede apartar a una cuenta con un nombre que indica para qué se reserva. Cuando hace una transferencia, quien dirige el negocio puede ver cuánto ha guardado y qué cantidad conserva al cabo de varias semanas. Eso le da una señal cada vez que vuelve a mirar el dinero. Para saber si el negocio obtiene beneficio, tendrá que comprobar también sus cuentas y lo que ha generado con su actividad. La cantidad reservada le dice cuánto ha guardado. El resto de las cuentas permite ver de dónde ha salido y si puede mantenerla apartada.
También importa cómo se elige lo que se quiere reconocer. Si una persona celebra cada vez que deja de comprar algo, puede sentirse satisfecha al renunciar a una compra que le habría ahorrado tiempo de trabajo durante años. Cuando conserva el dinero y al cabo de un mes sigue pudiendo hacer el trabajo como necesitaba, la decisión se ha puesto a prueba de otra manera. A partir de ahí puede mirar lo que ha hecho con ese dinero y escoger qué le merece la pena repetir.
La charla que escuchó Mike Michalowicz se refería al gusto que puede dar guardar dinero. En una empresa, esa sensación puede apoyarse en algo que se pueda mirar. Una cantidad separada para una herramienta, un recibo que ya no llega o una reserva que sigue disponible permiten ver qué pasó después de elegir. Esa información puede hacer que el ahorro tenga un efecto visible el mismo día en que toca decidir otra vez.
¿Qué empieza a costar un trabajo antes de que puedas cobrarlo?
Cuando alguien acaba un trabajo y ofrece hacer otro en el mismo sitio, puede parecer que ya tiene buena parte del camino hecho. Conoce a la persona que le ha abierto la puerta y puede ver qué falta por hacer. Lo que le toca averiguar es si puede hacer el encargo con lo que lleva o tendrá que buscar algo que hasta ese día no le había hecho falta.
Mike Michalowicz se fija en ese momento cuando habla de Ernie. Había ido a recoger hojas en su jardín y se ofreció a sacar también las que llenaban el canalón. Tuvo que comprar unas escaleras para empezar y una herramienta para despejar el tubo de desagüe. Después encontró tejas dañadas y otros problemas que le pidieron más materiales y ayuda. Cada encargo podía parecer más fácil de conseguir porque ya estaba en la casa. Para saber qué le dejaba cada uno, tenía que contar lo que había puesto para sacarlo adelante.
El coste de aquel día fue apareciendo a medida que trabajaba. Cuando compró herramientas para el tejado, también necesitó tiempo para ir a por ellas y regresar. Para las últimas reparaciones recurrió a otra persona. El libro cuenta que Mike Michalowicz pagó 1.500 dólares por el conjunto y estima que solo las herramientas y los materiales se acercaron a 2.000. Parte de lo comprado podía servir después. Aquel día, de todos modos, Ernie necesitó disponer del dinero antes de haber cobrado y empleó en la casa horas que ya no pudo dedicar a otros trabajos.
Al terminar, encontró otra tarea que tenía que repetir. Al sacar las hojas de arriba, habían caído al jardín que ya había limpiado. En la cuenta del nuevo encargo había que incluir también volver a dejar el suelo como estaba. Si hubiera calculado solo lo que costaba alcanzar el canalón, esa segunda limpieza habría quedado fuera. La veía al bajar, cuando el primer trabajo volvió a aparecer bajo los pies.
Pensemos en una persona que instala estantes y a la que un cliente le pide que repare un enchufe mientras está allí. Antes de aceptar, puede saber si ese trabajo requiere una preparación que no tiene y preguntar quién puede hacerlo con seguridad. También puede mirar si la reparación tiene que quedar acabada antes de que ponga el estante. Esa comprobación cambia lo que puede prometer. Podrá explicar qué trabajo le corresponde, en qué fecha puede hacerlo y si hace falta que otra persona se ocupe primero de la instalación.
Hay compras que merece la pena hacer para ofrecer un servicio nuevo. Para saber si una herramienta puede pagarse con varios trabajos, conviene distinguir los encargos que ya han llegado de los que quizá aparezcan. Si otras personas piden el mismo servicio, la herramienta volverá a salir de la camioneta y una parte de lo que cueste se podrá recuperar cada vez. Si permanece guardada, el gasto de aquel día sigue hecho y falta una forma de recuperarlo. Antes de aceptarlo, también importa que quede dinero para el trabajo que el negocio ya se ha comprometido a hacer.
El caso de Ernie muestra cuánto cuesta ver todo eso una vez que se ha dicho que sí. Cuando está de nuevo en la tienda buscando materiales, puede revisar la siguiente parte del trabajo, pero la primera compra ya ha salido de la cuenta. Si mira antes cómo va a hacerlo, puede descubrir qué herramientas necesitará, quién tendrá que ayudarle y en qué estado deberá quedar el jardín cuando baje del tejado. La cantidad que cobrará tiene sentido cuando se pone junto a esas tareas y al dinero que ya habrá tenido que usar para hacerlas.
¿Cuánto trabajo añade ese favor que parece de un rato?
Para limpiar las canaletas de la casa de Mike Michalowicz, Ernie tuvo que comprar una escalera. Ya arriba vio otras reparaciones que podía ofrecer. Cada vez que aceptaba una, necesitaba materiales, herramientas o una mano más. Cuando terminó la jornada, había cobrado mucho más de lo que habría recibido por recoger las hojas. Aun así, los gastos de ese día superaban el cobro y en el suelo quedaban restos que tendría que recoger al volver.
Al estudiar el proyecto Make It Right tras el huracán Katrina, Greg McKeown se fija en una decisión tomada antes de empezar a construir. Había muchas necesidades en Nueva Orleans y la organización eligió un barrio, unas familias y una cantidad de viviendas. Elegir de antemano qué trabajo iba a dar por acabado servía para saber qué peticiones correspondían al compromiso y cuáles exigían abrir otro. En casa de Mike Michalowicz, Ernie hizo esa elección cada vez que descubrió un desperfecto distinto, con el trabajo de la mañana todavía a medias.
Un encargo se puede ampliar. Para saber cuánto cambia, hace falta mirar hasta el final. Subir al tejado añade la escalera al presupuesto, pero bajar del tejado puede dejar otra tarea abajo. Si las hojas caen en el sitio que ya se había limpiado, una parte del trabajo que se daba por terminada vuelve a ocupar tiempo.
| Qué cambia | La ganancia es primero | Esencialismo |
| Qué hace crecer el trabajo | La aparición de nuevas reparaciones mientras se atiende el primer encargo. | La amplitud de las necesidades que quedan por atender en una misma ciudad. |
| Cuándo se fija el alcance | Con cada trabajo que Ernie acepta después de empezar. | Antes de emprender la construcción, al elegir a quién y cuántas viviendas destinar. |
| Qué permite calcular el esfuerzo | Contar los medios nuevos y las tareas que habrá que volver a hacer. | Saber qué se va a construir y reconocer cuándo se habrá cumplido el compromiso. |
En el proyecto que analiza Greg McKeown, decidir de antemano qué viviendas entraban en el compromiso permitía calcular lo que quedaba por hacer antes de atender otra petición. Para Ernie, ese momento llegó cuando ya tenía la escalera comprada y estaba en el tejado. Podía acabar de limpiar los canalones y dar un precio aparte para la chimenea. El precio del arreglo tendría que recoger las herramientas, la ayuda y el tiempo que necesitaba para volver. Eso también habría permitido al dueño decidir cuándo quería hacer la reparación y qué parte del jardín tendría que quedar libre mientras durara.
Si alguien quiere convertir ese primer favor en un servicio que hará cada semana, el cálculo cambia. Una escalera que se utilizará el lunes y el viernes puede servir para muchos encargos. Para que eso ocurra habrá que encontrar clientes dispuestos a pagar por el trabajo y un hueco para hacerlo sin dejar a medias los encargos anteriores. Ernie salió de la casa con herramientas que podía aprovechar en el futuro. De momento, también salió con una cita para recoger por segunda vez el césped.
El vestido y el forro
Pensemos en una modista que está ajustando un vestido para una boda. Había dejado el bajo sujeto con alfileres cuando Inés se dio la vuelta frente al espejo. Al caminar, el forro asomaba por una abertura. Inés lo recogió con dos dedos y preguntó si se lo podía cambiar entero antes del sábado. Tenía la boda de su hermana y pensaba ir con ese vestido.
—Déjame ver cómo está cosido —dijo la modista.
Volvió la prenda del revés sobre la mesa. Para sacar el forro tendría que abrir dos costuras que acababa de dar por buenas. La cremallera iba cogida a una de ellas. Si empezaba a descoserla, también tendría que volver a colocarla y probar otra vez el vestido antes de cortar el bajo.
—Con el bajo me habías dicho que podía pasar mañana —dijo Inés.
—Mañana te lo puedo dar con el bajo hecho. Si cambiamos el forro entero, necesito que vuelvas a probártelo. Y primero tengo que encontrar una tela que caiga igual.
Inés volvió a ponerse el vestido. Esta vez la modista le pidió que diera unos pasos por el local y luego la miró subir al escalón del probador. El forro quedaba enganchado en un único punto, justo donde se había soltado un pequeño hilo que lo unía a la costura. Se lo enseñó a Inés y le propuso sujetarlo allí y volver a probar el vestido. Si seguía asomando, podrían decidir juntas qué hacer.
El viernes, Inés entró en el local con los zapatos que llevaría a la boda. Dio los mismos pasos, subió el escalón y se sentó un momento. El forro se quedó dentro. Mientras ella guardaba el vestido, la modista sacó de debajo del mostrador un abrigo que tenía que entregar aquella tarde. Aún tenía el rato que había reservado para terminarlo.
¿Qué trabajo puedes repetir con lo que ya llevas?
Un jardín puede quedar a cinco minutos del anterior y llevar una hora más de trabajo. Si tiene más terreno, si hay que llevar las hojas hasta otro sitio o si el acceso es estrecho, una persona puede hacer el mismo trabajo y necesitar más tiempo. Para calcular qué deja cada encargo, hace falta contar lo que cambia al pasar de una casa a otra.
En el libro, Mike Michalowicz cuenta que Shawn recogió las hojas de cinco propiedades en un día y se ofreció a hacerlo en otras casas. Sabemos cuánto cobraba a Bill y Liza y cuántos jardines atendió, pero el autor no da todos los costes ni los cobros de su jornada. Lo que permite ver el caso es otra cosa. Cada vez que Shawn llegaba a un jardín, podía aprovechar lo que ya sabía hacer y el equipo que llevaba. El tiempo que necesitaba para aprender a usarlo no volvía a empezar en cada casa.
Esa manera de trabajar permite hacerse preguntas más concretas. Una empresa que recoge hojas puede descubrir que tarda poco en hacer el trabajo y que pasa gran parte de la mañana en la carretera. Si junta los jardines que están cerca, recupera parte de ese tiempo. Lo que haya ganado con ese cambio se puede ver al contar cuántas casas atiende antes de que oscurezca y cuánto combustible utiliza. Si agruparlas le obliga a llegar fuera del horario que acordó con alguien, tendrá que tener en cuenta también ese compromiso.
También puede descubrir que varios jardines requieren volver cuando ya los daba por terminados. Para saber cuánto le ocupa cada uno, conviene apuntar la segunda visita con el trabajo que la originó. Si las hojas se acumulan cerca de una salida de agua y el cliente esperaba que quedara limpia, la empresa puede preguntar por ese punto antes de dar un precio. Así podrá decidir si puede ocuparse de él durante la misma visita y qué herramientas necesita llevar ese día.
En su capítulo sobre cómo encontrar dinero dentro de un negocio, Mike Michalowicz propone mirar qué trabajos puede hacer mejor con el mismo equipo. Atender encargos parecidos puede ayudarle a aprender con lo que acaba de hacer. Si una persona encuentra una forma de juntar las hojas antes de cargarlas, puede probarla en la siguiente casa y comprobar cuánto tiempo le lleva. Podrá conservarla si el jardín queda como había acordado y, al pasar al siguiente, tiene un motivo para esperar que vuelva a servirle.
El ejemplo también tiene un límite. En otoño puede haber mucha gente dispuesta a pagar por recoger hojas y, pasado ese tiempo, puede que el teléfono deje de sonar. La facilidad con que se hace el trabajo no permite saber cuántas personas lo necesitarán el mes siguiente. Al mirar lo que ha cobrado, una empresa puede anotar cuántos encargos vienen en una época del año y qué trabajo tiene previsto para después. Esa cuenta le ayuda a decidir qué parte del equipo necesita conservar y cuánto trabajo nuevo puede aceptar.
Shawn pudo reconocer en otras casas una tarea que ya sabía hacer. Para saber qué le dejó la jornada, le habría hecho falta sumar lo que cobró por el trabajo terminado y descontar el tiempo y los gastos que puso en hacerlo. Su ventaja al llamar a otra puerta era poder calcular desde lo que acababa de hacer. A partir de ahí, podía decir qué servicio ofrecía y cuánto le ocuparía antes de comprometer una parte del día siguiente.
¿Quién sigue pidiendo el trabajo que ya sabes hacer?
Shawn atendió cuatro propiedades más el día que hizo el jardín de Bill y Liza, vecinos de Mike Michalowicz. La máquina que llevaba en el vehículo servía al salir de una casa y volvía a servir al llegar a la siguiente. Entre visita y visita podía incluso llamar a la puerta de alguien que tuviera el jardín descuidado. Al acabar el día, el tiempo que había invertido en preparar el equipo se repartía entre más trabajos.
En El manual del emprendedor, Steve Blank y Bob Dorf se ocupan de averiguar si la gente quiere comprar ese trabajo. Distinguen la etapa en la que el negocio aprende qué necesita su cliente de la etapa en la que comprueba si puede conseguir ventas de manera repetida. Un vecino puede aceptar un arreglo puntual porque recibe visitas el sábado. Si lo que se ofrece es el cuidado del jardín cada mes, todavía hay que ver quién está dispuesto a pagar por volver a recibir el servicio.
| Qué cambia | La ganancia es primero | El manual del emprendedor |
| Qué se repite | Una tarea que Shawn puede hacer con las herramientas que ya tiene. | Una compra que el negocio necesita poder conseguir más de una vez. |
| Dónde buscar la prueba | En el tiempo y los medios que hacen falta al pasar de una casa a otra. | En lo que hacen los clientes cuando se les ofrece el servicio y llega el momento de pagar. |
| Qué puede interrumpir la repetición | Una visita que exige otro equipo o un desplazamiento que ocupa gran parte del día. | Un encargo que solo interesaba por una necesidad puntual o una condición especial. |
Una persona que ajusta los frenos de bicicletas a domicilio puede atender tres encargos en una mañana si los clientes están en casa y la dejan probar los frenos al acabar. La ruta cambia cuando uno de ellos solo puede recibirla después de comer. Aunque ese cliente quiera revisar los frenos cada mes, habrá que buscar una hora que sirva a ambos para que también se pueda repetir la ruta.
Después de unas cuantas visitas, la persona que hace los arreglos puede tener dos clientes que le piden una revisión al mes y otro que llamó al sacar la bicicleta por primera vez en verano. Con los dos primeros ya conoce las horas de visita y puede contar cuánto le cuesta atenderlos. El tercero llamó por una necesidad puntual y aún queda por saber si pedirá otra visita. Poder ajustar los tres frenos con las mismas herramientas ayuda a aprovechar la mañana. Saber quién espera otra visita permite decidir cuándo reservarla.
¿Cómo se mantiene el reparto cuando cambia el negocio?
¿Qué puede enseñarte una sola pesada?
En el campamento Widjiwagan, los chicos podían servirse un poco menos de comida al empezar la cena. Si terminaban su plato y todavía tenían hambre, podían repetir. Hacerlo así les daba tiempo para averiguar cuánto iban a comer antes de echarse la segunda ración. Esa fue una de las maneras que encontraron de reducir lo que sobraba al levantar la mesa.
Mike Michalowicz cuenta cómo aprendió a hacerlo Anjanette Harper cuando tenía trece años. Los monitores habían pesado juntos los restos de la cena y habían dado al grupo hasta el final de la semana para que apenas quedaran sobras. En los días que siguieron, los compañeros empezaron a fijarse en lo que cada uno echaba en el plato. Si alguno se había servido demasiado, los demás podían decírselo antes de que llegara a la mesa. Quien quería repetir también podía aprovechar lo que le quedaba a otra persona. Anjanette Harper recuerda que así pudo pasarles su puré a dos compañeros que querían repetir. En la última cena, según el relato, el cubo quedó vacío.
La primera pesada les había dado un punto desde el que empezar. Lo que hizo posible repetir el esfuerzo fue que podían intervenir antes de que se pesara la siguiente cena. El grupo sabía cuándo volvería a conocer la cifra y tenía una tarea a su alcance. Para un negocio, esa diferencia permite entender por qué sirve reunirse antes de que llegue la factura. Si todos los gastos se miran cuando ya han salido del banco, aún puede averiguarse quién compró cada cosa. Para decidir qué se compra la próxima vez, conviene saber cuándo tendrá que hacerlo y qué puede averiguar antes de comprometer ese dinero.
Pensemos en una panadería que lleva una semana tirando parte del pan de la tarde. Contar las barras que quedan al cerrar ayuda a ver qué está pasando, pero la decisión sobre la cantidad que se cuece se toma antes. Quien se pone con la masa necesita saber cuántas barras se quedaron el lunes y cuántas el viernes. También le interesa saber si se acabó alguna variedad antes de tiempo. Con esos datos, puede preparar una cantidad distinta para el día en que siempre sobra la misma hornada y conservar la que necesita para atender a quienes llegan a última hora.
Cuando Mike Michalowicz lleva el ejemplo a la costumbre de revisar el dinero con otras personas, propone hablar de una medida que todos puedan entender y de lo que cada uno se ha comprometido a hacer. La comparación tiene sentido si se sabe qué recoge cada cifra. Que quede menos pan puede ser una buena noticia si se sigue vendiendo el que los clientes vienen a buscar. Si al recortar la última hornada hay gente que se marcha con las manos vacías, la cifra de lo que se tira baja y el negocio pierde parte de la venta. Hace falta mirar ambas cosas antes de decidir si la prueba ha servido.
Un equipo puede llegar a la siguiente reunión con dos observaciones. El martes quedaron menos barras y el jueves hubo que decir a dos personas que volvieran por la mañana. Las dos pertenecen a la misma prueba. Con ellas se puede elegir qué cambio merece repetirse y qué parte hay que corregir. En el campamento se podía pesar una cena entera porque todos pasaban por la misma mesa. En el negocio, elegir qué se va a contar y cuándo se podrá actuar sobre ello es una parte del trabajo que hay que hacer antes de sentarse a comparar.
¿Qué puedes saber de un pedido grande antes de hacerlo?
Una caja de tornillos puede durar lo suficiente para que quien la abre se olvide de cuándo tendrá que reponerla. En el almacén, cada pedido reduce lo que queda. En el banco, puede pasar casi un año sin que se vea una factura por esos tornillos. Para entender cómo va esa compra hace falta mirar a la vez lo que sale del almacén y el pago que tocará hacer para llenarlo de nuevo.
Mike Michalowicz lo explica con JB, cuyo negocio vendía materiales para cubiertas. El proveedor le exigía comprar tornillos y tuercas en lotes de diez mil piezas de cada tipo. JB estimó que el lote le duraba unos diez meses y abrió una cuenta para la siguiente compra. Al repartir los cinco mil dólares que necesitaría en veinte partes, le salían doscientos cincuenta dólares cada vez. Esa era la cantidad que destinaba a la cuenta los días 10 y 25, los dos días en los que ya solía ocuparse del reparto de dinero del negocio. El dinero que iba reuniendo en ella no era un beneficio que pudiera retirarse al final de un buen mes. Tenía que estar disponible cuando le tocara hacer otro pedido.
La cuenta sirve mientras lo que se sabe del almacén coincide con lo que se había calculado. Si en el tercer mes sale un encargo más grande de lo habitual, puede que los tornillos duren menos. Antes de cambiar el dinero que se aparta, interesa saber si aquella venta fue una excepción o si se están repitiendo pedidos de ese tamaño. Quien hace esa comprobación puede contar las cajas que quedan y preguntar cuánto tardará en llegar el siguiente lote. Si tarda varias semanas, la fecha que importa para el pedido será anterior al día en que se utilice la última caja.
El precio también puede cambiar mientras se gasta el material. Si el proveedor anuncia una subida, el dinero que se ha reunido conserva su destino, pero puede quedarse corto. La persona que lleva el almacén sabe cuándo necesitará las piezas. La que prepara los pagos necesita conocer el nuevo importe. Si miran las dos cosas juntas, pueden averiguar si les queda tiempo para reunir la diferencia o si les conviene hablar con el proveedor sobre el plazo de entrega y las cantidades que aceptaría venderles. El ejemplo de JB muestra por qué cada dato sirve más antes de que llegue la factura.
Separar el dinero permite distinguir una compra prevista de un contratiempo. Si se estropea una máquina en el almacén, la reparación puede ser necesaria y seguir teniendo poco que ver con el precio de los tornillos. Usar para la reparación el importe reservado para las piezas dejaría sin resolver la próxima compra. Se podría decidir que la máquina tiene prioridad, pero entonces habría que volver a poner fecha al pedido y averiguar qué dinero habrá cuando llegue. Mirar el nombre de cada cuenta permite ver qué pago quedaría sin preparar al mover el dinero.
También cabe que, al acabar de usar el lote, sobren piezas de una medida y falten de otra. Preparar el próximo pago da margen para preguntarle al proveedor si tiene que comprar otra vez las mismas cantidades. Si el negocio consigue cambiar lo que pide, podrá utilizar lo aprendido al preparar la siguiente compra. La cifra apartada sirve para pagar lo que haga falta reponer, contando con la fecha en que se necesitará y con las cajas que aún pueden usarse. La compra se vuelve más fácil de prever cuando la cuenta del banco se apoya en lo que de verdad está ocurriendo en el almacén.
¿Cuándo empieza a prepararse una factura que llega de golpe?
JB podía seguir entregando tornillos a sus clientes durante meses con las cajas que ya tenía en el almacén. Mientras quedaban piezas para los pedidos de esa semana, era fácil dejar de pensar en cuándo habría que volver a comprar el lote entero. Mike Michalowicz describe cómo JB pasó de afrontar el pedido entero cuando tocaba reponerlo a preparar el importe mientras todavía tenía material. La fecha aproximada salió de mirar cuánto le duraba un lote.
Brian P. Moran y Michael Lennington también calculan hacia atrás en El año de 12 semanas. Parten de lo que alguien quiere tener hecho al final de un plazo y lo relacionan con acciones que se pueden seguir semana a semana. Su fecha ayuda a que el trabajo avance mientras queda margen para intervenir. JB tenía una dificultad distinta. El último día dependía de lo que les hiciera falta a sus clientes. Si un pedido grande adelantaba la salida de las últimas piezas, también podía adelantar el día de pagar el lote nuevo.
| Qué cambia | La ganancia es primero | El año de 12 semanas |
| De dónde sale la fecha | De lo que suele durar el material y de cuándo hará falta reponerlo. | Del final del periodo que se ha elegido para alcanzar un resultado. |
| Qué se hace antes | Se van separando partes del importe previsto para el siguiente pedido. | Se llevan al calendario las acciones que permiten avanzar hacia el resultado. |
| Qué se mira en una revisión | Si las existencias y el plazo del proveedor siguen dejando el tiempo esperado. | Si se hicieron las acciones de la semana y qué trabajo queda para llegar al final. |
Las dos miradas pueden encontrarse en un mismo almacén. Se puede reservar el martes para contar las cajas y usar ese recuento para corregir la fecha. Contar las cajas es la acción que puede quedar hecha el martes. Las cajas que queden son las que dirán cuánto falta para comprar. Si solo se anota que el recuento se hizo, la agenda está al día y la compra puede seguir pendiente de una cifra vieja.
Hay otra fecha que vale la pena mirar. El pedido puede tardar tres semanas en llegar y el proveedor puede pedir que se pague al hacerlo. En ese caso, el dinero tiene que estar listo antes de que se acabe la última caja. Para quien prepara los pagos, distinguir la semana en que se hará el pedido de la semana en que se abrirá el paquete cambia cuándo puede empezar a contar con él.
La harina para las fiestas
Imaginemos que a una panadera le entran el doble de encargos de empanadas para las fiestas. Al abrir uno de los sacos de harina que le quedaban, le pidió a su hijo que buscara la hoja del último pedido. Si seguía abriendo sacos al ritmo de aquel jueves, las dos semanas que había calculado por la mañana se le iban a quedar cortas.
—En el calendario pone que el pedido se hace el lunes que viene —dijo su hijo, con la hoja en la mano.
—Mira también cuándo lo traen. La otra vez pedimos un lunes y el camión llegó el viernes.
Él llamó al molino. El camión de la semana siguiente salía el jueves y la carga se cerraba el viernes de aquella misma semana. Para que los sacos fueran en ese camión tenían que hacer el pedido esa tarde o a la mañana siguiente. También tenían que pagar antes de que se cerrara la carga.
La panadera abrió el cuaderno donde iba apuntando lo que separaba para la harina cada viernes. Faltaba una parte del importe. Abrió entonces el correo con los encargos de las fiestas. Dos eran de un bar que recogía y pagaba los viernes antes de comer. Podían esperar a que se hiciera ese cobro y dar el aviso al molino por la mañana, siempre que el dueño confirmara la recogida.
—El pedido del bar sale a las once —dijo su hijo al colgar otra vez—. En cuanto venga, llamo al molino.
El viernes, el dueño del bar salió con las cajas y el hijo hizo el pedido con el dinero que acababan de recibir y lo que ya estaba apartado. El jueves siguiente pesaron la harina que quedaba antes de entrar los sacos nuevos. Todavía alcanzaba para hacer las empanadas de la mañana. El hijo anotó en el cuaderno cuánto habían gastado en la semana de fiestas. Cuando volvieran los encargos del año siguiente, tendrían esa cantidad a mano.
¿Adónde vuelve el dinero que habías adelantado?
Una empresa puede enviar una misma factura por un trabajo y por el desplazamiento necesario para hacerlo. Si quien la recibe paga de una vez, en el banco se verá una sola cantidad. Quien lleva las cuentas tiene que poder abrir la factura y distinguir cuánto se cobra por el trabajo y cuánto corresponde a lo que se adelantó para viajar. Esos dos datos sirven para tomar decisiones distintas.
Mike Michalowicz introduce una cuenta para los reembolsos cuando explica las variantes de su método. En sus viajes, si ya había pagado el transporte, hacía pasar por esa cuenta lo que le devolvía el cliente antes de llevarlo a la de gastos. Si la factura del proveedor aún estaba pendiente, el dinero podía destinarse a pagarla. Lo que cambia entre ambos casos es el momento en que sale el dinero. En uno se repone una cantidad gastada. En el otro queda preparado el pago que todavía tiene que hacerse.
Imaginemos que una persona se desplaza para reparar una máquina y acuerda con el cliente que le devolverá lo que cueste el tren. Al comprar el billete tiene un justificante con la fecha y el importe. Si el cliente paga solo una parte del viaje, conservar ese justificante le permite ver cuánto ha recuperado y cuánto queda pendiente. Mover a la cuenta de gastos lo que ya ha cobrado tiene un efecto en lo que puede pagar ese día. La otra parte se podrá tener en cuenta cuando llegue, siempre que el cliente la deba según lo que habían acordado.
Puede ocurrir que haya pasado un mes entre el viaje y el cobro. En ese tiempo, la persona que reparó la máquina ha tenido que pagar otros billetes y puede haber enviado varias facturas a la misma empresa. Si al recibir el ingreso anota únicamente que ha cobrado un viaje, tendrá que volver a buscar a cuál se refiere. Guardar el número de factura al lado del justificante le permite recuperar esa relación. Cuando llegue otro pago, podrá comprobar si corresponde a un billete distinto o si queda algo por corregir en el anterior.
Una devolución que parece incompleta también puede deberse a un cambio en lo acordado. Si la persona que viajó compró un billete de vuelta distinto del que había previsto, el cliente quizá tenga que pagar la diferencia o quizá solo deba lo que había aceptado antes del viaje. Saber cuánto falta por ingresar exige mirar ese acuerdo. La cuenta permite ver lo recibido y la factura indica lo que todavía se puede reclamar.
El nombre de una cuenta de banco ayuda a ordenar ese trabajo. La forma en que se registran los gastos y lo que se cobra al cliente depende de la operación y de cómo deba contabilizarse. Si se ha fijado un precio por el trabajo que ya incluye el desplazamiento, es posible que en la factura no figure una devolución separada. Para saber qué queda después de hacer la reparación, el negocio sigue necesitando ver cuánto le ha costado viajar. Cambiar el dinero de cuenta sirve para administrarlo. Para conocer el resultado del encargo hay que tener en cuenta el precio y lo que ha costado cumplirlo.
Una vez reunidos el justificante del tren y la factura, el negocio puede saber si el dinero recibido repone el desplazamiento y cuánto queda por cobrar por el trabajo. Si el pago llega más tarde de lo previsto, conocer esa diferencia también ayuda a decidir qué puede hacer antes del próximo viaje. Puede comprobar cuánto dinero ha adelantado ya y cuándo espera recuperarlo. Así llega a la siguiente salida con una cuenta que conserva el rastro de lo que ya ha pagado y de lo que puede destinar al nuevo encargo.
¿Qué le falta por hacer a un viaje que ya se ha cobrado?
TravelQuest International afrontaba la mayoría de los gastos de un viaje en el año de la salida. Para entonces podía hacer años que los primeros viajeros habían pagado su reserva. Quien preparaba la salida necesitaba saber cuánto quedaba de aquellos cobros para pagar lo que se iba a utilizar en ese viaje.
La diferencia se ve si una empresa recibe un anticipo por un trabajo que va a prestar a lo largo de un año. El libro pone el ejemplo de un cliente que abona 120.000 dólares de una sola vez por doce meses de servicio. El saldo sube en cuanto entra ese dinero. Si el negocio tiene que pagar a las personas que van a prestar el servicio cada mes, el último sueldo ligado a ese encargo llegará casi un año después del primer cobro. También ha de llegar a tiempo.
Mike Michalowicz propone una cuenta para anticipos. En su ejemplo, el pago de 120.000 dólares entra entero en esa cuenta. A lo largo del año se pasan 10.000 dólares al mes a la cuenta de ingresos, o 5.000 en cada uno de los dos repartos mensuales. Al cabo de tres meses, se han transferido 30.000 y quedan 90.000 asociados al resto del trabajo. El saldo de la reserva muestra cuánto dinero queda por mover para lo que todavía se debe hacer.
Este reparto funciona en el ejemplo porque cada mes corresponde a la misma parte del servicio. Para entender la diferencia con un viaje, basta pensar en cuándo se contrata a quienes trabajarán allí o cuándo hay que pagar un alojamiento. Esos pagos pueden concentrarse alrededor de la salida. La parte del dinero que hace falta en ese momento puede ser mayor que la que se usaría al comienzo. La utilidad de la cuenta está en poder relacionar lo cobrado con los pagos y con el trabajo de cada reserva.
Hay otra diferencia si el viaje cambia de fecha. El saldo puede permanecer igual en el banco mientras las fechas de los pagos cambian. Si una reserva se cancela, hay que mirar las condiciones de esa reserva y comprobar si corresponde devolver algo. Los importes y las condiciones de devolución del cliente y de los proveedores pueden ser distintos. La cuenta aparte da un lugar donde mirar qué dinero queda disponible para atender esos compromisos. Para saber a quién corresponde cada cantidad, siguen haciendo falta las reservas y los documentos de pago.
Si la empresa reúne en la misma cuenta anticipos de varias salidas, una cantidad alta puede ocultar que a un viaje le queda poco para los últimos pagos. El cobro de otro grupo aumentará el saldo sin cambiar lo que costará llevar al primero. A quien prepara los pagos le sirve anotar cada ingreso junto al viaje al que pertenece. Si pide una señal para el alojamiento, podrá dejarla apuntada junto a la fecha en que se pagará el resto y reconocer cuánto dinero deberá conservar hasta ese día.
También conviene distinguir lo que se ve en el banco de lo que muestran los libros contables. El banco recoge los cobros y los pagos que ya se han hecho. En el caso de un anticipo, el registro contable ha de reflejar también lo que falta por prestar según las reglas que se apliquen. Pasar dinero de una cuenta a otra, por sí solo, no hace que una parte del viaje se haya realizado. Lo que ayuda a saber cuánto se ha ganado es mirar qué servicio se ha dado y cuánto ha costado.
La pregunta vuelve a ser concreta cuando hay que preparar la salida. ¿Qué parte de lo que cobramos sigue reservada para este viaje y qué pagos quedan por hacer? Esa pregunta lleva del movimiento del banco a una reserva con nombre y fecha. A medida que se cumplen los compromisos, se puede ver qué queda por resolver. Cuando los viajeros vuelven a casa, aún puede quedar una factura pendiente, y localizarla forma parte de cerrar el viaje.
¿Qué queda por hacer cuando el cliente ya ha pagado?
TravelQuest podía recibir el dinero de una reserva varios años antes del viaje. Quien había pagado ya tenía un sitio. La empresa todavía tendría que preparar el viaje y atender muchos de sus gastos cerca de la salida. Mike Michalowicz utiliza el caso para explicar por qué propone que una parte del dinero se mantenga aparte hasta que se pueda aplicar al trabajo para el que se recibió.
En El método Lean Startup, Eric Ries mira lo que hace el cliente para comprobar si una idea le sirve. El equipo de SnapTax redujo la primera versión a declaraciones sencillas en California. Así podía observar si una persona conseguía usar el servicio con una parte manejable del problema fiscal. Una reserva pagada también recoge algo que una persona ha hecho. Ha puesto dinero para acudir. Todavía queda por ver cómo será atenderla cuando llegue el día y qué trabajo necesita la empresa para cumplir con lo ofrecido.
| Qué cambia | La ganancia es primero | El método Lean Startup |
| Qué hecho puede verse pronto | Una persona reserva un viaje y entrega dinero antes de salir. | Una persona utiliza una primera versión limitada del servicio. |
| Qué queda pendiente | Prestar el servicio y pagar los gastos que se producirán más cerca de la fecha. | Averiguar qué ocurre si se añade complejidad o se ofrece el servicio a más personas. |
| Qué decisión permite tomar | Preparar el dinero para los pagos que va a exigir esa reserva. | Usar lo observado para decidir qué merece la pena probar o cambiar después. |
Si una escuela de música cobra en mayo un curso que empieza en octubre, puede contar cuántas plazas se han reservado. Ese dato ayuda a saber si se llenará el grupo. Para saber qué puede hacer con el dinero hace falta mirar cuándo pagará a quien dé las clases y qué parte del importe podría tener que devolver si el grupo no sale. De esa cuenta pueden salir cifras muy distintas de las que sugiere el saldo del día en que se apuntó la última persona.
La escuela también puede aprender qué horario quieren quienes reservan. Si muchas personas prefieren el sábado, tiene sentido comprobar si hay profesor y sala para esa hora. Esa comprobación ayuda a preparar la clase. El dinero ya ingresado permite cubrir compromisos del curso según las condiciones en que se cobró. En una misma reunión se puede hablar de cuántas personas quieren ir y de lo que queda por pagarles a quienes harán posible que vayan.
La llave del local para octubre
A Lucía le podría pasar en su escuela de música. Cobró la última reserva del curso de guitarra la semana en que se estropeó la cerradura de su local. El cerrajero le dejó el presupuesto junto al mostrador. Ella tenía dinero en la cuenta desde que había empezado a apuntar a los alumnos en mayo y pensó que podría pagar de una vez el cambio de cerradura y las otras reparaciones que había dejado pendientes.
—¿Me puedes confirmar que seguimos los sábados en octubre? —le preguntó el profesor al pasar a buscar su guitarra.
—Eso les he dicho a quienes se han apuntado. ¿El local de la plaza sigue libre?
Él le enseñó el mensaje de la encargada. Podían reservar la sala, pero les pedían un primer pago antes del lunes. Lucía buscó en su cuaderno las condiciones del curso. Con lo que quedaba del dinero de las reservas podía pagar la sala y dejar preparada la primera parte del sueldo del profesor. Si añadía todas las reparaciones, se le quedaba corta una de las dos cantidades.
Volvió a llamar al cerrajero. Le pidió que cambiara la pieza que se había roto y que dejara para más adelante los otros arreglos del presupuesto. El cerrajero pasó esa misma tarde. Cuando se fue, Lucía probó la llave nueva desde fuera y pagó la pieza y la visita con lo que tenía para los gastos del local.
En octubre, el profesor llegó al local de la plaza con una funda en cada mano. La encargada le abrió la sala y le enseñó dónde podía guardar una de las guitarras entre clase y clase. Lucía llevó la lista de los alumnos. Cuando llegó la mujer que había hecho la última reserva en mayo, encontró una silla vacía junto a las demás. La clase empezó a la hora que figuraba en el recibo.
¿Qué puede pagar el primer reparto de ganancias?
Laurie Dutcher llevaba tiempo pasando de un cheque al siguiente sin pagarse un sueldo por el trabajo que hacía en Secretly Spoiled. En su relato, el dinero que volvía a la empresa tenía siempre una razón. Pensaba que meter allí todo lo que podía era la manera de hacerla crecer. Mientras seguía haciendo eso, le costaba recibir con regularidad una parte de lo que producía el negocio que dirigía.
Mike Michalowicz recoge su experiencia en el capítulo dedicado a las cuentas de casa. Cuenta que, tras unos meses, su situación personal se había estabilizado. Después llegó el primer reparto de ganancias y con él pudo llevar a su familia a Disney. En ese orden hay dos hechos que vale la pena distinguir. Uno es poder pagar con regularidad los gastos de la vida de todos los días. El otro es recibir una parte de lo que ha producido el negocio cuando acaba un trimestre.
En el método de Mike Michalowicz, la cuenta que se usa para pagar al dueño por su trabajo tiene un cometido. La cuenta donde se separa dinero para ganancias tiene otro. Una persona puede atender clientes, comprar materiales, hacer entregas y abrir la tienda cada día. El pago por ese trabajo responde a esas horas y a esa responsabilidad. Puede pasar un trimestre entero trabajando aunque el negocio, una vez hechos los números, apenas deje un margen. Por eso es importante ver qué puede pagar el negocio por ese trabajo y qué produce además de ese pago.
En el reparto que describe el autor, se dedica una parte de la reserva trimestral al dueño y se mantiene otra parte dentro de la empresa. Ese saldo que se queda allí sirve para conservar algo de dinero si llegan dificultades. Imaginemos una tienda con una semana de ventas flojas al cambiar la temporada. La reserva que se mantuvo dentro de la empresa y el dinero que salió para la familia ya tienen destinos distintos. Saber cuál es cuál permite revisar las cuentas sin dar por hecho que toda la reserva sigue a mano.
La cifra que muestra una cuenta bancaria refleja el efectivo que hay en ese momento. Para saber si hubo ganancias y cuánto se puede repartir, también importan las cuentas de la empresa, las facturas aún pendientes y las obligaciones que toca atender. Si un negocio cobra un encargo el último día del trimestre y aún tiene que prestar todo el servicio, ese cobro puede elevar el saldo sin decir cuánto dejará realmente el encargo. Antes de decidir qué dinero puede salir, conviene entender en qué se comprometió la empresa al cobrarlo.
Laurie Dutcher contó también que su empresa empezó a crecer más deprisa después de que cambiara la forma de pagarse. Es un resultado que ella recuerda de su propio negocio. Para quien está intentando entender el método, el detalle que se puede seguir en sus palabras es anterior. Empezó a recibir un pago por su trabajo y pudo saber cuándo llegaba un reparto adicional. Eso le permitió decidir para qué usar cada cantidad en casa.
La decisión sobre la segunda cantidad puede cambiar con los años, como muestra el libro al hablar de otros dueños que han usado sus ganancias para viajes y, más adelante, para gastos de estudio o de vivienda. Lo que hace que el viaje de Laurie Dutcher se pueda contar con tanta claridad es que tiene un momento preciso en las cuentas. La familia pudo hacer aquel plan cuando el dinero llegó a sus manos. El reparto siguiente se tendría que decidir al cerrar otro trimestre, mirando de nuevo lo que podía dar la empresa.
¿De qué cuenta va a salir el próximo pago de los sueldos?
El día de pagar los sueldos, quien prepara las transferencias necesita encontrar el dinero en la cuenta indicada. Saber su nombre le permite abrirla. Para que el dinero esté allí, otra persona ha tenido que moverlo a tiempo y dejar un apunte que permita comprobar cuándo llegó.
Mike Michalowicz propone dejar por escrito el trabajo que se hace con las cuentas. En el capítulo sobre las cuentas adicionales, usa una página para señalar qué cometido tiene cada una y de qué manera llega allí el dinero. En el esquema básico del libro, el dinero que se destina a la nómina pasa por la cuenta de gastos de operación. En el esquema más detallado, puede apartarse desde la cuenta de ingresos. En ambos casos, cuando llega el día de pagar a los trabajadores, el dinero ya debe estar en el lugar indicado para ese pago.
Para entender qué tendría que decir la hoja, pensemos en la persona que va a sustituir a la dueña durante una semana. Sabe que hay que pagar los sueldos, pero le toca hacerlo por primera vez. Al leer una línea que dice de dónde sale el dinero, puede localizar la cuenta. Si la misma hoja indica quién prepara el traslado, cuándo se hace y cómo saber que se completó, también puede comprobar si ese paso se ha dado. Entonces sabrá a quién llamar si todavía falta algo.
Eso resulta especialmente importante cuando el banco muestra una transferencia pendiente. Quien la preparó puede haberla anotado ya, mientras que quien necesita pagar todavía no ve el dinero en la cuenta de destino. La diferencia se resuelve mirando el justificante, la fecha y lo que aparece en ambas cuentas. Repetir la transferencia sin mirar esos datos podría dejar el dinero apartado dos veces. Tener escrita la secuencia permite comprobar en qué paso se encuentra.
Mike Michalowicz también pide que el contable ayude a preparar las instrucciones. Es una ayuda que se puede entender con dos preguntas distintas. Quien va a pagar quiere saber de qué cuenta tiene que salir el dinero. Quien lleva las cuentas necesita identificar qué movimientos fueron traslados entre cuentas del negocio y cuál fue el pago que llegó a las personas que trabajan allí. Mover el mismo dinero de un lugar a otro no crea un segundo sueldo. Los apuntes y los justificantes permiten seguir ese dinero hasta que se usa. El coste del servicio que prepara los sueldos puede venir en una factura aparte. Para reconocerlo, conviene distinguir cuánto se paga por preparar la nómina y cuánto se ha entregado a los trabajadores. Las dos cifras pueden aparecer el mismo día y corresponder a trabajos distintos.
También hay situaciones que la hoja tiene que permitir reconocer. Si cambia el importe de los sueldos porque se incorporó otra persona, la cantidad anterior puede quedar corta. Si el día de pago cae cuando el banco tarda más en hacer el movimiento, puede hacer falta comprobar antes que el dinero ha llegado. Estas situaciones se ven al comparar el pago previsto con lo que se ha apartado y con la fecha en que los trabajadores tienen que cobrar.
La página sirve para la próxima vez si describe cómo se trabaja ahora. Cuando alguien cambia una cuenta o una fecha, conviene corregir esa línea en el momento en que se toma la decisión. Así, la persona que abra la hoja para preparar los sueldos podrá seguir el dinero desde que se aparta hasta que llega a quienes lo esperan. Si se encuentra con una diferencia, tendrá los datos necesarios para hablar de ese pago en concreto.
¿Quién puede explicar lo que pasó entre dos cuentas?
Separar el dinero permite ver qué parte se ha destinado a un pago, pero también deja más movimientos por revisar. Mike Michalowicz propone poner por escrito cómo se usan las cuentas. Se puede empezar por algo que habrá que hacer de nuevo, como pagar los sueldos. La persona que va a hacer ese pago necesita saber de dónde se saca el dinero y cómo reconocer que el pago ha salido. Si tiene que preguntarlo cada mes, parte del trabajo sigue dependiendo de quien lo hacía antes.
David Allen estudia en Organízate con eficacia cómo evitar que una tarea dependa de que alguien se acuerde de ella. En su sistema se puede dejar anotada una respuesta que debe llegar de otra persona y volver a comprobar si llegó. Una transferencia también puede requerir una comprobación posterior. Quien la ordena sabe por qué la hizo. Quien revisa los movimientos la semana siguiente necesita encontrar esa misma información cuando mira los dos apuntes.
| Qué cambia | La ganancia es primero | Organízate con eficacia |
| Qué se revisa | El dinero que entra, sale o se traslada entre cuentas con destinos distintos. | Las acciones o respuestas pendientes que alguien debe volver a mirar. |
| Qué hace visible la revisión | Un movimiento que aún no se puede relacionar con su origen o su destino. | Un trabajo que sigue abierto porque falta una acción o una respuesta. |
| Qué permite darlo por comprobado | Encontrar los dos apuntes que corresponden al traslado y entender a qué se destinó. | Ver que llegó lo esperado o decidir qué paso queda por hacer. |
Pensemos en un negocio que aparta dinero el viernes para pagar una compra. El viernes puede aparecer la salida en la primera cuenta y el lunes la entrada en la segunda. Cuando se hace la revisión, el retraso entre los dos apuntes puede hacer que se busque un pago que en realidad sigue dentro del negocio. Si se conoce la fecha, el importe y el destino del movimiento, es más fácil seguirlo hasta el lunes.
Esa facilidad importa cuando se valora abrir una cuenta más. Si permite reconocer el dinero de un pago que antes se confundía con el resto, resuelve una dificultad concreta. Si el movimiento obliga a volver a preguntar por los mismos recibos y aun así nadie puede explicar qué pago prepara, conviene volver a la razón por la que se abrió. Entre el banco y los libros debe quedar información suficiente para que quien haga el repaso pueda reconstruirlo después.
¿Cuántos cuchillos están listos cuando salen del taller?
El dueño de una fábrica de cuchillos le explicó a Mike Michalowicz que habían ahorrado dinero al seguir usando sus equipos. Algunos eran de los años sesenta y llevaban décadas haciendo el mismo trabajo. Para saber cuánto les costaba conservarlos, quedaba por mirar las horas que empleaban en obtener piezas listas para entregar.
Esa misma semana, Mike Michalowicz había visitado otra fábrica del mismo ramo. Allí vio que las piezas salían con un acabado uniforme. Según cuenta en el libro, la segunda fábrica podía producir cuatro veces el volumen de la primera por el mismo tiempo de trabajo sumado entre las personas. La visita le dio una forma de plantear el problema del ahorro. Al precio de mantener las herramientas había que añadir lo que costaba acabar cada pieza que se podía entregar.
Pensemos en dos turnos de un taller imaginario. En ambos salen veinte cuchillos del banco de trabajo. En el primer turno, dieciocho están listos para ir a la caja y dos tienen que volver a afilarse. En el segundo, solo diez pueden salir en ese momento. Los otros diez vuelven al banco. Al contar los cuchillos que pasaron por las manos de los trabajadores, ambos turnos parecen iguales. Al preparar el pedido se descubre que falta mucho más trabajo después del segundo.
En el primer turno puede bastar con que una persona repase las dos piezas antes de irse. En el segundo, alguien podría tener que interrumpir el pedido de mañana para acabar el de hoy. Si los retrasos se repiten, el dueño puede acabar pagando más horas por entregar el mismo número de cuchillos. La cuenta empieza a ser más clara cuando se anotan tanto las horas de fabricación como las que hubo que añadir para corregir las piezas.
Con esos datos se pueden estudiar varias respuestas. Puede que haga falta ajustar una máquina, reparar una herramienta o cambiar el momento en el que se comprueba el filo. También puede ocurrir que una máquina distinta deje las piezas más parejas. En ese caso, a la cantidad que pide el vendedor se suman la instalación, el tiempo que se dedica a aprender y los gastos de mantenerla en uso. Si permite ahorrar trabajo, conviene saber cuánto y a partir de cuándo se verá ese cambio. Cada respuesta exige saber qué problema se está resolviendo.
Las dos fábricas del libro ayudan a ver el problema, aunque sus resultados podrían depender de más cosas que la edad del equipo. La forma de repartir el trabajo, el tipo de cuchillo y la manera de revisar el acabado también cuentan. Si se comparan piezas parecidas, hechas para un pedido similar, resulta más fácil averiguar en qué parte se pierden las horas. Un dato como la cantidad que pasa la revisión a la primera permite ver en qué punto quedan piezas por terminar antes de atribuir toda la diferencia a una máquina.
Conservar equipo puede ser una buena decisión cuando sigue dando el resultado que el taller necesita. También puede salir caro si obliga a repetir trabajo cada semana. La cuestión que plantea Mike Michalowicz se puede seguir hasta la mesa donde se prepara la caja. Si el pedido era de veinte cuchillos, el taller ha terminado cuando hay veinte que se pueden enviar. Al calcular lo que ha costado llegar a ese punto, ya se puede valorar el ahorro que el dueño veía al seguir usando sus herramientas.
¿Qué cuesta la pieza que puedes entregar?
Uno de los dueños de una fábrica de cuchillos le explicó a Mike Michalowicz cuánto se ahorraban manteniendo sus máquinas antiguas. Durante la visita, Mike Michalowicz vio que los mangos quedaban desiguales y que unas hojas salían afiladas y otras no. En otra fábrica, el tiempo de trabajo daba para sacar más cuchillos con un acabado uniforme. El ahorro del que hablaba el dueño era fácil de ver en las compras que evitaba. La visita dejaba abierta otra cuenta, la de las horas que necesitaba la fábrica para entregar un pedido completo.
La empresa invencible, de Alexander Osterwalder, Yves Pigneur, Alan Smith y Fred Etiemble, muestra cómo Bosch entregaba dinero por etapas a los equipos que investigaban nuevos negocios. Antes de financiar la siguiente fase, examinaba lo que la primera había permitido comprobar. La fábrica de cuchillos puede aprovechar esa manera de tomar decisiones incluso si lleva años haciendo el mismo producto. Una prueba con pocas piezas serviría para averiguar qué cambia al pasar por otra máquina y cuánto trabajo sigue haciendo falta para dejarlas listas.
La prueba debe incluir las piezas que salen con problemas. Si una persona termina veinte mangos en una hora y tiene que volver a ajustar seis al día siguiente, ese rato también forma parte del pedido. Si la máquina que están probando requiere ajustar menos piezas pero ocupa mucho tiempo cada vez que cambia la medida, también habrá que observar qué pasa con los encargos pequeños.
| Qué cambia | La ganancia es primero | La empresa invencible |
| Qué se quiere comprobar | Cuántas piezas quedan listas con las horas y los medios que utiliza la fábrica. | Qué ha aprendido el equipo antes de pedir dinero para ampliar el proyecto. |
| Qué dato puede cambiar la decisión | El tiempo que se dedica a repasar piezas o repetir trabajo antes de entregar. | El resultado que se observa en una prueba limitada y que se puede revisar. |
| Qué se decide después | Si el gasto previsto ayuda a fabricar el tipo de pedido que la empresa recibe. | Si se dedica dinero a otra fase, se modifica la propuesta o se deja el proyecto. |
Una prueba deja comparar dos maneras de hacer el mismo trabajo cuando las piezas tienen que cumplir las mismas condiciones. Si la fábrica quiere saber qué equipo conviene para tandas pequeñas, puede anotar cuánto tarda en dejarlo preparado, cuántas piezas se pueden empaquetar y qué hace con las que quedaron fuera. El precio de la máquina seguirá siendo parte de la cuenta. El resto se puede estimar mirando lo que habrá que hacer cada vez que llegue otro pedido.
Las tapas que cerraban bien
Un pedido de cajas de regalo permite imaginar esa prueba en un taller pequeño. El cliente había pedido sesenta cajas con tapa de madera y volvería a recogerlas el viernes. Cuando la hija del dueño abrió la primera caja de la tanda de prueba, la tapa bajó hasta su sitio. En la segunda quedó un borde levantado y en la tercera tuvo que apretar con las dos manos. Separó esas dos cajas. Las había cortado con la misma sierra y la misma guía que la primera.
—Esa máquina todavía corta —dijo su padre, que había levantado el taller con ella.
—Sí. Ven a probar esta tapa. Yo ya la he lijado dos veces.
Él la apretó desde una esquina y vio que la otra volvía a subir. Le propuso cortar otra tanda con la guía bien sujeta y contar cuántas tapas podían encajar sin volver a la mesa de lija. Al mismo tiempo, le pidió al taller de al lado que les dejara probar una guía más firme para esa sierra. Quería ver qué pasaba manteniendo la misma madera y las mismas medidas.
Con la primera guía hicieron doce tapas. Apartaron cuatro para ajustarlas. Antes de cambiar de guía, repasaron esas cuatro y apuntaron cuánto les había llevado. Con la prestada tardaron un poco más en preparar la sierra y pudieron cerrar once cajas sin tocar el borde. La que quedaba tenía un nudo justo donde se juntaban la tapa y el lateral. El padre se la quedó para probar otro corte.
—Para el pedido del viernes podemos pedirle la guía otra vez —dijo la hija.
Él llamó al taller de al lado y acordaron usarla durante una mañana. Cuando el cliente volvió, la muchacha le puso dos cajas sobre el mostrador y dejó que las abriera. Mientras él las guardaba en el coche, su padre anotó cuánto habían tardado en acabar el pedido entero. Todavía quería saber si aquel cambio les servía también cuando solo tenían que cortar tres tapas.