ÍNDICE
- 1 MBA Personal
- 1.1 Cómo diseñar una oferta y encontrar tus primeros clientes
- 1.1.1 ¿Qué falta por organizar cuando ya tienes algo que vender?
- 1.1.2 Ejemplo: una ilustradora vende láminas y acepta retratos por encargo
- 1.1.3 ¿Cómo saber si hay clientes para una idea de negocio?
- 1.1.4 Ejemplo: una guía de museo se diseña para dos formas de lectura
- 1.1.5 ¿Qué puedes vender primero sin entregar un trabajo a medias?
- 1.2 Cómo comunicar tu oferta y negociar un presupuesto
- 1.3 Cómo calcular precios, márgenes y costes de un proyecto
- 1.4 Cobros, publicidad y crecimiento en pequeños negocios
- 1.5 Cómo cumplir lo que prometen tus anuncios
- 1.6 Cómo organizar el trabajo para entregar a tiempo
- 1.1 Cómo diseñar una oferta y encontrar tus primeros clientes
MBA Personal
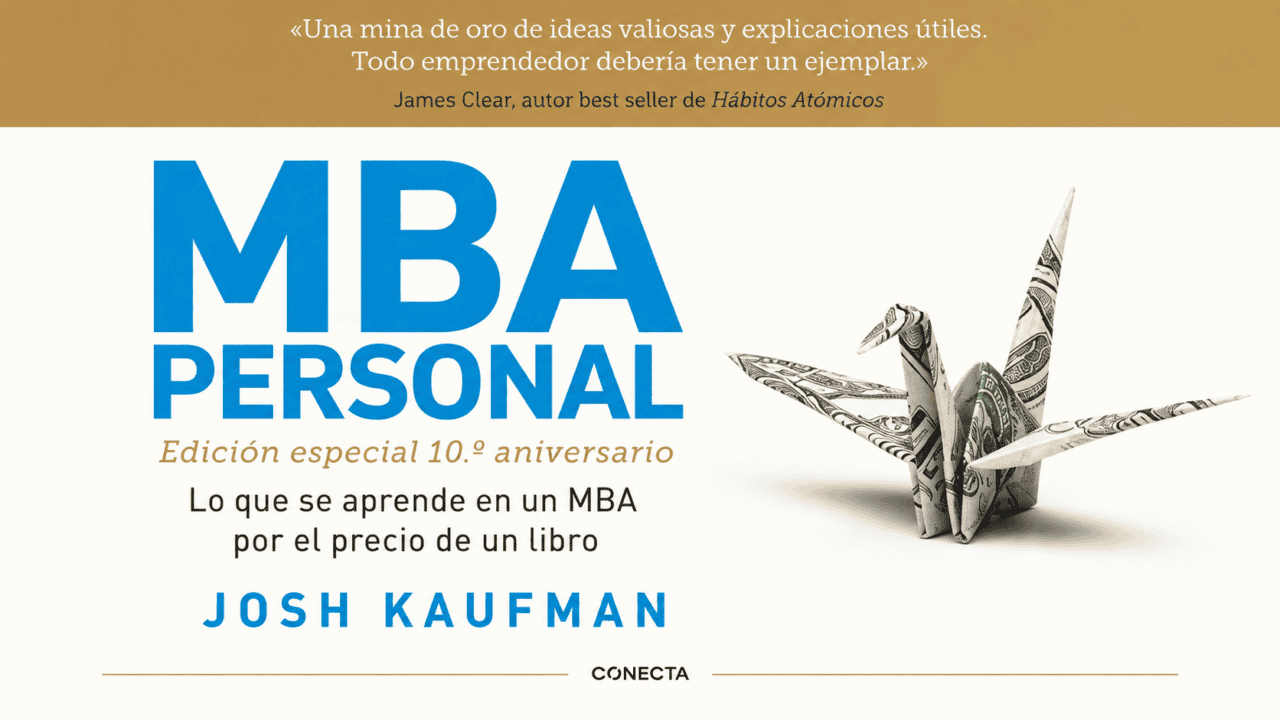
En MBA Personal, Josh Kaufman explica cómo se relacionan las decisiones que permiten vender un producto o prestar un servicio. La oferta necesita interesar a alguien, poder comprarse y entregarse en las condiciones acordadas. Los ingresos tienen que cubrir el trabajo que exige ese recorrido. El autor reúne estas cuestiones en cinco funciones del negocio que se pueden examinar tanto en una empresa como en una actividad por cuenta propia.
Una parte de esas decisiones llega al cliente a través de un texto. La descripción de un libro indica qué encontrará en sus páginas. Un presupuesto explica qué incluye una revisión. El anuncio de un comercio permite saber qué se vende y cómo conseguirlo. Cuando se añade una prestación o se adelanta una fecha, también cambia el trabajo necesario para cumplir lo escrito.
El planteamiento de aprendizaje del autor combina la lectura de conceptos con su aplicación. Para quien empieza, una forma de utilizarlos consiste en revisar una decisión pendiente: qué incluir en una oferta, cuántas ventas hacen falta para cubrir sus costes o cuánto puede dedicarse a publicidad. Aprender a hacer esas comprobaciones tiene una finalidad práctica y es distinto de obtener una titulación académica.
Los casos de autores, tiendas y profesionales que se desarrollan a continuación son situaciones ficticias para explicar esas decisiones. El episodio de la vendedora de vestidos procede del relato de Kaufman. Las cantidades de los ejercicios son hipotéticas y dejan los impuestos fuera para facilitar la comparación. En un presupuesto real habría que incorporar los costes y las obligaciones de la actividad concreta.
Ficha técnica del libro
Título: MBA Personal, edición especial 10.º aniversario.
Subtítulo: Lo que se aprende en un MBA por el precio de un libro.
Autor: Josh Kaufman.
Título original: The Personal MBA: Master the Art of Business.
Primera publicación del original: 2010, según la bibliografía del autor.
Edición española de referencia: Conecta, septiembre de 2022. Ficha de la editorial.
Traducción: Silvia Alemany Vilalta y Rosa Pérez Pérez.
Extensión e ISBN de esta edición: 608 páginas · 9788417992491. Registro bibliográfico de Marcial Pons.
Temas: emprendimiento, comunicación comercial, marketing, ventas, finanzas y organización del trabajo.
Consulta del libro: Ver MBA Personal en Amazon.
Cómo diseñar una oferta y encontrar tus primeros clientes
¿Qué falta por organizar cuando ya tienes algo que vender?
Tener un libro terminado deja pendientes tareas distintas de la escritura. Quien quiere venderlo desde su web necesita explicar qué ofrece, cómo se compra y qué recibirá el lector. Una persona puede interesarse por la novela y marcharse porque desconoce si se envía a su localidad.
Para localizar esa dificultad, sirve seguir las funciones que distingue Kaufman: crear algo de valor, darlo a conocer, venderlo, entregarlo y conseguir que los ingresos permitan continuar. En este recorrido, escribir la novela y preparar su compra son trabajos diferentes. Revisar de nuevo el argumento apenas resolvería una duda sobre el envío.
Imagina que un autor recibe mensajes preguntando cómo conseguir su libro. Ha compartido una muestra, pero en la página solo aparece un formulario de contacto. Cada interesado debe escribir y esperar a que él le indique el precio y las condiciones. Parte del trabajo comercial consiste en reunir esa información donde se presenta la novela, para que la persona pueda valorar la compra antes de enviar una consulta.
El autor podría describir el formato disponible, el importe total y las zonas de entrega. Después tendría que organizar el cobro y la preparación de los paquetes. Una campaña llevaría más visitantes a esa misma página. Si las condiciones siguieran sin aparecer, aumentarían también las preguntas que debe responder personalmente.
El recorrido se puede revisar con un pedido concreto. Interesa comprobar qué información recibió el comprador, cómo pagó y qué hubo que hacer para entregarle el ejemplar. Tal vez la dirección llegó incompleta y exigió otro mensaje. Incorporar ese dato al pedido evitaría dejar la misma consulta pendiente en el siguiente envío.
El embalaje y el transporte seguirán costando dinero aunque la tirada ya esté pagada. Anotarlos junto a cada venta permite saber qué cantidad queda para cubrir la preparación de la edición y otros gastos. Esa información es la que necesita el autor antes de decidir cuánto dedicará a conseguir nuevos pedidos.
Ejemplo: una ilustradora vende láminas y acepta retratos por encargo
Pensemos en Vera, una ilustradora que vende láminas de sus dibujos y también hace retratos a partir de fotografías. Ambas ofertas aparecen en la misma tienda, pero una compra de cada tipo le deja un trabajo diferente. La lámina puede estar preparada para enviarse. El retrato todavía debe dibujarse.
Kaufman incluye el producto y el servicio entre las formas de valor que puede ofrecer un negocio. Una misma profesional puede combinar ambas. Para organizar la tienda de Vera, interesa reconocer qué parte está terminada cuando llega el pedido y qué trabajo comienza después.
En el retrato necesita recibir una fotografía y conocer qué espera el cliente. Una imagen donde apenas se distingue la cara puede obligarla a pedir otra. Si ofrece cambios tras el primer boceto, esas revisiones también ocuparán tiempo. Por eso, tener láminas disponibles en el almacén dice poco sobre cuántos retratos puede aceptar para la semana siguiente.
Una descripción para distinguir las ofertas podría decir: «Las láminas se envían a partir del dibujo que ves en la tienda. En los retratos, primero revisamos tu fotografía y acordamos la fecha de entrega. El encargo incluye una revisión del primer boceto».
La conversación inicial permitiría aclarar también si se dibujará a una persona o a varias y qué tamaño tendrá el retrato. Si Vera calcula el trabajo para una sola cara y después recibe una fotografía de familia, habrá que revisar el encargo antes de confirmar la fecha. El texto de la tienda puede anticipar esa pregunta.
Vera podría mantener abiertas las ventas de láminas y cerrar temporalmente las reservas de retratos. Cada oferta necesitaría su propio plazo. Una persona que busca un regalo para el sábado podría elegir una lámina disponible al conocer que el dibujo personalizado requiere más tiempo, sin tener que descubrir esa diferencia después de pagar.
¿Cómo saber si hay clientes para una idea de negocio?
Una persona que empieza a vender por internet puede tener un producto terminado y una idea muy amplia de su público. «Para amantes de los libros» describe a mucha gente, pero dice poco sobre quién compraría hoy una funda de tela para proteger el libro que lleva en el bolso.
Entre los criterios para evaluar un mercado, Kaufman incluye el tamaño del público que compra ofertas parecidas, el coste de llegar hasta él y la inversión necesaria para empezar. Podemos utilizar esas preguntas para averiguar qué falta por conocer antes de comprar materiales.
Pensemos en Alba, que cose fundas. Sus amistades elogian los estampados y ella se plantea adquirir mucha tela. Al conversar con lectores, aparecen preguntas sobre las medidas y sobre si caben libros gruesos. Esas dudas describen un uso que los elogios apenas aclaraban. Alba puede mostrar cómo queda un libro dentro y anotar los tamaños que le están pidiendo.
Una primera comprobación podría centrarse en el modelo que ya puede fabricar. Tendría que enseñar sus medidas, indicar el precio y explicar cuándo se entregaría. Así distinguiría el interés por el estampado de la disposición a comprar esa funda concreta. Si la mayoría de las consultas pide otro tamaño, tendría una razón para revisar el producto antes de repetirlo en grandes cantidades.
En Piénsalo otra vez trabajamos la utilidad de decidir qué se va a comprobar antes de conocer el resultado. Alba puede aplicar esa pregunta a su compra de tela: qué pedidos justificarían preparar más fundas y qué dudas la llevarían a cambiar el tamaño. Un comentario favorable y un pedido confirmado aportarían información diferente a esa decisión.
Queda por elegir dónde venderá. Una librería podría mostrar las fundas junto a sus novedades, con unas condiciones que Alba tendría que conocer. Desde su tienda propia, ella prepararía las fotografías, las descripciones y los envíos. Antes de dedicar todo el dinero a la tela, necesita reservar lo que exigirá llegar al comprador por el canal elegido.
Ejemplo: una guía de museo se diseña para dos formas de lectura
Imagina que un museo quiere publicar una guía. Algunas personas desean llevarla mientras recorren las salas y otras buscan un libro para mirar las obras con calma en casa. Una guía pequeña facilita el primer uso. Un volumen grande deja más espacio para reproducir las imágenes.
Preguntar si quieren buenas fotografías, comodidad y un precio bajo permite responder que sí a todo. Para conocer sus prioridades, hace falta plantear qué elegirían cuando esas características no caben juntas en la misma edición.
Las pruebas de importancia relativa que explica Kaufman exploran preferencias mediante elecciones. Podemos adaptar esa idea a una pregunta sencilla sobre la guía. Esta conversación serviría para preparar una propuesta, sin presentarla como un estudio de mercado completo.
Por ejemplo: «Para acompañarte durante la visita, ¿escogerías una guía ligera que quepa en el bolso o un libro grande con reproducciones más detalladas? En esta comparación, los dos cuestan lo mismo».
La respuesta necesita conservar su contexto. Alguien que elige el formato pequeño para recorrer las salas podría preferir el grande como recuerdo. También puede rechazar ambas opciones porque quiere información de una sola exposición. Pedirle que explique para qué utilizaría el libro ayudaría a comprender su elección.
El equipo podría mostrar dos bocetos con una misma obra reproducida. Ver el tamaño de la página permitiría valorar algo que las palabras «pequeño» y «grande» dejan a la imaginación. Si después se comparan precios distintos, habrá que registrarlo como otra propuesta: ya se estaría eligiendo entre condiciones diferentes.
El texto de venta recogería el uso para el que se ha preparado cada edición. La guía del recorrido mostraría cómo localizar una sala o una obra. El volumen para casa enseñaría algunas reproducciones y la información que las acompaña. El visitante tendría ejemplos de las páginas que recibirá, en lugar de dos descripciones que prometen servir para cualquier lectura.
¿Qué puedes vender primero sin entregar un trabajo a medias?
Una primera oferta puede resolver una necesidad pequeña y quedar completamente terminada. Alguien que empieza a escribir textos para celebraciones puede preparar un discurso de aniversario, sin ofrecer todavía todos los textos de una ceremonia.
La oferta mínima viable reúne las prestaciones suficientes para que una persona decida comprar. Kaufman la utiliza para aprender con clientes reales y limitar la inversión inicial. El alcance es reducido, pero debe quedar claro qué se entregará y qué podrá hacer el cliente con ello.
Pensemos en Bruno, que redacta ese discurso a partir de una conversación con la familia. Puede acordar una duración aproximada y una revisión. El servicio termina con un texto que la persona encargada pueda leer durante el acto. Diseñar las invitaciones y escribir los agradecimientos quedarían fuera de esa primera propuesta.
Para empezar, Bruno necesita saber quién hablará, a quién se dirige y qué recuerdos desea compartir. Una anécdota divertida para dos hermanos puede resultar incomprensible para el resto de los invitados. Preguntar quién estará presente le ayuda a elegir qué contexto debe incluir y qué detalles conviene consultar con la familia.
La revisión puede revelar que buscan un tono cercano y que el primer texto suena demasiado formal. Escuchar qué expresiones cambiarían permite ajustarlo. Bruno tendría que contar el tiempo de esa conversación al calcular cuántos encargos semejantes puede atender. La primera venta le informa tanto de lo que interesa como del trabajo necesario para prepararlo.
Antes del acto, puede pedir a quien vaya a leerlo que lo pruebe en voz alta. Una frase clara en papel quizá resulte incómoda para esa persona al decirla. Ajustar ese pasaje pertenece al discurso vendido. También le permite incorporar una pregunta al próximo encargo: cómo suele expresarse quien lo leerá.
Si después le piden las invitaciones, podrá presupuestarlas por separado. Para incorporarlas a su catálogo necesitará concretar qué texto preparará, quién confirmará los nombres y cuándo debe estar aprobado. La nueva petición amplía lo que sabe sobre sus clientes, pero requiere organizar otra entrega.
Cómo comunicar tu oferta y negociar un presupuesto
Ejemplo: un presupuesto separa los textos de una web y sus fotografías
En este ejemplo, Celia prepara una propuesta para la web de una panadería. Se ocupará de escribir los textos y puede trabajar con una fotógrafa. El propietario ya tiene algunas imágenes y pregunta si debe contratar el trabajo completo para utilizarlas.
La modularidad permite ofrecer prestaciones separadas que puedan combinarse. Celia puede presupuestar la redacción y la sesión fotográfica como trabajos distintos. El cliente sabrá qué está eligiendo y qué parte aporta por su cuenta.
Separar los importes deja una relación que atender: los textos deben describir los productos de las imágenes. Si una fotografía muestra una tarta que la panadería ya ha dejado de preparar, Celia necesitará saberlo antes de incluirla en la página de encargos. Contar con una imagen de buena calidad apenas resuelve si representa algo que todavía se vende.
La propuesta puede indicar que la panadería entregará las fotografías elegidas y confirmará su catálogo. La fotógrafa solo intervendría si se contrata la sesión. Celia tendría que revisar los materiales disponibles antes de cerrar el calendario, porque escribir a partir de imágenes pendientes no es el mismo trabajo que hacerlo con todos los productos identificados.
Una aclaración posible sería: «La redacción incluye las descripciones de los productos acordados. Puedes aportar tus fotografías o contratar la sesión por separado. Antes de escribir, confirmaremos qué imagen corresponde a cada producto y cuáles siguen disponibles».
En un servicio editorial ocurre algo parecido cuando se separan la revisión del texto y la maquetación. El autor puede contratar prestaciones diferentes, pero los cambios del manuscrito afectarán a las páginas que ya se hayan compuesto. Explicar esa relación ayuda a elegir cuándo necesita cada intervención.
Si la panadería cambia el catálogo después de aprobar las descripciones, Celia tendrá que localizar qué textos e imágenes han quedado desactualizados. Podrá conservar lo que siga siendo válido y acordar la revisión de los productos modificados. El presupuesto de esa ampliación debería identificar esas páginas, en vez de volver a ofrecer toda la web como si empezara de cero.
¿A quién debe hablar la presentación de un libro infantil?
En un libro infantil pueden intervenir personas distintas antes de la compra. El niño se interesa por la historia, un adulto decide si la lleva a casa y una librera puede recomendarla. Una presentación que solo explique el argumento quizá deje sin responder las dudas de quien va a pagar.
La pregunta por el comprador probable dirige la atención hacia la persona para la que tiene sentido la oferta. Aplicada al libro infantil, exige distinguir quién lo leerá de quién decide comprarlo. Cada participante necesita información sobre la misma obra, desde el uso que está valorando.
Imaginemos un cuento sobre un perro que esconde los zapatos de una familia. Mostrar una doble página permite ver la ilustración y cuánto texto contiene. El adulto podrá valorar si busca una historia para leer juntos o una que el niño pueda explorar por su cuenta. La muestra aporta datos que una frase como «un libro maravilloso para todos» deja fuera.
La descripción puede contar el conflicto y explicar si se trata de un único cuento o de varios relatos independientes. También importa que la página mostrada represente el resto de la edición. Elegir únicamente una ilustración sin texto podría crear una impresión equivocada si las demás páginas contienen párrafos largos.
En una librería, la conversación podría empezar por la lectura que se desea compartir: un rato antes de acostarse, una historia para comentar juntos o un regalo para alguien que ya lee por su cuenta. Esas situaciones ayudan a seleccionar la información de la presentación sin suponer que todos los niños de una edad tienen las mismas preferencias.
Si una biblioteca pregunta por la obra, podrá necesitar el formato, los datos de edición y una muestra más amplia. El editor puede preparar esa información por separado y conservar la descripción narrativa para los lectores. Las dos presentaciones deben corresponder al libro real, evitando atribuirle aprendizajes o efectos educativos que no se han comprobado.
Ejemplo del libro: una vendedora explica qué cambia entre dos vestidos
Kaufman cuenta cómo trabajaba Kelsey en Mark Ingram Bridal Atelier, en Nueva York. Al atender a una novia, dedicaba tiempo a explicar los tejidos, la confección y los arreglos. La clienta podía conocer diferencias entre vestidos que, al principio, quizá solo comparaba por su apariencia y su precio.
El autor utiliza ese episodio para desarrollar la venta educativa: ayudar a comprender lo que se está comprando. Su relato relaciona esas explicaciones con la confianza y con el interés por la oferta. Es una experiencia narrada por Kaufman, no una prueba que garantice el mismo resultado en cualquier tienda.
Podemos trasladar la pregunta a la impresión de un libro de fotografías. Imagina a una autora que recibe dos presupuestos con papeles diferentes. Leer únicamente sus nombres técnicos puede ser insuficiente para entender qué cambiará en las imágenes.
El profesional podría enseñarle la misma fotografía impresa en ambos papeles. La autora compararía el resultado que le interesa y después tendría una referencia para comprender la explicación técnica. Una imagen distinta en cada muestra introduciría otra diferencia: quizá estuviera eligiendo la fotografía, no el papel.
En Ideas que pegan aparece la «maldición del conocimiento»: dominar un asunto puede llevarnos a dar por sabida información que el otro necesita. En este presupuesto, escribir el nombre del papel sirve para identificarlo, pero la muestra permite entender qué aporta. Ambas piezas cumplen una función en la decisión de compra.
Para completar la comparación, los presupuestos tendrían que referirse a la misma cantidad de ejemplares y al mismo trabajo incluido. Una propuesta podría incorporar el transporte y otra cobrarlo aparte. La fotografía impresa ayuda a valorar el acabado, mientras que el documento económico debe aclarar qué se pagará por la entrega completa.
La autora puede escoger la opción más sencilla si las imágenes cumplen su función en ella. El profesional tendría entonces que confirmar que la prueba aprobada y el presupuesto elegido corresponden al mismo papel. Esa comprobación permite llevar la decisión que acaba de tomarse hasta la fabricación del libro.
¿Qué cambia en un presupuesto cuando el cliente pide urgencia y exclusividad?
Un cliente puede mantener el precio de un encargo y pedir condiciones que exigen más. Adelantar la entrega ocupa días que quizá estaban reservados. Solicitar exclusividad puede limitar el trabajo que el profesional aceptará después.
Kaufman distingue recursos, tiempo y flexibilidad dentro de una negociación. El dinero es una parte del intercambio. Examinar las otras dos permite reconocer cambios que quedarían ocultos si solo se comparasen los importes.
Pensemos en Leire, una redactora que prepara los textos de un alojamiento rural. Su cliente quiere recibirlos antes para anunciar la apertura y le pide que deje de escribir para otros alojamientos. Leire necesita conocer qué texto hace falta primero y a qué negocios y periodo se aplicaría esa exclusividad.
Una respuesta podría ser: «Puedo adelantar la página de reservas y mantener el resto para la fecha prevista. Respecto a la exclusividad, necesito que concretemos qué trabajos tendría que dejar de aceptar y durante cuánto tiempo».
Puede que el cliente solo necesite la página de reservas para anunciar la apertura. Adelantar esa pieza resolvería la urgencia sin mover todos los textos. Para hacerlo, Leire también debe recibir a tiempo los datos que todavía falten. Confirmar una entrega temprana mientras siguen pendientes las condiciones de reserva dejaría el plazo sujeto a información que ella no controla.
La exclusividad requiere otra conversación. Es distinto restringir una campaña concreta que renunciar durante un año a cualquier encargo de otro alojamiento. Antes de aceptar, Leire tendría que identificar las colaboraciones que ya mantiene y los trabajos futuros a los que afectaría esa condición.
En la propuesta final pueden figurar la primera entrega, los materiales que necesita y el alcance que hayan acordado para la exclusividad. Si solo anotan el importe, la aprobación del cliente dejará abiertas las condiciones que han ocupado la negociación. Leire necesita poder revisar el acuerdo completo antes de reservar su calendario.
Cómo calcular precios, márgenes y costes de un proyecto
Ejemplo: una tirada más barata por libro exige pagar más en total
Imagina que una autora recibe dos ofertas de impresión para la misma edición. Con cifras hipotéticas, puede encargar 100 ejemplares a 5 euros cada uno o 300 a 3 euros. La segunda propuesta baja el coste por libro, pero exige pagar 900 euros en lugar de 500.
Mantener existencias de reserva permite atender pedidos y utiliza recursos que dejan de estar disponibles para otras tareas. En el planteamiento de Kaufman, esa reserva tiene que relacionarse con el uso que se espera darle y con lo que cuesta conservarla.
Supongamos que la autora ha reunido pedidos para 80 libros. La comparación quedaría así, con importes de impresión sin impuestos y sin incluir todavía otras partidas:
| Dato de la propuesta | Tirada de 100 | Tirada de 300 |
| Coste por ejemplar | 5 € | 3 € |
| Pago total a la imprenta | 500 € | 900 € |
| Ejemplares con pedido | 80 | 80 |
| Ejemplares que quedarían por vender | 20 | 220 |
Los 400 euros adicionales permitirían fabricar otros 200 ejemplares. La autora tendría más libros disponibles, pero aún necesitaría encontrar compradores para buena parte de ellos. Que el coste unitario haya bajado no informa de cuándo volverá a disponer del dinero pagado.
Puede preferir la tirada grande si conoce otras oportunidades de venta y tiene espacio adecuado. También necesita saber cuánto tardaría una reimpresión y qué precio tendría. El presupuesto para fabricar 300 de una vez no garantiza que pueda pedir después 100 al mismo coste unitario.
Una consulta útil a la imprenta incluiría ambas posibilidades: fabricar toda la cantidad ahora o empezar con 100 y repetir si llegan nuevos pedidos. Con esa respuesta, la autora podría comparar el coste completo y el tiempo en que tendría que realizar cada pago. Las presentaciones previstas aportarían otra referencia, siempre distinguiendo las expectativas de los pedidos confirmados.
El cálculo debe reservar también dinero para entregar los 80 ejemplares solicitados. Los embalajes y el transporte seguirán siendo necesarios aunque los paquetes se preparen en casa. Dedicar todo el presupuesto a la tirada grande podría dejar sin cubrir esas entregas que ya se han comprometido.
¿Por qué añadir un 50 % al coste no deja un margen del 50 %?
Si algo cuesta 40 euros y se vende por 60, la diferencia es de 20 euros. Esos 20 representan la mitad de los 40 que costó y la tercera parte de los 60 que se ingresan. El porcentaje cambia porque estamos comparándolo con cantidades distintas.
La distinción de Kaufman entre margen y recargo sobre el coste permite describir ambas cuentas. El recargo compara lo añadido con el coste. El margen indica qué parte del ingreso queda después de restar los costes incluidos en el cálculo.
Pensemos en una caja de regalo que una tienda prepara por 40 euros y vende por 60. Si ofrece un descuento de 10 euros, cobrará 50 y la diferencia frente al coste quedará en 10. La tabla compara las dos operaciones con importes hipotéticos sin impuestos:
| Cálculo por caja | Venta a 60 € | Venta a 50 € |
| Coste incluido en el ejercicio | 40 € | 40 € |
| Diferencia entre venta y coste | 20 € | 10 € |
| Recargo sobre el coste | 20 ÷ 40 = 50 % | 10 ÷ 40 = 25 % |
| Margen sobre la venta | 20 ÷ 60 ≈ 33,3 % | 10 ÷ 50 = 20 % |
En este supuesto, rebajar 10 euros reduce a la mitad la cantidad que queda después del coste: pasa de 20 a 10. Para volver a reunir 20 euros haría falta vender dos cajas al precio rebajado. Esa comparación supone que el coste por caja se mantiene y deja pendiente el trabajo adicional que requiera preparar el segundo pedido.
También importa qué contienen los 40 euros. Si solo recogen los productos y la caja, todavía falta pagar la preparación y otros gastos del negocio. Los 20 euros de la primera venta tendrían que contribuir a cubrirlos. Por eso la diferencia calculada no debe llamarse beneficio neto cuando quedan costes fuera.
Al trasladar una promoción a libros vendidos en España hay una condición adicional: el régimen de precio fijo del libro, con sus exclusiones y excepciones. La cuenta de la caja de regalo explica un cambio de margen, pero no autoriza a aplicar ese descuento a cualquier edición.
Antes de anunciar una rebaja, la tienda puede anotar el precio que realmente cobrará y repetir la cuenta con ese importe. Si el embalaje o la preparación han cambiado, debe actualizar también esos costes. Mantener el margen calculado para la venta a 60 euros dejaría la promoción apoyada en una operación que ya es distinta.
Ejemplo: un taller llena todas sus plazas y sigue perdiendo dinero
Pensemos en un taller de escritura con 16 plazas. Para este ejercicio, fijamos 1.200 euros de costes por organizarlo y otros 20 euros por participante. Cada inscripción aporta 80 euros. Los importes son hipotéticos y dejamos los impuestos fuera para seguir el cálculo.
Con todas las plazas vendidas, los ingresos y costes quedarían así:
| Concepto | Operación | Importe |
| Ingreso por inscripciones | 16 × 80 € | 1.280 € |
| Costes por participante | 16 × 20 € | 320 € |
| Costes de organización | Cantidad fija | 1.200 € |
| Coste total | 320 € + 1.200 € | 1.520 € |
| Resultado del taller | 1.280 € − 1.520 € | −240 € |
Kaufman examina la recuperación de los desembolsos de un negocio. Para estudiar esta actividad concreta, podemos añadir el cálculo por unidades que explica la guía de punto de equilibrio de la U.S. Small Business Administration. Ese cálculo es un complemento externo al libro.
Aquí cada plaza deja 60 euros después de restar los 20 de coste individual. Esos 60 contribuyen a pagar la organización. Dividir 1.200 entre 60 indica que harían falta 20 participantes para cubrir los costes definidos, cuatro más de los que admite el taller.
El límite de 16 plazas puede responder al tiempo necesario para comentar los textos. Añadir otras cuatro obligaría a comprobar si cada persona seguirá recibiendo la atención ofrecida. Cambiar de sala tampoco resolvería esa cuestión si la duración y el número de docentes siguieran iguales.
Otra posibilidad que se puede calcular es mantener las 16 plazas y revisar la organización. Las inscripciones aportarían 960 euros después de sus costes individuales. Esa sería la cantidad disponible para cubrir los costes fijos sin dejar pérdida ni excedente en el ejercicio. Saberlo permite comparar propuestas concretas de espacio, preparación y docencia, conservando en la cuenta el trabajo que seguirá siendo necesario.
Cualquier cambio tendría que llegar al programa antes de vender la siguiente edición. Si se reduce la duración o se modifican los comentarios individuales, las personas deben conocerlo al inscribirse. Mantener las 16 plazas, el mismo precio y los mismos costes produciría otra vez una pérdida de 240 euros, aunque la campaña agotara todas las inscripciones.
Cobros, publicidad y crecimiento en pequeños negocios
¿Cómo puedes tener ventas y quedarte sin dinero para pagar?
El cobro de una venta puede llegar demasiado tarde para pagar una factura que vence antes. La dificultad se entiende siguiendo las fechas: el dinero que alguien ha prometido ingresar todavía no está disponible en la cuenta.
En su explicación del ciclo de caja, Kaufman distingue las entradas y salidas de dinero de los cobros que siguen pendientes. Una previsión de ventas puede ser favorable y dejar un pago inmediato sin cubrir.
Utilicemos un caso hipotético. Una pequeña editorial tiene 2.000 euros disponibles y espera cobrar 5.000 el mes siguiente por un pedido entregado. Antes debe pagar 3.000 euros a la imprenta. En la fecha de ese pago le faltan 1.000, por mucho que el cobro posterior sea mayor que la factura.
El editor puede empezar por confirmar el día previsto del cobro y comprobar qué otros pagos vencen antes. «Te pagaré pronto» deja más incertidumbre que una fecha acordada. Hasta que se cobre, la cantidad debe seguir apareciendo como pendiente, junto con la información que permita localizar a quién corresponde ese pago.
Una consulta posible sería: «La factura del pedido entregado figura pendiente de cobro. ¿Podéis confirmar la fecha prevista para el ingreso? Necesitamos incorporarla al calendario de pagos de esta edición».
La imprenta podría aceptar otro calendario o mantener el acordado. El editor necesita conocer esa respuesta, porque mover la fecha en su propia previsión no modifica el compromiso con el proveedor. El ejemplo permite localizar el desfase, pero no establece por sí solo de dónde saldrán los 1.000 euros que faltan.
Cuando llegue el ingreso, tendrá que actualizar el saldo y revisar los pagos que sigan pendientes. Esos 5.000 euros tampoco estarán libres para otra tirada si deben cubrir compromisos anteriores. La decisión sobre el siguiente libro requiere conocer cuánto dinero queda después de atenderlos, además de cuánto se ha vendido.
¿Cuánto puedes gastar en conseguir un cliente?
Vender una caja por 50 euros deja menos de 50 para pagar el anuncio que ha traído al comprador. Parte del ingreso tiene que cubrir los productos, la preparación y los demás costes. La publicidad se paga con la cantidad que queda después de considerar ese trabajo.
El coste de captación admisible relaciona lo que aporta un cliente con el coste de atenderlo y con el beneficio que se quiere conservar. Kaufman utiliza esa relación para establecer una referencia con la que valorar el gasto comercial.
Imaginemos que Rosa vende por internet una caja de materiales para encuadernar. En una cuenta hipotética sin impuestos, ingresa 50 euros. Asigna 35 al conjunto de costes distintos de la publicidad, incluida una parte de sus gastos generales. Quedan 15. Si quiere conservar 5 euros antes de impuestos, podría dedicar como máximo 10 a conseguir esa venta, siempre que los costes se ajusten al cálculo.
Puede anotarlo así: «De cada caja cobrada a 50 euros, 35 cubren los costes previstos. Reparto los 15 restantes entre un máximo de 10 para captación y 5 que quiero conservar».
Para comparar esa referencia con una campaña, necesita identificar qué gasto y qué clientes está contando. Si preparar el anuncio tiene un coste aparte, debe incorporarlo a la captación o haberlo incluido ya entre los otros gastos, evitando omitirlo o contarlo dos veces. La misma precaución sirve para las horas de quien redacta y gestiona la campaña.
La diferencia entre atención y compra que desarrollamos en Comerciantes de atención también afecta a esta cuenta. Una consulta sobre la caja no equivale a un cliente que la haya comprado. El coste por consulta y el coste por nuevo comprador responden a preguntas distintas y deben conservar su nombre al revisar los resultados.
Algunas personas quizá vuelvan a comprar materiales. Rosa podrá estudiar esas compras cuando conozca su frecuencia y lo que cuesta atenderlas. Con los datos del ejemplo, gastar 18 euros en conseguir una venta consumiría los 15 disponibles y dejaría una diferencia de 3 euros por cubrir. Justificar ese gasto mediante futuras compras exigiría información que todavía falta.
Ejemplo: una papelería añade recambios al pedido de un cuaderno
Imagina una papelería que vende cuadernos de anillas por internet. Algunas personas preguntan después dónde pueden comprar hojas de recambio. La tienda ya dispone de ellas, pero las presenta en otra sección sin indicar con qué cuadernos encajan.
La papelería puede mostrar el recambio correspondiente junto al cuaderno y explicar su medida. Quien necesite ambos artículos tendría la información para comprarlos juntos. Quien solo busque el cuaderno podría seguir eligiéndolo por separado.
Entre las formas de aumentar los ingresos, Kaufman distingue elevar el importe de cada compra. En este ejemplo se propone un complemento relacionado con el uso del producto. Las consultas recibidas permiten localizar esa necesidad antes de añadir artículos a la oferta.
El texto podría decir: «Este recambio encaja en el cuaderno que has elegido. Puedes añadirlo al pedido o comprarlo más adelante. El cuaderno incluye las hojas que aparecen en su descripción».
La última aclaración evita que alguien crea que tiene que pagar las hojas por separado para utilizar el cuaderno. La página debe mostrar también el precio de cada opción y dejar que el comprador elija. La información del complemento perdería utilidad si obligara a releer toda la oferta para saber qué contiene la compra inicial.
El aumento del pedido necesita compararse con el coste del recambio. Si se ofrece enviarlo sin coste adicional, habrá que comprobar si cambia el peso o hace falta otro embalaje. Una venta de mayor importe puede exigir más recursos de preparación y transporte. La comparación debe incluirlos para conocer qué deja el pedido completo.
Si llegan consultas sobre hojas que no encajan, la tienda tendrá que comprobar qué cuaderno se compró, qué recambio se mostró y cuál se envió. Una referencia equivocada en la web exige cambiar el enlace entre productos. Si la información era correcta y se envió otro recambio, habrá que revisar cómo se identifica ese artículo al preparar el paquete.
Ejemplo: un pedido grande oculta que la librería vende menos al público
Pensemos en una librería que cierra el mes con más ventas. Una asociación ha comprado un lote para sus actividades y el importe total supera al del mes anterior. Al separar ese pedido, el responsable observa que las compras de quienes acuden a la tienda han bajado.
La segmentación de los datos consiste en separarlos en grupos definidos para examinar sus diferencias. En esta librería podemos distinguir pedidos colectivos y compras individuales. El criterio debe mantenerse en los dos meses que se comparan.
Estas cifras hipotéticas permiten ver lo que ocurre. Los importes representan ventas de cada grupo, sin impuestos, no beneficios:
| Ventas por tipo de pedido | Primer mes | Segundo mes |
| Compras individuales | 2.400 € | 2.100 € |
| Pedido de la asociación | 0 € | 700 € |
| Total | 2.400 € | 2.800 € |
El total ha aumentado 400 euros mientras las compras individuales han disminuido 300. Las dos afirmaciones son compatibles. El pedido de la asociación aporta una relación comercial que merece atención, pero deja abierta la pregunta sobre lo sucedido en la tienda.
Para preparar otro lote, el librero puede preguntar por el calendario de actividades de la asociación. Para examinar las compras individuales, necesitará comprobar si el descenso se concentra en una sección o en unos días. También interesa saber si la tienda abrió el mismo tiempo y si los libros solicitados estaban disponibles. La tabla localiza una diferencia, sin demostrar su causa.
La revisión puede cambiar el próximo encargo de comunicación. Un folleto dirigido a quien entra a buscar una novela apenas explica cómo reunir ejemplares para un grupo. El librero podría preparar una propuesta para pedidos colectivos y conservar aparte la información de novedades destinada a los lectores de la tienda.
En el texto para la asociación tendría sentido pedir los títulos, la cantidad y la fecha en que se necesitan. Esa información permitiría comprobar disponibilidad y preparar una propuesta concreta. El folleto de novedades seguiría mostrando libros que una persona puede elegir para sí misma. Cada texto respondería a una compra diferente, identificada al separar las ventas.
Cómo cumplir lo que prometen tus anuncios
¿Qué debe cumplirse cuando anuncias una edición especial?
Una edición anunciada como firmada puede despertar una expectativa concreta: recibir la firma escrita por el autor en el ejemplar. Una reproducción impresa de su firma es otra característica. La descripción necesita aclarar cuál se ofrece para que el lector pueda decidir.
Kaufman relaciona la previsibilidad de la entrega con recibir una experiencia consistente y fiable. Aplicado a esta edición, el trabajo incluye cumplir sus características y condiciones. Un regalo dentro del paquete no sustituye la firma que se había anunciado.
Pensemos en una editorial que prepara ejemplares con dedicatoria personal. El pedido debe permitir indicar el nombre del destinatario y conservarlo hasta la sesión de firmas. El trabajo incluye comprobar ese dato, reunir los ejemplares y contar con el tiempo del autor. La promesa comercial necesita que esas tareas estén organizadas antes de aceptar los pedidos.
La descripción podría precisar: «El autor escribirá a mano el nombre que indiques en el pedido. Si prefieres el ejemplar sin dedicatoria, selecciona esa opción. Los pedidos de esta edición se enviarán después de la sesión de firmas».
El nombre del comprador puede ser distinto del que debe aparecer en el libro. Por eso conviene que la confirmación muestre el nombre de la dedicatoria, identificado como tal. Si el cliente detecta un error, tendría que disponer de un modo de comunicarlo antes de que el ejemplar esté preparado.
También importa cómo se describe el plazo. Si los libros saldrán de la editorial el viernes, escribir «lo tendrás el viernes» adelanta una llegada que depende del transporte. Indicar la fecha de salida y explicar la información disponible sobre el envío permite distinguir ambos momentos.
Un lector que busca la edición para un cumpleaños necesita valorar esa diferencia antes de comprar. Puede preferir esperar al ejemplar dedicado o elegir otra versión disponible antes. Si la editorial conoce la fecha de envío, pero todavía no puede confirmar la llegada, tendrá que explicar ambas cosas al responder a su consulta.
¿Qué necesita saber quien escribe el anuncio de tu negocio?
Pedir un anuncio que «llame mucho la atención» deja abierta la acción que interesa al negocio. Un taller de bicicletas puede querer reservas para revisiones ordinarias y encontrarse respondiendo consultas sobre reparaciones que no realiza. El texto necesita identificar el servicio que se ofrece.
La propuesta de comunicar la finalidad de un encargo permite decidir qué información merece atención cuando aparecen dudas. En redacción publicitaria, conocer esa finalidad ayuda a preparar la petición que se hará al lector y a comprobar qué datos faltan para explicarla.
Imagina que Eva prepara la campaña del taller. El propietario quiere organizar las revisiones de la semana mediante cita previa. Eva necesita saber qué incluye la revisión, cómo se solicita y qué debe indicar el cliente. Prometer que se reparará cualquier avería ampliaría el servicio más allá de lo que se ha acordado anunciar.
Una instrucción para la redactora sería: «Queremos que quienes necesitan una revisión ordinaria pidan cita. Explica qué incluye el servicio y que deben indicar el modelo de bicicleta. Los trabajos que necesiten piezas se valorarán aparte».
Recibir esos datos por escrito antes de comentar el anuncio permitiría a Eva preparar sus dudas. En El poder de los introvertidos examinamos la diferencia entre elaborar una propuesta individualmente y revisarla con otras personas. Aquí la conversación podría empezar con un borrador y unas preguntas, en lugar de pedir a la redactora que decida todas las condiciones mientras escucha el encargo por primera vez.
El propietario tendría que confirmar la información técnica. Si Eva desconoce cuánto se tardará en recibir una pieza, debe consultarlo antes de prometer una entrega. El objetivo comercial ayuda a escoger qué contar, pero no sustituye los datos del profesional que hará la revisión.
La misma comprobación sirve para una campaña de servicios editoriales. Anunciar la corrección de un manuscrito exige distinguir qué errores se revisarán, qué debe enviar el escritor y cómo se calculará el plazo. Quien redacta puede ordenar esa información, mientras que el responsable del servicio debe confirmar qué trabajo puede cumplir.
Antes de publicar, Eva y el propietario pueden recorrer el anuncio hasta la solicitud de cita. Si el texto pide indicar el modelo de bicicleta, el canal de reserva tiene que permitir enviarlo. Esa comprobación relaciona la petición escrita con la información que el taller recibirá para organizar el trabajo.
Cómo organizar el trabajo para entregar a tiempo
Ejemplo: un estudio graba audiolibros más deprisa de lo que puede revisarlos
Supongamos que un estudio tiene grabaciones terminadas que esperan una revisión. Los narradores pueden seguir trabajando, pero quien comprueba el audio con el texto va acumulando archivos. Aceptar más horas de grabación aumentaría los trabajos pendientes de esa escucha.
Kaufman recoge la teoría de las restricciones de Eliyahu Goldratt. La pregunta es qué parte está limitando el resultado del conjunto. El estudio necesita completar audiolibros revisados, de modo que ampliar la grabación no resuelve por sí solo la entrega que queda pendiente.
El responsable puede examinar qué ocupa la revisión. Quizá los nombres de los personajes se pronuncian de varias maneras porque se recibieron indicaciones distintas. Acordar esa información antes de grabar reduciría algunas repeticiones, conservando la escucha necesaria para comprobar el texto completo.
Para revisar el recorrido, se puede registrar cuándo llega cada archivo, cuándo empieza la escucha y qué motivos obligan a devolverlo. Esperar dos días a que alguien empiece y dedicar dos días a corregir problemas son situaciones distintas. El primer registro orienta hacia la capacidad disponible. El segundo pide examinar también cómo se prepara la grabación.
Si los archivos siguen acumulándose, habrá que valorar el reparto o incorporar apoyo preparado para revisar. Esa persona necesitará conocer el criterio utilizado y el modo de señalar los pasajes que deben repetirse. Contratar otro narrador respondería a una necesidad diferente de la que se ha localizado.
El plazo ofrecido al cliente debe incluir la revisión y las correcciones que puedan derivarse de ella. Prometer una fecha a partir de la disponibilidad de la cabina deja fuera esa parte del servicio. El presupuesto puede explicar qué se entrega al acabar la grabación y qué comprobaciones faltan antes del archivo final.
Cuando el estudio se ponga al día con la escucha, tendrá que observar dónde se acumula entonces el trabajo. Si los audios revisados esperan una aprobación pendiente, la siguiente mejora deberá atender a esa fase. La información de las entregas completas permitirá decidir dónde sigue haciendo falta apoyo.
Ejemplo: una comisión premia vender más, aunque el pedido dé más trabajo
Imagina una imprenta que paga una comisión por el importe de cada pedido. Sergio, su comercial, consigue vender más folletos ofreciendo cambios de texto sin coste adicional. Las ventas aumentan y el equipo que prepara los archivos dedica cada vez más horas a esas modificaciones.
La comisión se calcula cuando se acepta el presupuesto y permanece igual si después hacen falta varias rondas de revisión. El tiempo añadido recae en quienes preparan el folleto, mientras que el resultado de Sergio se mide por el importe del pedido.
La explicación de Kaufman sobre cómo influyen los incentivos en las decisiones permite revisar ese acuerdo sin atribuir mala fe al comercial. Puede estar utilizando una posibilidad que la propia empresa le ha permitido ofrecer. Para entender lo sucedido, habría que comprobar qué se le pedía conseguir y qué estaba autorizado a incluir.
La imprenta necesita conocer cuánto tiempo ocupan los cambios y qué pedidos siguen compensando después de realizarlos. También debe distinguir por qué se repiten las revisiones. Corregir un dato facilitado por el cliente exige un trabajo distinto de reparar un error introducido al preparar el archivo.
El equipo podría separar la sustitución de datos de una reescritura completa y describir ambas en la oferta. Sergio tendría una forma de explicar por qué cambiar un número de teléfono y rehacer la presentación del negocio son intervenciones diferentes. Si una petición queda fuera, podrá consultar su coste antes de ofrecerla.
Al revisar las comisiones, la dirección puede estudiar el trabajo necesario para completar los pedidos junto a su importe. La nueva forma de valorar las ventas debe ser comprensible para el comercial y apoyarse en datos que el equipo pueda registrar. Un criterio que solo se conoce después de cada operación dejaría a Sergio sin una referencia al negociar la siguiente.
Los pedidos ya aceptados siguen incluyendo lo prometido. Los cambios para encargos futuros tendrán que aparecer en la propuesta que recibe el cliente y en las condiciones que utiliza Sergio. Así, quien solicita el folleto conocerá qué revisión está incluida antes de entregar sus textos, en vez de descubrir el coste de una ampliación cuando esperaba recibir el archivo final.
¿Por qué una agenda completa puede dejarte sin tiempo para tus clientes?
Un encargo puede seguir necesitando atención después de enviar el primer archivo. Si la propuesta incluye revisar los cambios que pide el cliente, esa tarea también necesita sitio en la agenda. Ocupar las horas siguientes con nuevos trabajos deja esa revisión esperando.
Kaufman aborda la carga de trabajo y la capacidad para atender imprevistos. Aplicar esa cuestión a un servicio exige distinguir las tareas que ya se han prometido de las incidencias que podrían aparecer. Una ronda de comentarios incluida en el presupuesto forma parte del trabajo previsto, aunque todavía se desconozca qué habrá que cambiar.
Pensemos en Marta, que prepara cartas de restaurantes. Ha entregado los textos de una carta y ha incluido una revisión, pero da el encargo por terminado al enviarla. Cuando el restaurante confirma los últimos platos, ella está ocupada con otra entrega y retrasa el trabajo que ya había ofrecido.
Marta puede acordar cuándo recibirá los comentarios y reservar un tramo para atenderlos. Para organizarlo necesita saber quién reunirá las respuestas del restaurante. Si cada persona envía una lista distinta durante varios días, la revisión se convierte en una sucesión de cambios difícil de encajar en el tiempo previsto.
Una indicación posible sería: «Reunid los cambios de la carta en este documento y señalad quién confirma la versión final. Cuando recibamos los comentarios en la fecha acordada, prepararemos la revisión dentro del tramo reservado».
Aparte quedará el margen para incidencias realmente inesperadas. La reserva necesaria dependerá de lo que sucede en sus encargos y de la ayuda disponible. Anotar qué tareas aparecen después de la primera entrega permite calcular ese trabajo con más fundamento que ocupar todas las horas y esperar que los comentarios lleguen cuando quede un hueco.
Si un cliente responde más tarde, Marta tendrá que explicar cómo se reprograma la entrega. La propuesta escrita debe permitir conocer ese cambio de calendario antes de empezar. Una vez incorporados y aprobados los comentarios, podrá cerrar la revisión incluida. Cualquier texto nuevo que se solicite después necesitará su propio alcance y una fecha compatible con los demás encargos.